Rendement PEA : ce que deviennent 10 000 € sur 5, 10 et 20 ans
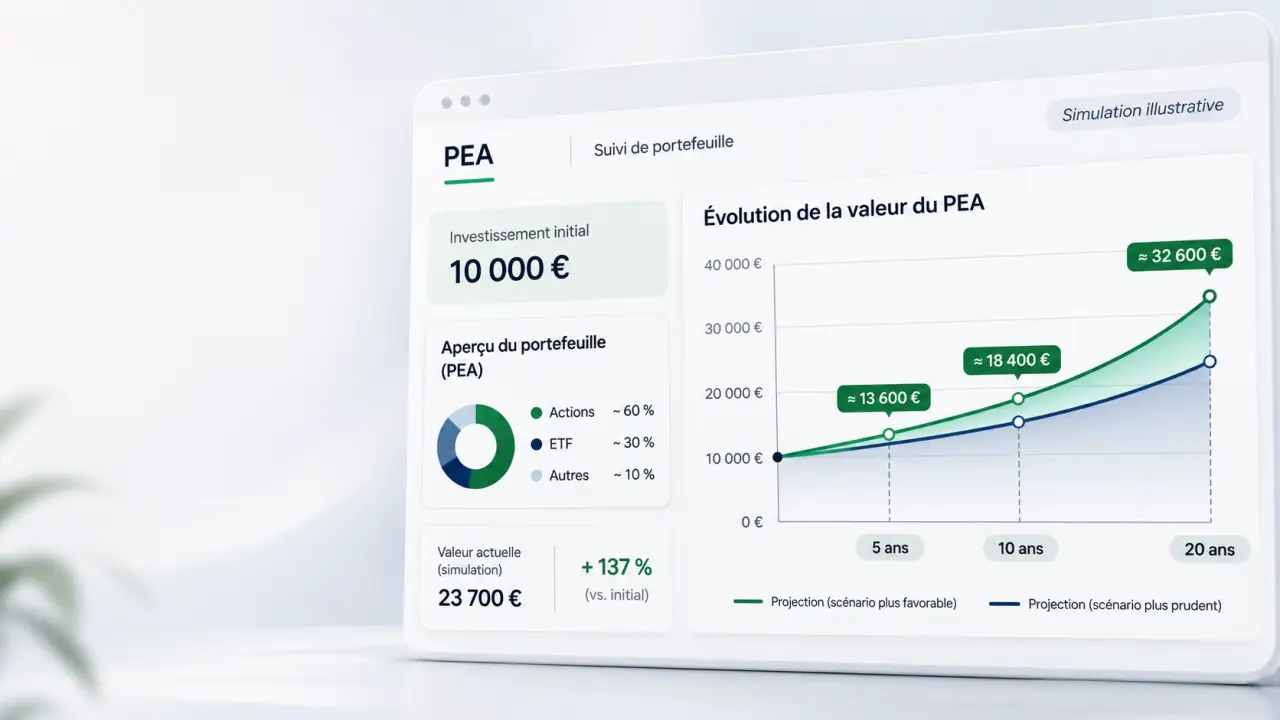
Un PEA n’a pas de taux de rémunération fixe : il rapporte ce que produisent les actions et les fonds qu’il contient, après déduction des frais. Avec une hypothèse de 5 % par an, 10 000 € deviennent environ 16 289 € en dix ans, avant fiscalité. Mais cette projection n’est ni une moyenne garantie ni une trajectoire régulière : votre capital peut aussi diminuer.
Pour estimer le rendement d’un PEA, il faut donc distinguer trois choses : la performance des placements, l’effet de vos versements et le montant réellement récupérable après frais et prélèvements.
Le rendement dépend du portefeuille, pas du PEA lui-même
Le plan d’épargne en actions est une enveloppe fiscale, composée d’un compte espèces et d’un compte-titres. Acheter une action, conserver des liquidités ou investir dans un ETF éligible ne produit pas le même résultat. Deux PEA ouverts le même jour peuvent ainsi présenter des performances très différentes.
Simuler le rendement hypothétique d’un PEA
Modifiez les hypothèses pour estimer l’évolution de votre capital. Les résultats sont calculés à partir des paramètres saisis.
Scénario hypothétique, et non prévision : les rendements peuvent être négatifs et irréguliers. Cette simulation suppose un taux constant et ne garantit aucun résultat.
Résultats estimatifs
Comprendre les hypothèses et les calculs
Le capital brut est calculé avec le rendement annuel nominal. Le taux annuel après frais est estimé par (1 + rendement nominal) × (1 − taux de frais) − 1. Pour le capital initial, la capitalisation composée est capital initial × (1 + taux annuel après frais)durée.
Pour les versements mensuels, le taux mensuel équivalent est (1 + taux annuel)1/12 − 1. La valeur future des versements en fin de mois est calculée avec versement × ((1 + taux mensuel)nombre de mois − 1) / taux mensuel ; si le taux est nul, elle correspond simplement au total versé. Le capital brut applique le rendement nominal, tandis que les estimations après frais appliquent le taux annuel après frais.
Les frais estimés sont la différence entre le capital brut et le capital après frais. Le gain après frais correspond au capital après frais moins les versements cumulés. Le montant net retranche du capital après frais le taux de prélèvements saisi, appliqué aux seuls gains positifs. Le capital en euros constants est le capital après frais divisé par (1 + inflation)durée.
Cette modélisation simplifiée suppose des versements réguliers en fin de mois, des taux constants et des frais proportionnels intégrés au rendement. Elle ne tient pas compte des variations de marché, des dates exactes de versement, ni de règles fiscales particulières.
Outil pédagogique uniquement. Il ne constitue ni un conseil en investissement ni une indication de performance future.
Le rendement total associe l’évolution de la valeur des titres et les dividendes reçus. Si ces dividendes restent sur le compte espèces, ils ne bénéficient pas d’une nouvelle exposition au marché. Réinvestis, ils peuvent produire à leur tour des gains : c’est le mécanisme de capitalisation, souvent appelé effet des intérêts composés, même si les actions ne versent pas d’intérêts fixes.
Les repères moyens ne sont pas des objectifs individuels
Le Crédit Agricole évoque une fourchette de 5 % à 7 % par an pour un placement diversifié en actions sur 15 à 20 ans. Il s’agit d’un repère de long terme, pas d’un taux contractuel. Un rendement déclaré par des épargnants décrit quant à lui leur expérience, avec leurs choix et leurs dates d’achat : il ne mesure pas directement la performance d’un indice.
Pour comparer des historiques, exigez la même période, la même devise et le même traitement des dividendes. Un indice de prix les exclut ; une version Gross Return les réinvestit bruts. La mention Total Return désigne un rendement incluant les distributions réinvesties, dont il faut vérifier la méthodologie. Aucun de ces chiffres ne correspond automatiquement au rendement net de votre ETF ou de votre PEA.
Simuler 10 000 € sans transformer une hypothèse en promesse
Le tableau suivant présente trois scénarios à rendement annuel constant : défavorable, intermédiaire et favorable. Les montants sont arrondis à l’euro, sans versement supplémentaire. Les taux sont supposés nets des frais de placement, mais avant fiscalité et inflation ; les éventuels dividendes sont réinvestis.
Les taux de CSG et prélèvements sociaux du PEA en 2026 — Découvrez la fiscalité applicable aux retraits d’un PEA avant et après cinq ans, avec les taux de CSG et autres prélèvements sociaux.
| Durée | À −2 % par an | À 5 % par an | À 7 % par an |
|---|---|---|---|
| 5 ans | 9 039 € | 12 763 € | 14 026 € |
| 10 ans | 8 171 € | 16 289 € | 19 672 € |
| 15 ans | 7 386 € | 20 789 € | 27 590 € |
| 20 ans | 6 676 € | 26 533 € | 38 697 € |
La formule est simple : capital final = capital initial × (1 + taux annuel) élevé au nombre d’années. Ces scénarios illustrent la sensibilité du résultat au taux retenu. Ils ne décrivent pas les limites des pertes possibles : une chute brutale peut être bien plus sévère que le scénario à −2 %.
Ajouter des versements mensuels
Avec 200 € investis en fin de mois pendant 15 ans, vous versez exactement 36 000 €. À 7 % annuels effectifs constants, soit un taux mensuel équivalent de (1,07) élevé à la puissance 1/12, moins 1, le capital atteint environ 62 221 €, avant fiscalité. Le gain hypothétique est donc de 26 221 €, sans capital initial.
Dans un tableur ou un simulateur, saisissez séparément capital initial, mensualité, durée et taux. Vérifiez si le calcul emploie un taux annuel effectif ou un taux annuel divisé par douze : les résultats diffèrent. Les achats réguliers, ou DCA, répartissent les points d’entrée, mais ne garantissent ni bénéfice ni protection contre les baisses.
Passer du capital affiché au gain réellement disponible
Les frais de courtage, les frais courants des fonds et les éventuels droits de garde réduisent la performance. Évitez de soustraire deux fois les mêmes frais : la performance publiée d’un fonds intègre généralement déjà ses frais courants, contrairement à celle de son indice de référence.
Un point de rendement annuel compte beaucoup sur la durée. Pour 10 000 € placés vingt ans, passer de 6 % à 5 % fait passer le capital d’environ 32 071 € à 26 533 €, soit 5 538 € d’écart. Comparez donc le coût de votre usage réel, notamment si vous passez de petits ordres mensuels.
Fiscalité et inflation : deux corrections distinctes
Après cinq ans, les gains du PEA bénéficient en principe d’une exonération d’impôt sur le revenu, mais restent soumis aux prélèvements sociaux applicables. Avant cinq ans, un retrait entraîne généralement la clôture du plan et l’imposition des gains, sauf exceptions. L’ancienneté fiscale se compte à partir du premier versement : ce seuil ne garantit pas que vos investissements seront bénéficiaires.
Pour calculer un retrait net, appliquez les règles fiscales à la part de gain concernée, et non à tout le capital retiré. Vérifiez auprès de Service-public.fr ou de votre établissement les taux et modalités en vigueur, notamment pour les anciens plans. L’inflation intervient ensuite : avec 5 % de rendement nominal et 2 % d’inflation hypothétique, le rendement réel est d’environ 2,94 %, selon le calcul 1,05 / 1,02 − 1.
Comparer les placements selon leur rôle, pas seulement leur rendement
PEA, compte-titres et assurance-vie sont des enveloppes ; actions, fonds euros et autres supports déterminent leur risque. Comparer leurs rendements sans examiner leur contenu revient à comparer des contenants plutôt que des investissements.
| Solution | Origine du rendement | Point de vigilance |
|---|---|---|
| PEA | Actions et fonds éligibles | Risque de perte et règles de retrait |
| Compte-titres | Large choix de titres et de fonds | Fiscalité des revenus et plus-values |
| Assurance-vie | Fonds euros et unités de compte | Frais du contrat et risque des supports |
| Fonds euros | Rémunération attribuée par l’assureur | Conditions contractuelles de garantie |
| Livret A | Taux réglementé, intérêts exonérés | Plafond et évolution du taux |
Une épargne de précaution disponible joue le rôle d’une béquille pour votre stratégie boursière : elle évite qu’une réparation urgente vous oblige à vendre des actions en pleine baisse. Son utilité ne se mesure donc pas seulement à son taux. Elle protège votre capacité à laisser le PEA investi lorsque les marchés traversent une mauvaise période.
Choisir un PEA que vous pourrez conserver dans les baisses
Avant de choisir un courtier, vérifiez les frais, les supports accessibles, les conditions des investissements programmés et la qualité des relevés. Certains ETF éligibles au PEA permettent une exposition à des indices non européens grâce à la réplication synthétique ; tous les ETF mondiaux ne sont toutefois pas éligibles.
La diversification réduit la dépendance à une entreprise ou à un secteur, mais n’empêche pas une baisse générale. Une exposition internationale peut aussi introduire un risque de change, même lorsque l’ETF s’achète en euros. Une perte partielle, voire totale sur certains titres, reste possible.
Enfin, mesurez correctement votre résultat : sans flux intermédiaires, le rendement annualisé se calcule à partir du rapport entre capital final et initial. Avec plusieurs versements ou retraits, utilisez un taux de rendement interne tenant compte des dates des flux. Vous saurez ainsi ce que votre argent a réellement rapporté, sans confondre hausse du portefeuille et nouvel effort d’épargne.