Analyse financière pour les nuls : un bénéfice ne garantit pas de l’argent en banque
Une entreprise peut vendre davantage, afficher un bénéfice et manquer d’argent pour payer ses fournisseurs. L’analyse financière sert à comprendre ces décalages : elle relie l’activité, le patrimoine et les mouvements de trésorerie pour évaluer la santé d’une entreprise. Pour débuter, l’essentiel est de lire trois documents, de calculer quelques indicateurs et de confronter leurs résultats plutôt que de chercher un ratio miracle.
Poser les bonnes questions avant de regarder les chiffres
L’analyse financière transforme des informations comptables en un diagnostic utile à une décision : accorder un prêt, investir, reprendre une société ou piloter son activité. Elle ne consiste pas seulement à constater un bénéfice. Elle cherche aussi à savoir si ce bénéfice est durable et si l’entreprise peut financer ses engagements.
Calculer les principaux ratios financiers
Saisissez les montants dans une même devise et sur une période cohérente. Les champs sont facultatifs : seuls les calculs dont les données sont disponibles seront affichés.
Résultats
Un ratio s’interprète dans son contexte : comparez son évolution dans le temps et avec des entreprises comparables. Ces calculs ne constituent pas une recommandation.
Quatre notions permettent de structurer la lecture :
- La rentabilité mesure le résultat obtenu par rapport aux ventes ou aux moyens engagés.
- La liquidité désigne la capacité à régler les échéances à court terme.
- La solvabilité concerne la capacité à faire face à l’ensemble des engagements dans la durée.
- La trésorerie correspond aux disponibilités ; la trésorerie nette tient aussi compte des concours bancaires courants.
Rassemblez les comptes de plusieurs exercices, idéalement trois, ainsi que leurs annexes. Vérifiez la durée des exercices, le périmètre des sociétés et les méthodes comptables. Comparer douze mois d’activité à un exercice exceptionnellement long peut donner une fausse impression de croissance.
Faire dialoguer les trois documents financiers
Le compte de résultat explique la formation du bénéfice
Le compte de résultat rassemble les produits et les charges sur une période. Le chiffre d’affaires correspond aux ventes, pas nécessairement aux sommes encaissées. Le résultat net représente ce qui reste après l’ensemble des charges, notamment financières et fiscales.
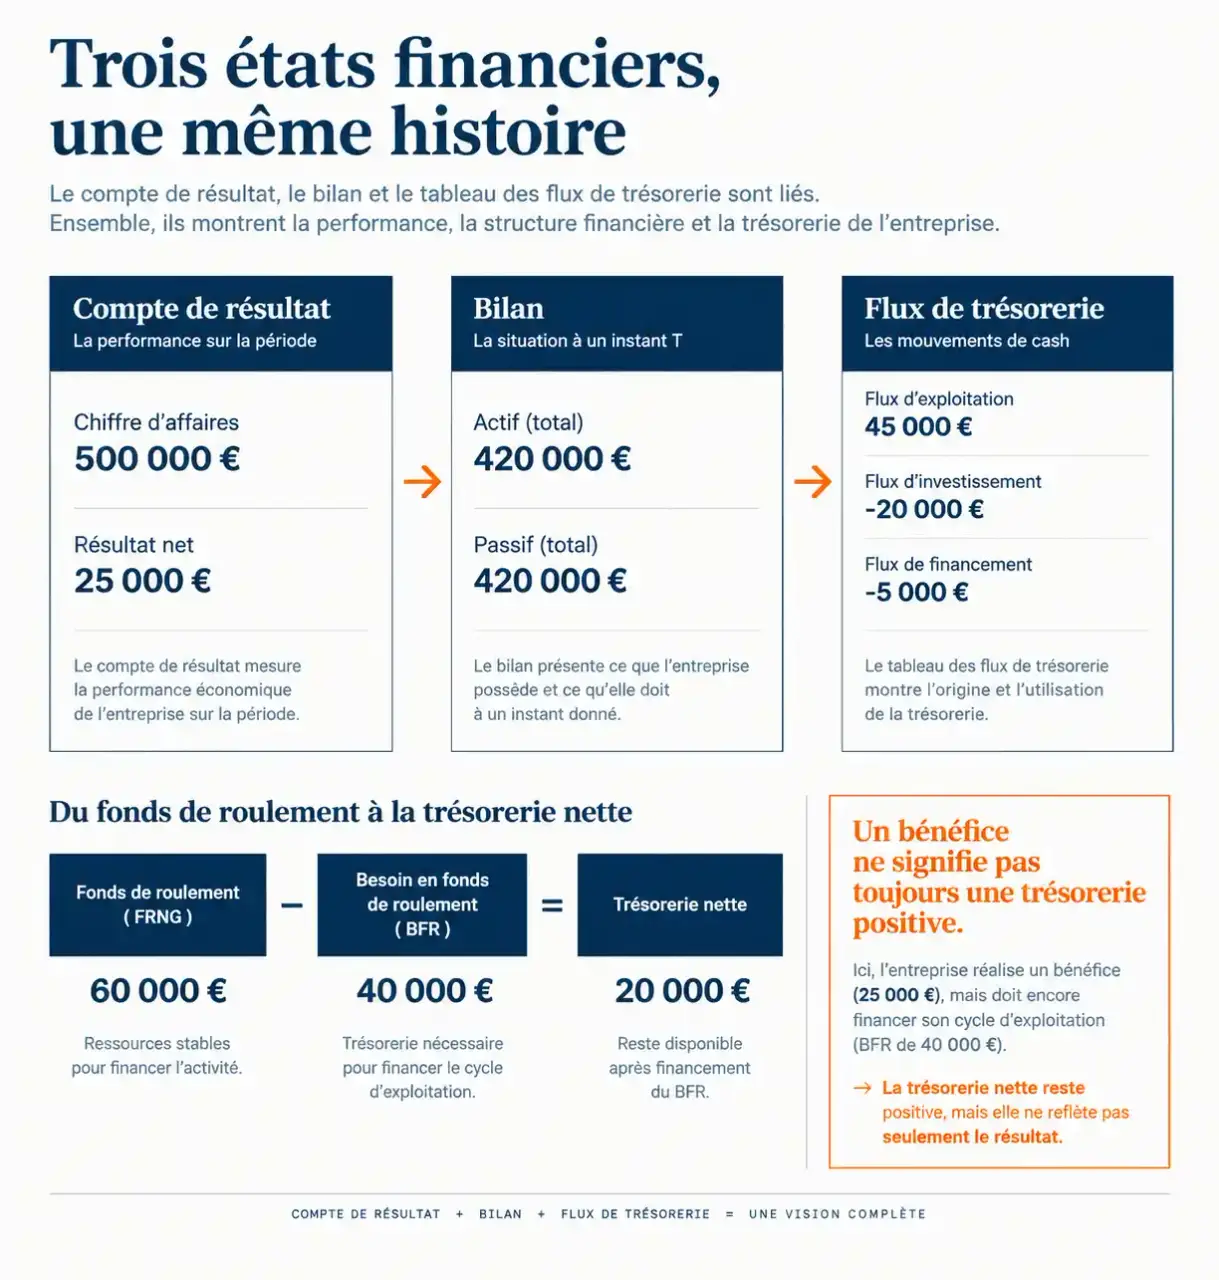
Les soldes intermédiaires de gestion permettent de comprendre les étapes de cette formation. Pour une activité de négoce, la marge commerciale retranche des ventes le coût d’achat des marchandises vendues. La notion de marge brute doit toujours être définie selon l’activité. L’excédent brut d’exploitation, ou EBE, mesure la performance d’exploitation avant notamment amortissements et financement. Le résultat d’exploitation intègre notamment les dotations et reprises d’exploitation.
Le bilan montre les ressources et leur utilisation
Le bilan est une photographie à une date donnée. À l’actif figurent notamment les immobilisations, les stocks, les créances clients et les disponibilités. Au passif apparaissent les capitaux propres, les provisions et les dettes. Les capitaux propres ne sont donc pas une réserve d’argent disponible : ils constituent une ressource de financement inscrite au bilan.
Regardez la composition autant que le total. Des créances difficiles à recouvrer ou des stocks devenus invendables peuvent fragiliser un actif apparemment important. L’annexe aide à repérer les dépréciations, les engagements et les règles d’évaluation.
Les flux expliquent ce qui entre et sort réellement
Le tableau de flux de trésorerie distingue généralement l’activité, les investissements et le financement. Il permet de comprendre pourquoi le solde bancaire augmente ou diminue. Lorsqu’il n’est pas disponible, demandez les informations nécessaires à l’expert-comptable plutôt que d’assimiler résultat net et argent encaissé.
Une facture client peut contribuer au bénéfice avant son règlement. À l’inverse, l’achat d’une machine provoque une sortie de trésorerie immédiate, alors que son coût est généralement réparti dans les résultats par les amortissements.
Calculer quelques indicateurs sans leur faire dire trop
Un ratio met deux grandeurs en relation. Sa valeur devient utile lorsqu’on précise sa formule, son évolution et son point de comparaison. Voici un tableau de départ à reproduire dans un tableur.
Règlement ANC 2022-06 : modernisation des états financiers — Découvrez les principales dispositions du règlement ANC n°2022-06, homologué et modifiant le Plan comptable général.
| Indicateur | Calcul | Question posée |
|---|---|---|
| Marge nette | Résultat net / chiffre d’affaires × 100 | Quelle part des ventes reste en bénéfice ? |
| Liquidité générale | Actifs courants / dettes à court terme | Les actifs à court terme couvrent-ils les échéances proches ? |
| Endettement financier net | Dettes financières − trésorerie disponible | Quelle dette subsiste après déduction des disponibilités ? |
| Dette nette / capitaux propres | Endettement financier net / capitaux propres | Quel poids porte la dette par rapport aux fonds propres ? |
| Délai clients approximatif | Créances clients moyennes / ventes annuelles × 365 | Combien de jours de ventes restent à encaisser ? |
Pour le délai clients, utilisez des montants cohérents : des créances TTC doivent être rapprochées de ventes TTC. La moyenne des créances limite l’effet d’une photographie de clôture, sans effacer toute saisonnalité. Un ratio d’endettement devient difficile à interpréter lorsque les capitaux propres sont très faibles ou négatifs.
L’équilibre du financement se lit aussi avec trois grandeurs, calculées sur un bilan fonctionnel cohérent :
- Fonds de roulement net global = ressources stables − emplois stables.
- Besoin en fonds de roulement = actifs circulants hors trésorerie − dettes circulantes hors trésorerie.
- Trésorerie nette = fonds de roulement − besoin en fonds de roulement.
Le BFR traduit notamment l’argent immobilisé dans les stocks et les créances, après prise en compte du financement apporté par les dettes d’exploitation. Sa hausse peut absorber la trésorerie d’une entreprise en croissance.
Passer des calculs au diagnostic : un exemple simple
Prenons une entreprise fictive réalisant 500 000 € de chiffre d’affaires et 25 000 € de résultat net. Sa marge nette atteint 5 %. Ses ressources stables sont de 180 000 €, pour 120 000 € d’emplois stables : son fonds de roulement atteint donc 60 000 €.
Dans cet exemple simplifié, elle possède 50 000 € de stocks et 80 000 € de créances clients, face à 90 000 € de dettes d’exploitation. Son BFR est de 40 000 €, et sa trésorerie nette de 20 000 €. Si les créances augmentent de 30 000 € sans autre changement, le BFR passe à 70 000 € et la trésorerie nette devient négative de 10 000 €.
Le bénéfice n’a pas nécessairement disparu : l’argent attend chez les clients. La première action consiste alors à vérifier les échéances, les litiges et les relances, plutôt qu’à conclure immédiatement que les prix sont trop bas.
Passez ensuite une facture importante à la loupe : date de vente, comptabilisation, échéance et encaissement réel. Cette petite chronologie révèle parfois ce qu’un ratio annuel masque. Une vente enregistrée juste avant la clôture embellit l’activité, mais si son règlement est contesté, la qualité du bénéfice et la liquidité deviennent deux sujets distincts à examiner.
Comparer, conclure et décider sans automatisme
L’analyse horizontale suit les variations d’un exercice à l’autre. L’analyse verticale exprime chaque poste en proportion d’un total pertinent, par exemple les charges rapportées au chiffre d’affaires. Une hausse des ventes accompagnée d’une progression encore plus rapide des charges signale une dégradation des marges.
Comparez ensuite avec des entreprises de secteur, de taille et de modèle économique proches. Un commerce encaissant immédiatement ses ventes n’a pas le même cycle qu’un industriel. Aucun seuil de liquidité ou d’endettement ne remplace cette lecture. Un résultat exceptionnel, une activité saisonnière ou un investissement récent peuvent aussi modifier l’interprétation.
Pour rédiger votre conclusion, suivez cette trame :
- Décrivez la tendance de l’activité et des marges.
- Expliquez la génération de trésorerie et l’évolution du BFR.
- Évaluez les dettes, leurs échéances et les ressources de remboursement.
- Identifiez les risques et les informations manquantes.
- Proposez une action concrète, assortie d’un point de suivi.
Pour un prêt, approfondissez les remboursements futurs ; pour un investissement, examinez aussi les perspectives et le prix demandé. Pour progresser, choisissez une formation avec exercices corrigés sur les trois états financiers. Le bon apprentissage consiste à expliquer les liens entre les chiffres, pas seulement à mémoriser leurs formules.