Conseiller en gestion de patrimoine : quel tarif du bilan au suivi annuel ?
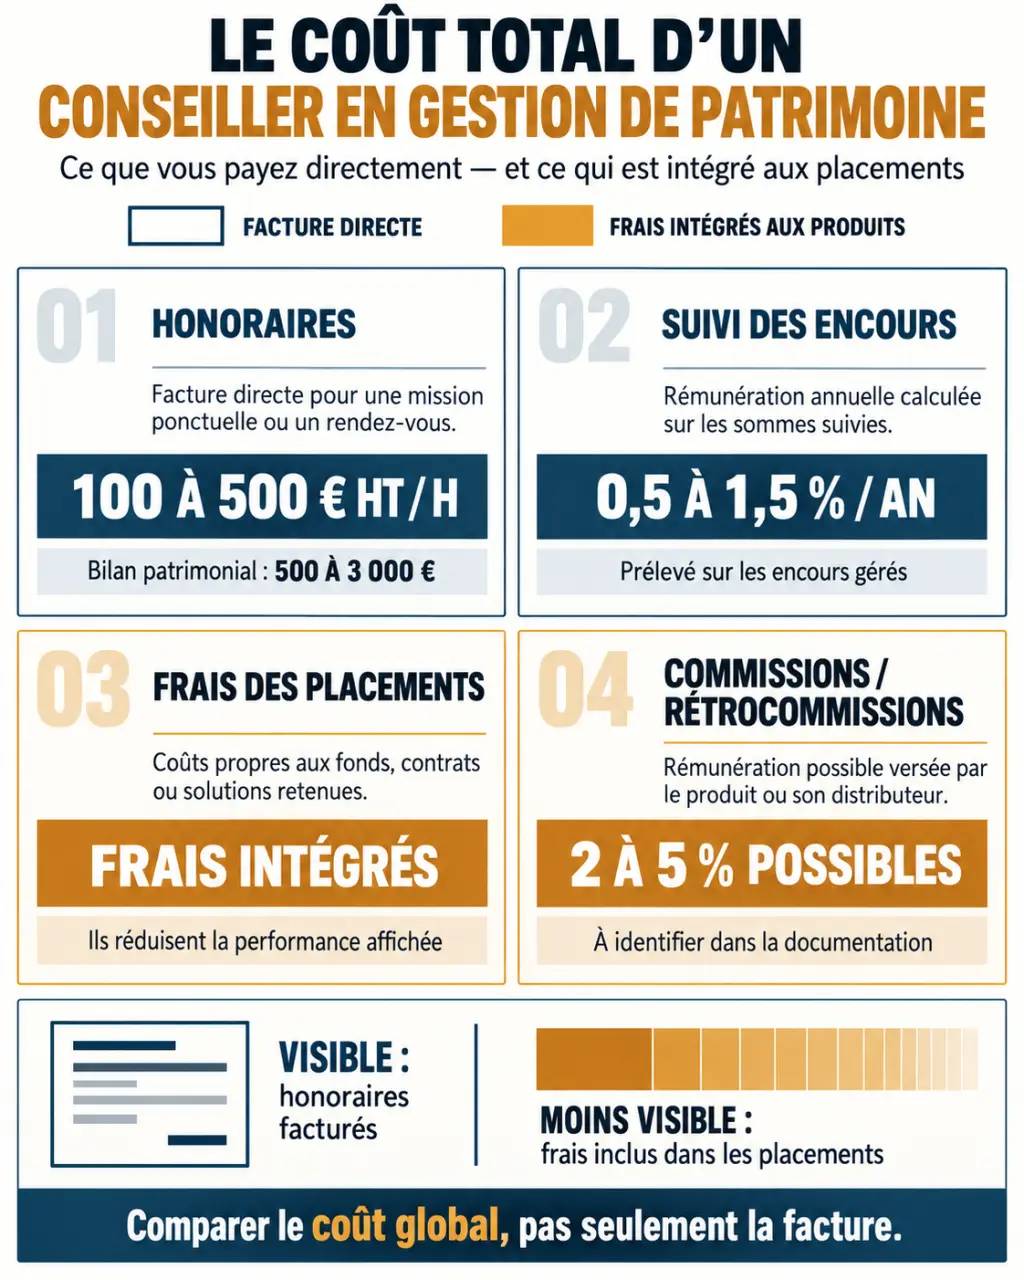
Un bilan patrimonial coûte généralement entre 500 € et 3 000 €, tandis qu’une stratégie approfondie peut être facturée de 1 000 € à 10 000 €. Mais le tarif d’un conseiller en gestion de patrimoine ne se limite pas toujours à sa facture : des commissions peuvent aussi être intégrées aux placements. Pour comparer deux offres, il faut donc examiner le service rendu, les honoraires et les frais des produits recommandés.
Quel budget prévoir selon la prestation demandée ?
Il n’existe pas de tarif unique applicable à tous les cabinets. Les fourchettes suivantes constituent des repères indicatifs, pas un barème officiel. Leur amplitude reflète des missions très différentes : répondre à une question précise ne demande pas le même travail qu’organiser une transmission avec un patrimoine professionnel.
| Prestation ou facturation | Repère de prix | Point à vérifier |
|---|---|---|
| Consultation à l’heure | 100 € à 500 € HT | Temps estimé et plafond de facturation |
| Bilan patrimonial | 500 € à 3 000 € | Diagnostic seul ou recommandations incluses |
| Stratégie patrimoniale approfondie | 1 000 € à 10 000 € | Simulations et accompagnement à la mise en œuvre |
| Abonnement annuel | 1 000 € à 5 000 € | Rendez-vous, disponibilité et travaux compris |
| Suivi proportionnel aux encours | 0,5 % à 1,5 % par an | Assiette retenue et frais supplémentaires |
Demandez systématiquement un montant TTC lorsque vous comparez des offres destinées aux particuliers. Hormis le tarif horaire explicitement indiqué HT, les montants présentés doivent être clarifiés dans le devis : ne présumez pas de leur traitement fiscal.
Le premier rendez-vous peut être offert lorsqu’il sert à préciser vos objectifs et à présenter le cabinet. Une consultation apportant déjà une analyse peut être payante : un montant de 150 € constitue un exemple possible, non une règle. Faites confirmer ce point avant l’entretien.
Qui rémunère le conseiller, et par quel circuit ?
Les honoraires : un paiement direct pour une mission définie
Les honoraires peuvent prendre la forme d’un forfait, d’une facturation horaire ou d’un abonnement. Le forfait donne de la visibilité si son périmètre est précis. La facturation horaire convient davantage à une intervention ciblée, à condition d’obtenir une estimation du temps nécessaire et de prévoir votre accord avant tout dépassement.
Une rémunération proportionnelle aux encours varie avec le montant des actifs retenus. Il faut savoir si elle porte sur les placements conseillés, sur les seuls contrats suivis ou sur une autre base contractuelle. Le conseil sur des investissements ne signifie pas nécessairement que le professionnel dispose d’un mandat pour les gérer à votre place.
Les commissions : un coût parfois intégré au placement
Un conseiller peut être rémunéré par un assureur, une société de gestion ou un autre partenaire lors d’une souscription, puis pendant la détention du produit. Une rétrocommission correspond à une part de rémunération reversée par ce partenaire. Elle peut être financée par des frais déjà prélevés dans le placement, sans facture distincte adressée au client.
Les commissions sur certains produits peuvent représenter 2 % à 5 % des montants investis, avec des mécanismes variables selon les supports. Un modèle mixte associe honoraires et commissions. L’absence d’honoraires ne signifie donc pas que le conseil est sans coût, mais une commission ne constitue pas non plus automatiquement une facturation supplémentaire à ajouter aux frais annoncés.
Ce que le prix du bilan doit réellement couvrir
Un bilan patrimonial sérieux commence par l’inventaire des actifs, des dettes, des revenus et des charges. Il examine aussi votre situation familiale, vos objectifs, votre horizon d’investissement et votre tolérance au risque. Selon la mission, l’analyse peut couvrir la retraite, la protection du conjoint, la fiscalité et la transmission.
Le livrable fait une différence majeure. Un simple relevé de situation n’équivaut pas à un rapport présentant plusieurs scénarios, leurs contraintes, leurs coûts et un calendrier de mise en œuvre. Demandez si une restitution orale, des simulations et les ajustements après votre lecture sont compris.
La complexité compte souvent davantage que le seul montant du patrimoine. Une entreprise à céder, des biens détenus dans plusieurs structures, une famille recomposée ou une résidence fiscale étrangère peuvent nécessiter des analyses supplémentaires. Certaines interventions du notaire, de l’avocat ou de l’expert-comptable restent facturées séparément.
Pensez au bilan comme à une graine : sa valeur dépend aussi des conditions qui lui permettront de produire un résultat. Un rapport sans responsable désigné, sans échéance et sans liste des pièces nécessaires risque de rester dans un dossier. Demandez un tableau d’actions précisant quoi faire, dans quel ordre et avec quel interlocuteur. Cette organisation peut rendre une mission ponctuelle plus utile qu’un suivi coûteux mais indéfini.
Calculer le coût total sans compter deux fois les mêmes frais
Pour établir votre budget, distinguez les honoraires de conseil des frais des placements : frais d’entrée ou sur versement, frais annuels du contrat, frais des supports, arbitrages et éventuels frais de sortie. Dans une assurance-vie, par exemple, plusieurs niveaux de frais peuvent coexister.
Le bon calcul additionne les coûts réellement supportés, pas toutes les rémunérations mentionnées. Si une rétrocommission est déjà comprise dans les frais de gestion d’un support, l’ajouter une seconde fois gonflerait artificiellement la comparaison. Demandez une ventilation indiquant les frais totaux et la part revenant au conseiller.
Exemple pédagogique : pour 250 000 € d’encours, un suivi facturé à 0,6 % représente 1 500 € par an. Si les placements supportent séparément 1 % de frais annuels, cela correspond à 2 500 € supplémentaires, soit 4 000 € au total sur une base constante. Ce calcul ne préjuge ni du rendement ni de l’évolution future des encours.
Comparez ensuite la première année et les années suivantes. Les frais de souscription sont ponctuels, tandis que les frais annuels se répètent. Faites aussi préciser les minimums de facturation, les éventuels taux dégressifs et la méthode de valorisation des encours.
Comparer les professionnels avant de signer
CGP, CGPI et conseil indépendant : des notions à distinguer
L’appellation CGPI peut désigner un cabinet indépendant d’un réseau bancaire ou assurantiel. Elle ne prouve pas, à elle seule, que son conseil en investissement est fourni sur une base indépendante au sens réglementaire. Pour cette activité, l’indépendance implique notamment des exigences sur l’éventail des instruments examinés et sur les rémunérations de tiers, qui ne peuvent pas être conservées.
Un conseil non indépendant n’est pas nécessairement inadapté. L’essentiel est de connaître les partenaires, les rémunérations et les limites de sélection. De même, une architecture ouverte, donnant accès à plusieurs fournisseurs, ne garantit pas à elle seule l’indépendance du conseil.
Les vérifications qui rendent deux devis comparables
- Vérifiez l’immatriculation ORIAS et les catégories correspondant aux activités proposées.
- Pour le conseil en investissements financiers, contrôlez le statut CIF et l’association professionnelle agréée par l’AMF.
- Demandez le document d’entrée en relation et une lettre de mission précisant les livrables, délais, honoraires et rémunérations de partenaires.
- Faites définir la fréquence des rendez-vous, les prestations hors forfait et les conditions de révision ou de résiliation.
Enfin, choisissez une formule adaptée au besoin réel : une consultation ciblée pour une question circonscrite, une stratégie complète pour plusieurs décisions liées, un suivi régulier lorsque votre situation le justifie. Demandez deux ou trois devis sur un périmètre identique : le meilleur tarif est celui d’un service clairement défini, utile et dont le coût total est compris avant l’engagement.