Rentabilité d’un investissement immobilier : ce qu’il reste vraiment après charges et impôts
Un logement affichant 6 % de rendement brut ne laisse pas 6 % dans votre poche. Charges, périodes sans locataire, fiscalité et crédit modifient le résultat. Pour évaluer la rentabilité d’un investissement immobilier, calculez trois niveaux de rendement, puis vérifiez l’effort d’épargne mensuel et les risques à la revente.
Partir du coût total, pas seulement du prix affiché
Le rendement locatif mesure les revenus annuels rapportés au montant investi. La rentabilité globale va plus loin : elle intègre aussi les flux financiers pendant la détention et le gain ou la perte à la revente. Un bon revenu locatif ne garantit donc pas une bonne opération patrimoniale.
Calculer la rentabilité locative
Estimez le rendement et le cash-flow de votre projet à partir de vos propres données.
Résultats
Formules appliquées :
Rendement brut = loyers annuels hors charges ÷ coût total × 100.
Rendement net = (loyers effectivement encaissés − charges propriétaire) ÷ coût total × 100.
Rendement net-net = (revenu net − fiscalité) ÷ coût total × 100.
Cash-flow = encaissements − charges − fiscalité − échéances de crédit − assurance.
Pour comparer deux biens, utilisez un dénominateur identique : le coût total du projet. Additionnez le prix d’achat, les frais d’acquisition, les honoraires à votre charge, les travaux initiaux et, en location meublée, le mobilier. Les frais liés au financement doivent également apparaître dans votre budget et votre projection financière.
Les frais d’acquisition représentent généralement 7 à 8 % dans l’ancien, contre 2 à 3 % dans le neuf. Sur un achat ancien de 200 000 euros, une hypothèse de 15 000 euros supplémentaires change déjà sensiblement le rendement.
Vérifiez aussi le loyer réellement accessible : annonces comparables, estimation locale, éventuel encadrement des loyers et état du logement. Le diagnostic de performance énergétique et les règles de décence peuvent imposer des travaux ou limiter la mise en location. Un loyer théorique n’a aucune valeur si le bien ne peut pas être loué dans ces conditions.
Passer du brut au net-net avec un exemple chiffré
Les trois calculs suivants reposent sur le même coût total. Le rendement net est présenté ici avant financement et fiscalité : cette convention permet de comparer les biens indépendamment du crédit choisi.
- Rendement brut = loyers annuels hors charges ÷ coût total du projet × 100.
- Rendement net = (loyers effectivement encaissés − charges supportées par le propriétaire) ÷ coût total × 100.
- Rendement net-net = (revenu net − fiscalité attribuable à la location) ÷ coût total × 100.
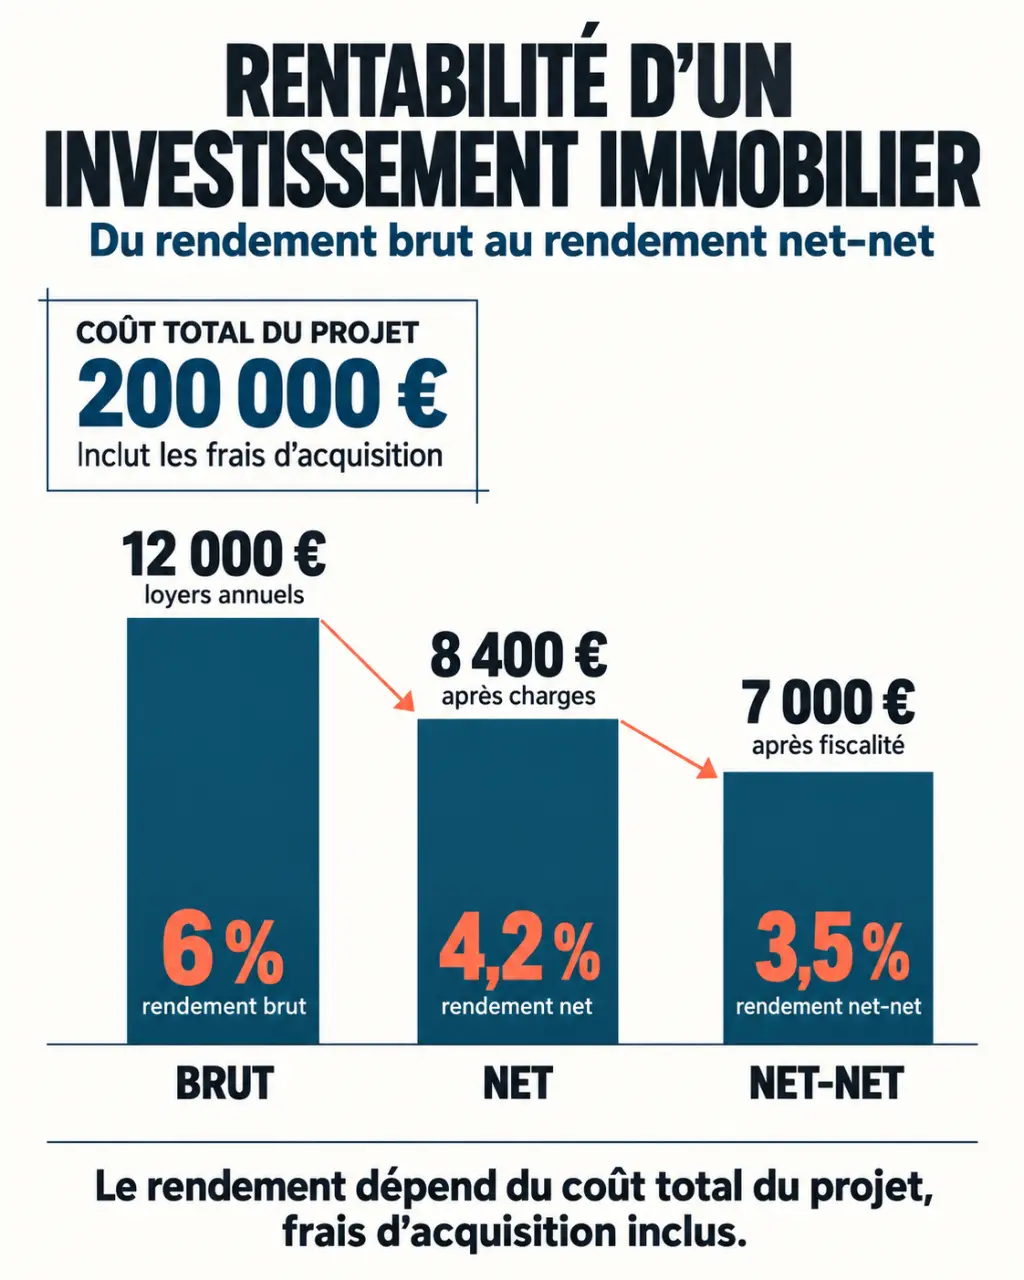
Prenons une simulation pédagogique : un projet coûtant au total 200 000 euros, loué 1 000 euros mensuels hors charges. Sans vacance, il produit 12 000 euros annuels, soit 6 % brut. Avec 3 600 euros de charges annuelles, le revenu net atteint 8 400 euros, soit 4,2 %. Une fiscalité hypothétique de 1 400 euros ramène le résultat à 7 000 euros, soit 3,5 % net-net.
| Indicateur | Revenu annuel retenu | Rendement |
|---|---|---|
| Brut | 12 000 euros | 6 % |
| Net avant financement | 8 400 euros | 4,2 % |
| Net-net avant financement | 7 000 euros | 3,5 % |
Si les 200 000 euros correspondent seulement au prix d’achat, ces taux surestiment la performance. Avec 15 000 euros de frais supplémentaires, le rendement brut devient environ 5,58 %, avant même d’ajouter d’éventuels travaux.
Les dépenses à ne pas oublier
Reconstituez les charges à partir des documents du vendeur et de devis, plutôt qu’avec un forfait unique. Certaines dépenses sont récupérables auprès du locataire ; seule la part restant réellement à votre charge réduit votre rendement.
- Taxe foncière, hors part récupérable comme la taxe d’enlèvement des ordures ménagères.
- Charges de copropriété non récupérables et travaux votés ou prévisibles.
- Assurance propriétaire non occupant, garantie loyers impayés et frais de gestion.
- Entretien, réparations, remplacement du mobilier et frais de relocation.
- Frais comptables, taxes éventuelles liées à l’activité et consommations pendant la vacance.
Les frais de gestion peuvent notamment représenter 6 à 10 % TTC des loyers, selon les prestations. Pour la vacance locative, diminuez les recettes attendues : ne comptez pas la même perte une seconde fois dans les charges.
Intégrer les impôts sans les confondre avec le crédit
La fiscalité dépend du mode de location, du régime retenu et de votre situation personnelle. Il serait trompeur d’appliquer votre tranche marginale d’imposition à tous les loyers : la base imposable peut différer du revenu réellement encaissé après dépenses.
Location nue ou meublée : comparer les bases imposables
En location nue, les revenus relèvent des revenus fonciers. Sous conditions, le micro-foncier s’applique jusqu’à 15 000 euros de revenus fonciers bruts annuels avec un abattement de 30 %. Au régime réel, les charges fiscalement déductibles remplacent cet abattement ; un déficit foncier peut être utilisable selon les règles applicables.
En location meublée, les recettes relèvent des bénéfices industriels et commerciaux. Le micro-BIC prévoit un abattement dont les modalités dépendent notamment de l’activité. Au réel, certaines charges et certains amortissements peuvent réduire le résultat imposable. Le statut LMNP ne signifie pas automatiquement absence d’impôt : simulez aussi les conséquences fiscales à la revente.
En location nue, les prélèvements sociaux sont généralement de 17,2 % pour un résident relevant du régime habituel. Leur addition à une TMI de 30 % donne 47,2 % sur la base imposable concernée, pas sur l’ensemble des loyers. Faites vérifier les hypothèses fiscales avant de retenir un rendement net-net.
Un rendement positif peut cacher une trésorerie négative
Le cash-flow correspond aux encaissements diminués des dépenses, des impôts et des échéances de crédit, assurance comprise. Le remboursement du capital réduit votre trésorerie mais constitue progressivement votre patrimoine ; ce n’est pas une charge d’exploitation. L’effet de levier du crédit peut améliorer la rentabilité de l’apport, mais amplifie aussi les conséquences d’une mauvaise opération.
Juger le taux selon le quartier et le travail demandé
Il n’existe pas de bon taux universel. Des repères de 3 à 5 % brut dans les grandes métropoles et de 7 à 8 % dans certaines villes moyennes donnent un ordre de grandeur, pas une garantie. Un rendement élevé peut rémunérer une demande fragile, des travaux importants ou une revente difficile.
Le studio peut offrir un loyer au mètre carré supérieur, mais davantage de rotations. Un logement familial peut favoriser des locations plus longues. Le meublé permet parfois un loyer supérieur, au prix d’équipements à entretenir. La courte durée exige davantage de gestion et dépend fortement des règles locales.
Observez le sillon des déplacements quotidiens : trajet entre gare et bassin d’emploi, chemin vers le campus, accès aux commerces. Deux rues voisines peuvent répondre à des usages différents. En visitant aux heures de départ et de retour, vous repérez les ruptures de parcours, le bruit ou les accès peu pratiques qui peuvent ralentir une relocation.
Pour améliorer le résultat, privilégiez un prix négocié, des travaux utiles et une location durable plutôt qu’une hausse de loyer irréaliste. Comparez toujours le gain attendu avec le temps de gestion supplémentaire.
Tester le projet avant de faire une offre
Un tableur ou un simulateur de rendement locatif suffit s’il distingue acquisition, exploitation, financement et fiscalité. Construisez trois scénarios : central, prudent et dégradé. Dans le scénario prudent, testez par exemple un mois sans loyer et une réparation imprévue, sans les présenter comme des dépenses certaines chaque année.
- Renseignez le coût complet et un loyer vérifié localement.
- Intégrez les charges documentées et les dépenses futures prévisibles.
- Comparez les régimes fiscaux accessibles à votre situation.
- Calculez le cash-flow et l’épargne de sécurité nécessaire.
- Projetez une revente prudente, nette de frais, d’impôts et du capital restant dû.
Pour comparer plusieurs horizons de détention, le taux de rendement interne, ou TRI, intègre les dates des apports, les flux annuels et la revente. Ne supposez pas une hausse automatique du prix. Un projet solide reste supportable lorsque le loyer tarde à rentrer et que la revente rapporte moins qu’espéré.