Premier investissement immobilier : choisir un bien qui résiste aux imprévus
Un premier investissement immobilier se prépare à partir de ce que vous pouvez supporter, et non du rendement affiché dans une annonce. Pour un achat locatif, trois conditions doivent être réunies : une demande réelle, un financement soutenable et une rentabilité calculée après les charges et la fiscalité. Le bon bien est celui que vous pouvez conserver malgré une période sans locataire ou des travaux imprévus.
Fixer votre budget à partir de votre marge de sécurité
Avant les visites, définissez votre objectif : constituer un patrimoine, préparer un revenu futur ou obtenir immédiatement un complément de trésorerie. Ces ambitions ne conduisent pas aux mêmes achats. Un logement bien placé peut demander un effort d’épargne mensuel tout en répondant à une logique patrimoniale. Un rendement supérieur peut, lui, s’accompagner de davantage de gestion et de risques.
Le budget d’achat ne se limite pas au prix du logement
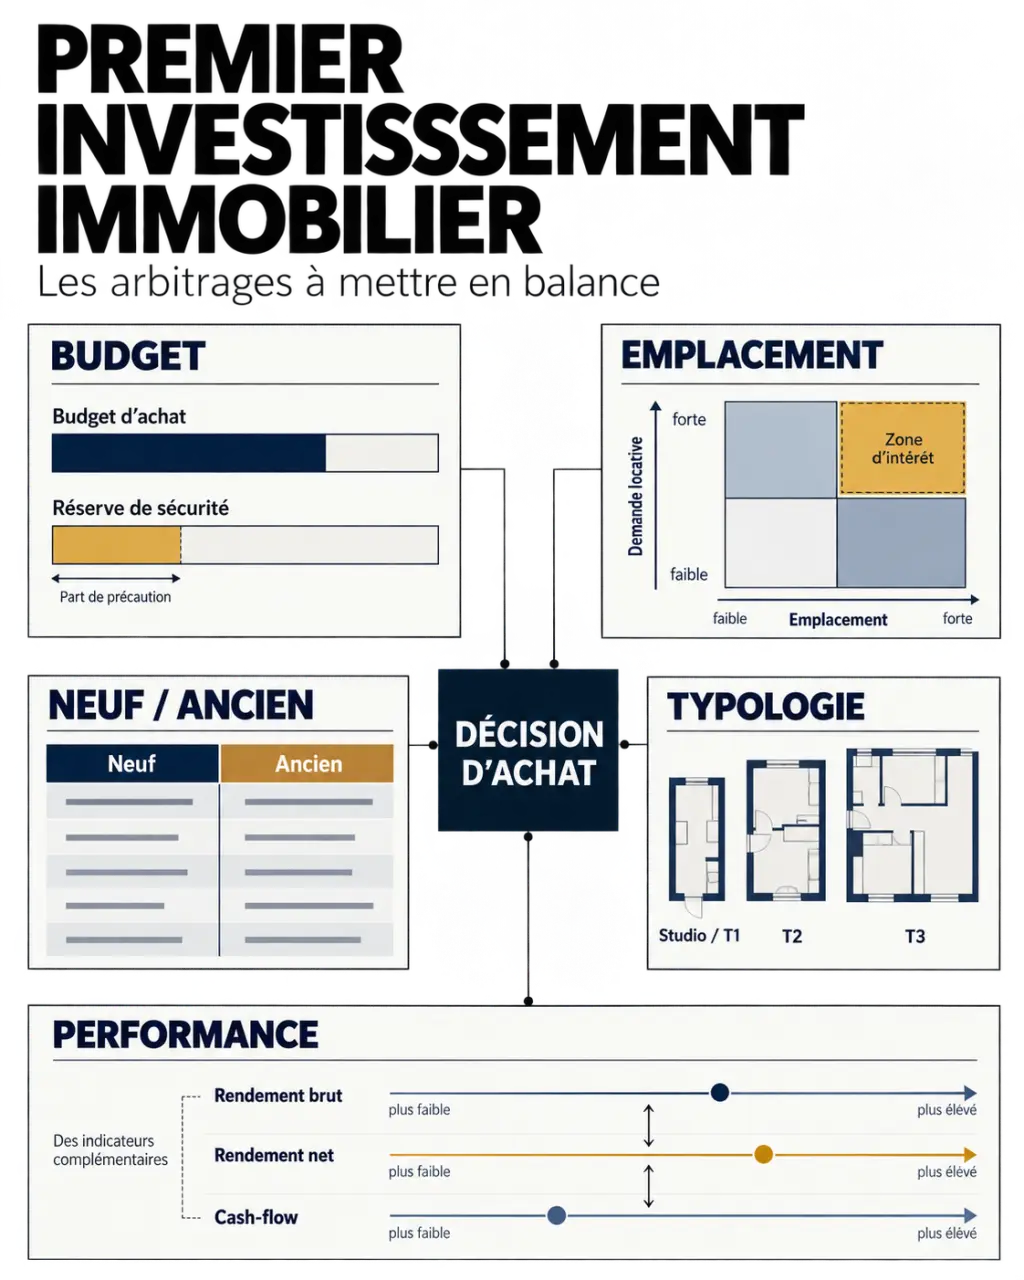
Additionnez le prix, les frais d’acquisition et de financement, les travaux et, en location meublée, le coût de l’équipement. Conservez ensuite une réserve distincte pour les dépenses imprévues. Mobiliser toute votre épargne dans l’apport fragilise le projet dès la première panne ou régularisation de charges.
Votre capacité d’emprunt dépend notamment de vos revenus, de vos crédits existants, de votre reste à vivre et de l’analyse de la banque. Ne considérez pas le loyer attendu comme une recette certaine et intégralement disponible : la banque peut n’en retenir qu’une partie, et vous devrez payer les échéances même pendant une vacance locative.
Comparer les financements sans chercher l’apport minimal à tout prix
Le crédit amortissable est généralement le montage le plus lisible pour débuter : chaque échéance rembourse une part du capital et des intérêts. Comparez le coût total, l’assurance, les garanties et les conditions de remboursement anticipé. Un crédit in fine, dont le capital est remboursé au terme, demande une stratégie patrimoniale et une épargne adaptées.
Un financement à 110 %, qui couvre le prix et les frais annexes, reste soumis à l’accord de la banque : ce n’est pas un droit. Un différé de remboursement peut faciliter une phase de travaux, mais son coût doit être intégré à la simulation. L’effet de levier du crédit amplifie aussi les conséquences d’un mauvais achat.
Choisir un logement en fonction du futur locataire
Commencez par identifier une cible : étudiant, jeune actif, couple ou famille. Vérifiez ensuite que le quartier et le logement répondent à ses besoins. La présence d’une université ne suffit pas à rendre chaque studio attractif, pas plus qu’une gare ne garantit la demande dans toutes les rues voisines.
Évaluez les déplacements quotidiens depuis le logement : quels lieux les structurent, et quels obstacles séparent le locataire de sa destination ? Un emploi accessible sans voiture, des commerces sur le trajet et un transport fréquent peuvent compter davantage qu’une faible distance à vol d’oiseau. Parcourez les trajets réels, notamment le soir : une coupure urbaine ou une correspondance pénible peut réduire l’attrait d’une adresse.
Vérifier le marché plutôt que croire une estimation
Comparez des annonces de logements réellement similaires : surface, état, étage, extérieur, équipement et performance énergétique. Observez leur durée de publication et échangez avec plusieurs professionnels locaux. Vérifiez aussi les règles de fixation du loyer, notamment l’encadrement lorsqu’il s’applique. Un loyer surestimé peut provoquer une vacance qui annule le gain espéré.
| Bien envisagé | Intérêt pour débuter | Point de vigilance |
|---|---|---|
| Studio ou T1 | Budget global souvent plus accessible | Rotation des occupants et remise en état entre deux locations |
| T2 | Peut intéresser des personnes seules et des couples | Prix d’achat à comparer au loyer local |
| T3 ou maison | Adapté à une demande familiale lorsqu’elle existe | Capital engagé et entretien plus importants |
Pensez aussi au futur acquéreur. Un plan fonctionnel, une copropriété entretenue et une adresse recherchée peuvent faciliter la revente, sans en garantir le délai ni le prix. L’immobilier reste un placement peu liquide.
Arbitrer entre neuf et ancien avec un budget travaux crédible
Le neuf offre généralement une meilleure visibilité sur l’état initial du logement et ses performances énergétiques. Son prix d’entrée peut toutefois réduire le rendement. Pour un achat sur plan, intégrez à votre trésorerie le délai avant la perception des loyers et les incertitudes liées à la livraison.
L’ancien permet d’examiner un logement existant et, parfois, d’en améliorer l’usage par des travaux. Mais un prix inférieur ne garantit pas une bonne affaire : la toiture, la façade, le chauffage collectif ou la rénovation énergétique peuvent modifier fortement le coût final.
Examiner le bâtiment, pas seulement l’appartement
Avant de vous engager, consultez les diagnostics, les procès-verbaux d’assemblée générale, le montant des charges et les informations sur les travaux votés ou envisagés. Vérifiez la décence du logement, sa situation énergétique et les restrictions de location applicables au moment où vous prévoyez de le mettre en location.
Faites chiffrer les travaux par des entreprises avant de considérer le budget comme établi. Distinguez le rafraîchissement, la rénovation technique et la transformation nécessitant des autorisations. Un chantier rentable sur le papier peut devenir difficile à financer si son calendrier dérape : prévoyez une marge financière et une période sans loyer.
Calculer ce qu’il reste après les charges, le crédit et l’impôt
Il n’existe pas de rendement idéal valable partout. Comparez les biens selon une méthode identique, puis examinez les raisons des écarts : prix local, état du bâtiment, demande locative ou difficulté de revente. Un rendement élevé appelle une vérification, pas une validation automatique.
- Rendement brut : loyers annuels hors charges divisés par le coût total du projet, puis multipliés par 100.
- Rendement net : loyers diminués des dépenses supportées par le propriétaire, rapportés au même coût total.
- Rendement net-net : résultat intégrant aussi la fiscalité, selon une méthode de calcul clairement définie.
Intégrez notamment la taxe foncière non récupérable, les charges non récupérables, les assurances, l’entretien, la gestion et une hypothèse de vacance. Calculez séparément le cashflow : les encaissements moins toutes les sorties, remboursement du crédit compris. Le capital remboursé constitue du patrimoine, mais reste une sortie de trésorerie.
Choisir la fiscalité après avoir validé le projet
En location nue, les loyers relèvent des revenus fonciers. Au régime réel, certaines dépenses déductibles peuvent créer un déficit foncier, sous conditions. En location meublée, les revenus relèvent des bénéfices industriels et commerciaux. Le statut LMNP n’entraîne pas une exonération automatique : comparez les régimes micro et réel, les frais comptables et les conséquences à la revente.
Ne fondez pas votre achat sur un ancien argumentaire Pinel : le dispositif n’est plus ouvert aux nouveaux investissements. Pour le Denormandie, vérifiez l’éligibilité du bien, les travaux exigés, les engagements locatifs et les plafonds applicables. Faites valider la simulation fiscale en fonction de votre situation personnelle.
Préparer la location avant de signer l’achat
La location meublée exige un équipement conforme et son renouvellement. La location nue évite cette dépense, mais répond à un autre usage. Choisissez selon la demande locale et votre disponibilité, plutôt que pour le seul avantage fiscal supposé.
Gérer vous-même la location implique de publier des annonces, organiser les visites, sélectionner les candidats, préparer le bail et l’état des lieux, puis suivre les incidents. Déléguer réduit cette charge, sans supprimer votre responsabilité ni tous les risques. Comparez les honoraires et les prestations, puis intégrez-les au rendement.
Avant de faire une offre, soumettez votre projet à un scénario dégradé : relocation plus lente, réparation imprévue ou travaux de copropriété. Vérifiez aussi les conditions d’une éventuelle assurance loyers impayés et la conformité des justificatifs demandés aux candidats. Si votre équilibre dépend d’un logement toujours occupé et sans dépense imprévue, revoyez le prix ou renoncez. Pour un premier achat, préserver votre capacité à tenir dans la durée vaut mieux que d’afficher un rendement séduisant.