La meilleure stratégie d’investissement immobilier dépend de votre objectif et de votre risque
Un bon projet immobilier ne se choisit pas d’abord sur un taux de rentabilité affiché. Il doit répondre à une priorité claire : préparer la retraite, créer des revenus complémentaires, valoriser un capital, réduire une pression fiscale ou diversifier une épargne. Le bon support, l’emplacement et le financement découlent ensuite de cet objectif, de votre horizon de détention et du temps que vous pouvez consacrer à la gestion.
Commencer par le résultat attendu, pas par le bien à acheter
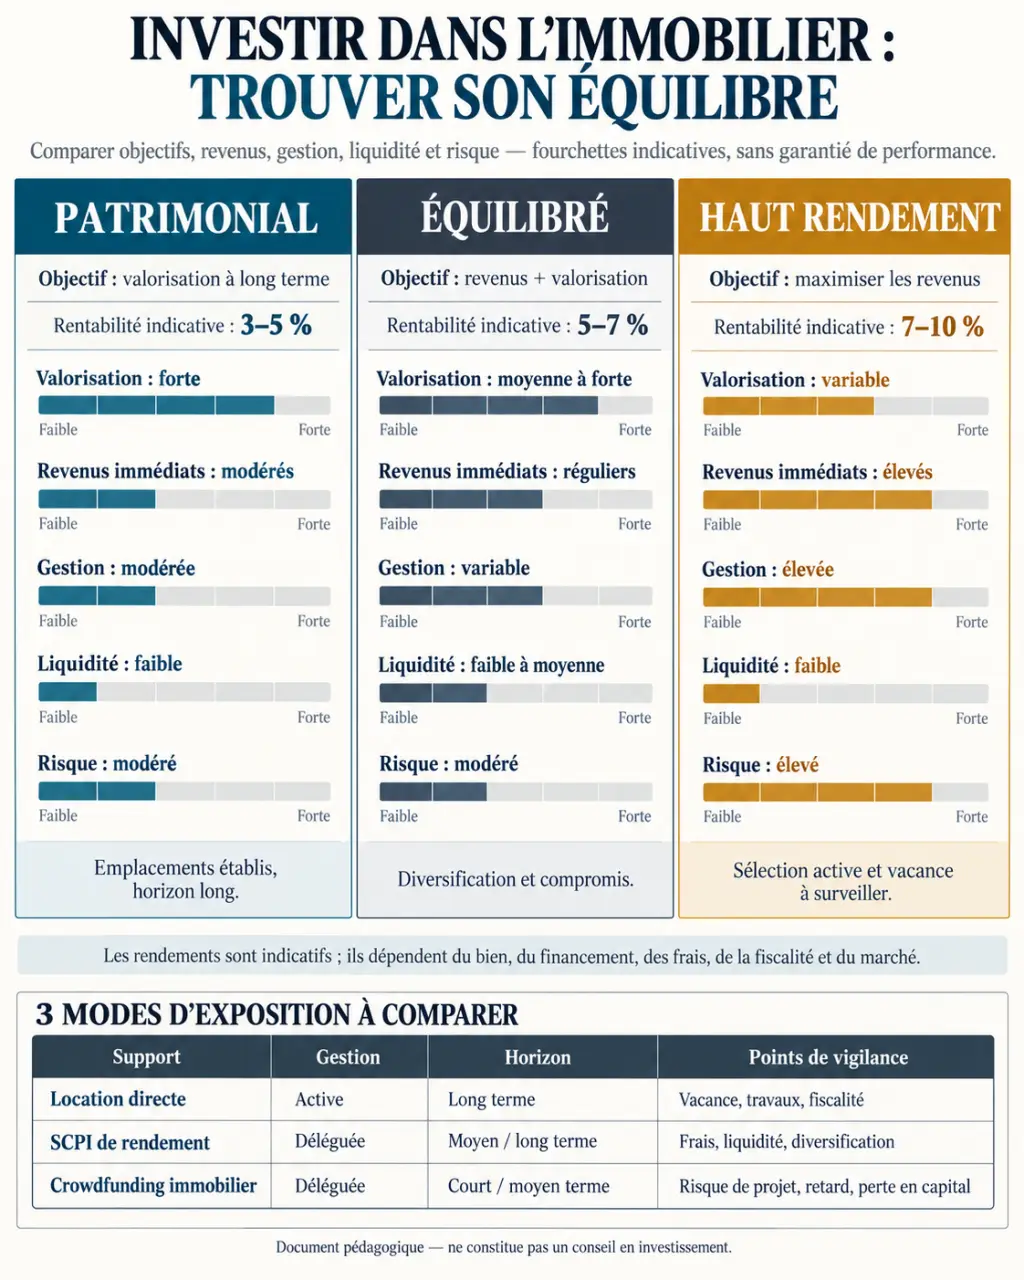
Une stratégie d’investissement immobilier cohérente arbitre entre les revenus encaissés, le potentiel de valorisation à long terme et le niveau de risque accepté. Chercher le rendement maximal peut conduire vers des marchés moins liquides ou une gestion intensive. À l’inverse, privilégier un emplacement très recherché peut réduire le rendement locatif immédiat, tout en renforçant la demande et les perspectives de revente.
| Profil de stratégie | Priorité | Rentabilité généralement visée | Horizon et contraintes |
|---|---|---|---|
| Patrimoniale | Valorisation, sécurité locative, revente | Entre 3 % et 5 % | Horizon long, souvent 10 ans ou davantage |
| Équilibrée | Revenus et potentiel de valorisation | Entre 5 % et 7 % | Analyse fine du marché et gestion modérée |
| Haut rendement | Cash-flow et revenus immédiats | Entre 7 % et 10 % | Gestion active, travaux ou risque locatif plus élevé |
La stratégie patrimoniale privilégie la qualité de l’emplacement
Cette approche convient à l’investisseur qui peut immobiliser son capital longtemps et recherche avant tout un actif facile à louer et à revendre. Un studio ou un T2 bien situé, dans une grande agglomération ou un quartier établi, répond souvent à cette logique. La rentabilité peut être plus modeste : à Paris, elle était proche de 3 % en 2019. En contrepartie, la profondeur du marché locatif, les services et les transports peuvent limiter le risque de vacance.
La stratégie équilibrée cherche un marché locatif lisible
Elle associe un prix d’achat raisonnable, une demande locative durable et un bien simple à exploiter. Certaines villes moyennes, périphéries connectées ou villes universitaires peuvent offrir cet équilibre. Des rentabilités comprises entre 5 % et 7 % sont notamment évoquées à Rennes ou Strasbourg. L’objectif n’est pas de trouver une ville « miracle », mais de vérifier la cohérence entre le niveau des loyers, la population locataire, les emplois, les transports et le prix de revente.
Le haut rendement réclame une gestion plus rigoureuse
Colocation, immeuble de rapport, location meublée ou courte durée peuvent augmenter les recettes, mais aussi les charges, la rotation des occupants et le temps de gestion. Un rendement élevé ne garantit donc pas une performance nette élevée. Il peut refléter un besoin de travaux important, une demande locative fragile ou une revente plus difficile. Cette stratégie convient davantage à un investisseur capable de suivre ses chiffres et d’absorber des périodes sans locataire.
Calculer la rentabilité réelle avant de signer
La rentabilité brute est un premier indicateur : elle rapporte les loyers annuels au prix d’acquisition. Elle ne suffit pas pour comparer deux projets. Il faut aussi intégrer les frais de notaire, le crédit, l’assurance emprunteur, la taxe foncière, les charges non récupérables, l’assurance, la gestion, l’entretien, les travaux et la fiscalité. Le calcul doit porter sur le coût total du projet, pas uniquement sur le prix affiché du bien.
Brut, net et cash-flow : trois lectures complémentaires
- La rentabilité brute compare rapidement le loyer annuel au coût d’achat hors charges.
- La rentabilité nette retire les charges récurrentes supportées par le propriétaire.
- La rentabilité nette-nette ajoute l’effet de la fiscalité et donne une vision plus proche du revenu réellement conservé.
- Le cash-flow mesure ce qu’il reste chaque mois après le loyer, les charges et la mensualité de crédit.
Un bien affichant 8 % brut peut devenir peu confortable si les travaux, la copropriété et les mensualités absorbent les loyers. À l’inverse, un projet moins rentable sur le papier peut présenter un cash-flow mieux maîtrisé grâce à un achat négocié, un financement adapté et une vacance faible. Simulez un scénario normal, puis un scénario dégradé avec un mois sans loyer, un impayé ou une dépense imprévue. Cette comparaison permet de mesurer la résistance du projet, plutôt que de retenir uniquement son meilleur résultat.
Observer le corridor de vie autour du bien
Au-delà du quartier administratif, regardez le corridor réellement emprunté par les futurs locataires : sortie de gare, arrêt de bus, commerces du quotidien, campus, bassin d’emploi, éclairage et trajet à pied jusqu’au logement. Cette bande de mobilité concrète compte parfois davantage qu’une adresse située dans une commune réputée. Un appartement proche d’un axe de déplacement fluide, sans être exposé directement aux nuisances, peut bénéficier d’une demande plus stable et réduire la durée de relocation.
Immobilier direct, SCPI ou crowdfunding : choisir le niveau d’implication
L’investissement locatif direct donne la main sur le bien, les travaux, le locataire et le financement. La pierre-papier et le crowdfunding simplifient l’accès à l’immobilier, mais ne font pas disparaître le risque de perte en capital ni les contraintes de liquidité. Le choix dépend donc autant de votre budget que de votre disponibilité et de votre capacité à gérer les imprévus.
| Solution | Gestion | Horizon | Points de vigilance |
|---|---|---|---|
| Location directe | Forte ou déléguée | Long terme | Vacance, impayés, travaux, concentration sur un bien |
| SCPI de rendement | Professionnelle | 10 ans ou plus | Frais, liquidité, valeur des parts et revenus non garantis |
| Crowdfunding immobilier | Très limitée | 12 à 36 mois | Risque de projet, retard, défaut et perte en capital |
Les SCPI donnent accès à un patrimoine diversifié et géré professionnellement. Leur taux de distribution moyen était de 4,52 % en 2023, tandis que certaines SCPI ont distribué plus de 7 %. Ces niveaux ne garantissent pas les performances futures. Le crowdfunding immobilier est généralement accessible autour de 1 000 €, avec des rendements annoncés entre 7 % et 10 %. L’argent reste toutefois immobilisé pendant la durée du projet et les gains sont soumis à la Flat Tax de 30 %.
Choisir le bien et le mode de location selon la demande locale
Le type de bien doit correspondre au profil des occupants présents sur place. Un studio proche d’un campus, un T2 près d’un bassin d’emploi ou une colocation dans une zone tendue ne répondent pas aux mêmes règles de loyer, de rotation et d’équipement. Avant toute offre, analysez les annonces comparables, les loyers réellement pratiqués, le délai de location et l’état du parc concurrent. Cette vérification aide à distinguer un rendement théorique d’une demande locative réelle.
Location nue, meublée, colocation ou courte durée
La location classique apporte en principe davantage de stabilité et une organisation simple. Le meublé, notamment sous le régime LMNP lorsque la situation s’y prête, peut répondre à une demande de mobilité, mais impose un équipement et une gestion plus suivie. La colocation peut améliorer le revenu par mètre carré, à condition de proposer des chambres fonctionnelles, des espaces communs adaptés et un règlement clair. La courte durée peut générer davantage de recettes dans certains secteurs, tout en restant sensible à la réglementation locale et à la saisonnalité.
Le DPE doit être examiné avant même de chiffrer le loyer. Un logement énergivore peut nécessiter des travaux coûteux, réduire l’attractivité du bien et, selon sa classe énergétique, entraîner des restrictions progressives à la location. Intégrez l’isolation, le chauffage, la ventilation et les travaux de copropriété dans le budget global. Ces éléments ne doivent pas être traités comme un détail après l’acquisition.
Transformer l’analyse en décision d’investissement
Le crédit crée un effet de levier, mais il augmente aussi la sensibilité du projet aux taux, aux assurances et aux charges mensuelles. Une capacité d’emprunt théorique ne suffit pas. Le reste à vivre, l’apport disponible, les frais d’acquisition et une réserve de sécurité doivent rester compatibles avec votre situation personnelle.
- Fixez un objectif prioritaire : patrimoine, revenus, rendement, diversification ou fiscalité.
- Déterminez votre horizon : un projet de court terme ne se construit pas comme un actif à conserver dix ans.
- Budgétez le coût complet : prix, notaire, travaux, mobilier, crédit, charges et fiscalité.
- Testez la demande locale : loyers, vacance, profil des locataires et concurrence.
- Prévoyez les aléas : impayés, sinistralité, entretien, rénovation énergétique et revente.
Les impayés restent un risque réel, avec environ 200 000 cas annuels pour près de 13 millions de baux signés, soit un taux de sinistralité cité de 1,5 %. Une assurance, une sélection sérieuse des dossiers et une trésorerie de précaution peuvent protéger le projet, sans supprimer tous les risques. La meilleure stratégie n’est donc pas celle qui affiche le taux le plus élevé, mais celle dont les revenus, les contraintes et les scénarios défavorables restent supportables pour vous.