Expert en gestion de patrimoine : un bilan avant les placements, une stratégie avant les produits
Un expert en gestion de patrimoine analyse votre situation financière, familiale et professionnelle pour organiser vos biens, préparer vos projets et protéger vos proches. Son rôle ne se limite pas à proposer des placements : il relie les décisions d’épargne, d’immobilier, de retraite et de transmission. Pour choisir un professionnel ou envisager ce métier, il faut distinguer ses compétences, son cadre d’exercice et les étapes concrètes de son accompagnement.
Un métier transversal, derrière plusieurs appellations
L’expert en gestion de patrimoine construit une stratégie à partir d’une vision globale : ce que le client possède, ce qu’il doit, ses ressources et ses objectifs. Il accompagne des particuliers, des familles, des professions libérales ou des dirigeants. La complexité de la situation compte autant que le montant du patrimoine : un changement familial ou une cession d’entreprise peut justifier un conseil spécialisé.
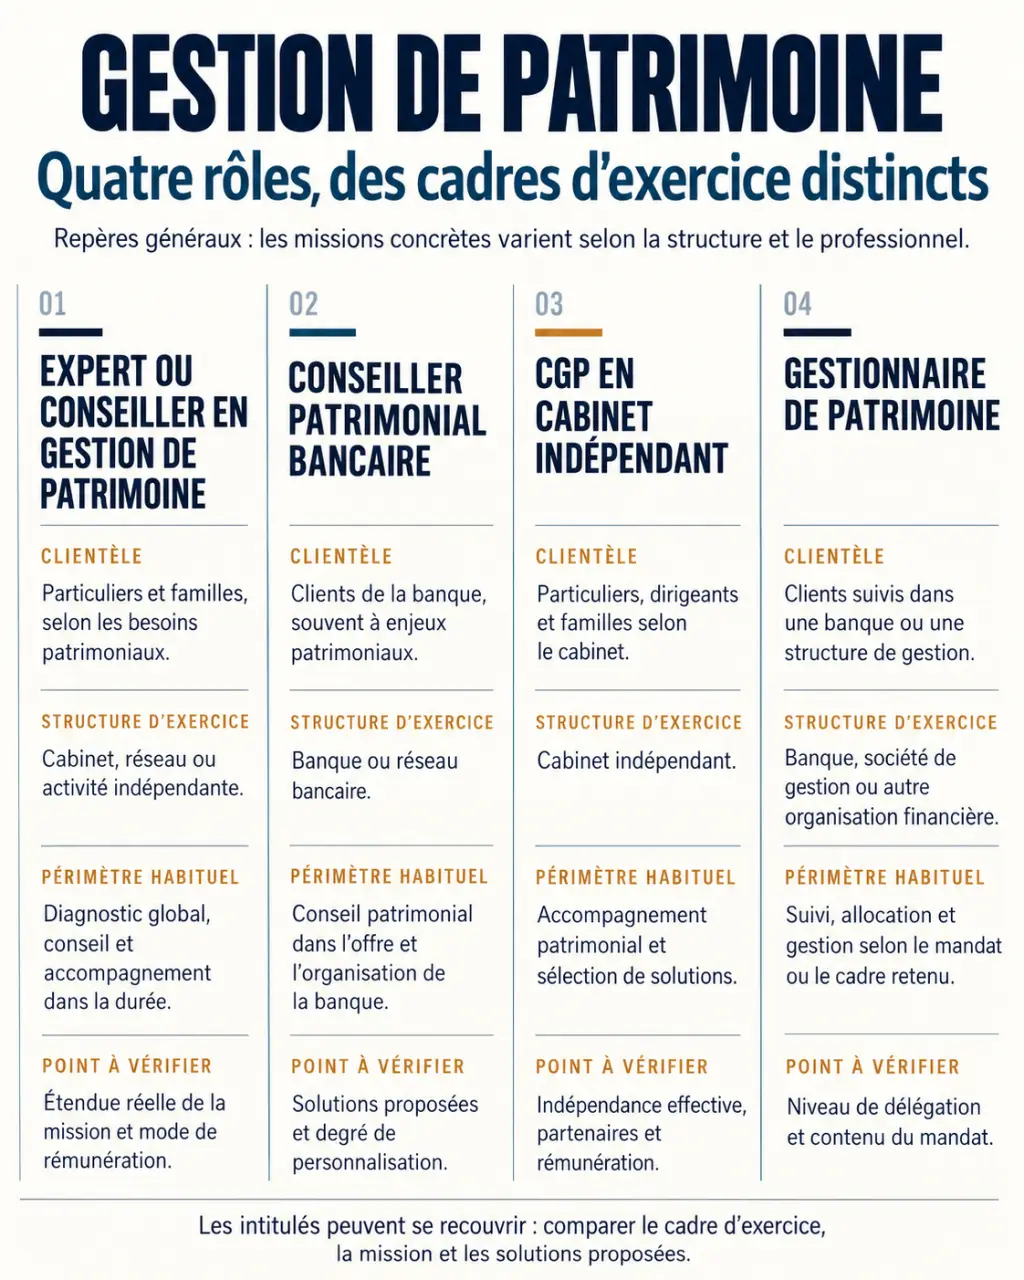
Les termes expert, conseiller en gestion de patrimoine et gestionnaire de patrimoine recouvrent parfois des fonctions proches. L’intitulé seul ne renseigne cependant ni sur les habilitations du professionnel, ni sur son offre, ni sur sa rémunération.
| Appellation | Positionnement habituel | Point à vérifier |
|---|---|---|
| Expert ou conseiller en gestion de patrimoine | Diagnostic global et recommandations patrimoniales | Compétences, statuts et périmètre de la mission |
| Conseiller patrimonial bancaire | Accompagnement au sein d’un établissement bancaire, souvent auprès d’une clientèle haut de gamme | Étendue de l’offre et accès aux expertises internes |
| CGP exerçant en cabinet indépendant | Accompagnement hors d’un réseau bancaire salarié | Partenaires, commissions et conditions d’indépendance du conseil |
| Gestionnaire de patrimoine | Fonction variable selon la structure, proche du conseil ou du suivi des avoirs | Existence éventuelle d’un mandat de gestion |
Exercer dans un cabinet indépendant ne signifie pas automatiquement délivrer un conseil indépendant au sens réglementaire. Il faut examiner les conditions réelles de l’accompagnement plutôt que se fier à une appellation commerciale.
Le bilan patrimonial transforme un inventaire en décisions
Le premier travail consiste à comprendre la situation avant de sélectionner une solution. L’entretien de découverte aborde aussi bien les projets que les contraintes : achat immobilier, revenus futurs, protection du conjoint, financement des études ou transmission. Le professionnel évalue également les connaissances financières du client, sa tolérance au risque et sa capacité à supporter des pertes.
Les informations à réunir
Un bilan utile rapproche les actifs et les dettes, mais aussi les revenus et les dépenses. La situation civile, le régime matrimonial et les dispositions déjà prises influencent l’analyse. Les documents doivent permettre de comprendre la propriété des biens, leur financement et leur disponibilité.
- Actifs : comptes, placements, immobilier, participations professionnelles et biens mobiliers significatifs.
- Passif : emprunts, engagements financiers et échéances.
- Flux : revenus, charges récurrentes, capacité d’épargne et besoins prévisibles.
- Cadre personnel : famille, fiscalité, contrats d’assurance et objectifs hiérarchisés.
Du diagnostic au suivi
Le rapport patrimonial fait ressortir les déséquilibres : concentration immobilière, épargne peu disponible, protection insuffisante ou décalage entre risque et horizon. Les recommandations doivent ensuite préciser les conséquences, les frais, les contraintes et un calendrier. Leur mise en œuvre dépend de l’accord du client et des compétences autorisées du professionnel.
Un patrimoine s’observe aussi à travers une fenêtre de temps. Un logement peut représenter une valeur importante sans fournir l’argent nécessaire à une dépense prochaine. Demandez donc au conseiller de distinguer ce qui est mobilisable immédiatement, à l’échéance d’un projet et seulement à long terme. Cette lecture évite de confondre richesse détenue et capacité réelle à financer sa vie.
Le suivi sert à réviser la stratégie après une évolution familiale, professionnelle, fiscale ou financière. Sa fréquence et son contenu doivent être convenus dès le départ.
Des solutions choisies selon le besoin, pas selon leur avantage fiscal
La gestion de patrimoine mobilise le droit civil, la fiscalité, la finance, l’assurance, l’immobilier et le financement. L’enjeu est d’arbitrer entre plusieurs objectifs parfois contradictoires : obtenir du rendement, conserver des liquidités, limiter le risque et transmettre. Une économie d’impôt ne suffit jamais à rendre un investissement pertinent.
Vérifier la certification RNCP Gestionnaire de patrimoine — Consultez la fiche officielle pour vérifier l’intitulé, le niveau et la validité de la certification RNCP41121.
Épargne, immobilier, retraite et protection
L’assurance-vie, le plan d’épargne retraite (PER), les fonds, les ETF ou les SCPI peuvent répondre à des besoins différents. Le conseiller doit expliquer les supports retenus, leurs frais, leur risque de perte et leurs conditions de sortie. Une enveloppe fiscale ne garantit pas le capital des investissements qu’elle contient.
Pour l’immobilier, l’analyse porte notamment sur le financement, les charges, la fiscalité et la concentration du patrimoine. Pour la retraite, elle rapproche les revenus attendus des dépenses futures. La prévoyance complète cette réflexion en examinant les conséquences d’un décès, d’une incapacité ou d’une invalidité.
Transmission et patrimoine professionnel
Chez un dirigeant, patrimoine privé et entreprise sont souvent étroitement liés. Le spécialiste peut préparer les conséquences d’une cession, examiner la protection sociale ou organiser une réflexion sur la transmission. Il coordonne alors, selon les besoins, le notaire, l’avocat et l’expert-comptable : il ne remplace pas leurs compétences réservées.
Il est préférable de consulter avant une opération engageante plutôt qu’après sa signature. Une donation, un changement de détention immobilière ou une vente d’entreprise peuvent modifier durablement les options possibles.
Choisir un professionnel sur des engagements vérifiables
La confiance compte, mais elle doit s’appuyer sur des éléments concrets. La CNCEF rapporte que 78 % des clients interrogés considèrent les CGP comme la meilleure source de conseil patrimonial, selon le 12e Baromètre du marché des CGPI et de leurs clients, réalisé par Kantar pour BNP Paribas Cardif. Cette appréciation ne dispense pas d’examiner chaque proposition.
Avant de vous engager, demandez une présentation écrite du périmètre de mission et des modalités de rémunération : honoraires, commissions sur les solutions distribuées ou combinaison des deux. Faites préciser le coût du bilan, celui de la mise en œuvre et celui du suivi.
- Vérifiez les statuts et immatriculations correspondant aux activités effectivement proposées, notamment auprès de l’ORIAS lorsque cela s’applique.
- Demandez avec quels établissements le professionnel travaille et comment il sélectionne ses solutions.
- Exigez une explication compréhensible des risques, frais et conflits d’intérêts éventuels.
- Clarifiez qui décide, qui exécute les opérations et qui assure le suivi.
Un professionnel sérieux accepte de documenter ses recommandations et de présenter leurs limites. Une promesse de rendement élevé sans risque ou une pression pour signer rapidement doivent inciter à suspendre la décision.
Se former au métier : expertise technique et pratique du conseil
Les parcours passent généralement par des études en finance, banque, assurance, droit ou gestion de patrimoine, puis par une spécialisation. ESG Finance présente notamment un Bachelor Finance de 3 années, suivi d’un parcours en gestion de patrimoine et gestion privée. La formation continue permet aussi à des professionnels expérimentés de développer cette expertise.
ESBanque présente une formation CESB associée à une certification de niveau 7. Avant toute inscription, vérifiez sur France Compétences l’intitulé exact, la validité de l’enregistrement au Répertoire national des certifications professionnelles (RNCP), le certificateur et les voies d’accès, dont la validation des acquis de l’expérience (VAE) lorsqu’elle est proposée. Un niveau RNCP ne doit pas être confondu avec un diplôme national de master.
Au-delà du programme, examinez la place des études de cas, du diagnostic et de la restitution au client. Le métier exige de la rigueur, une veille juridique et fiscale, de l’écoute et une réelle pédagogie. Il comporte aussi une dimension commerciale : développer une clientèle sans laisser la vente prendre le pas sur l’adéquation du conseil.
Les débouchés se trouvent notamment en banque, en assurance, dans des cabinets spécialisés ou au sein d’équipes patrimoniales liées au notariat. Avec l’expérience, les évolutions peuvent mener vers l’ingénierie patrimoniale, l’encadrement ou la création d’un cabinet, sous réserve de satisfaire aux exigences propres aux activités exercées.