Guide d’investissement immobilier : du rendement affiché à l’argent réellement disponible
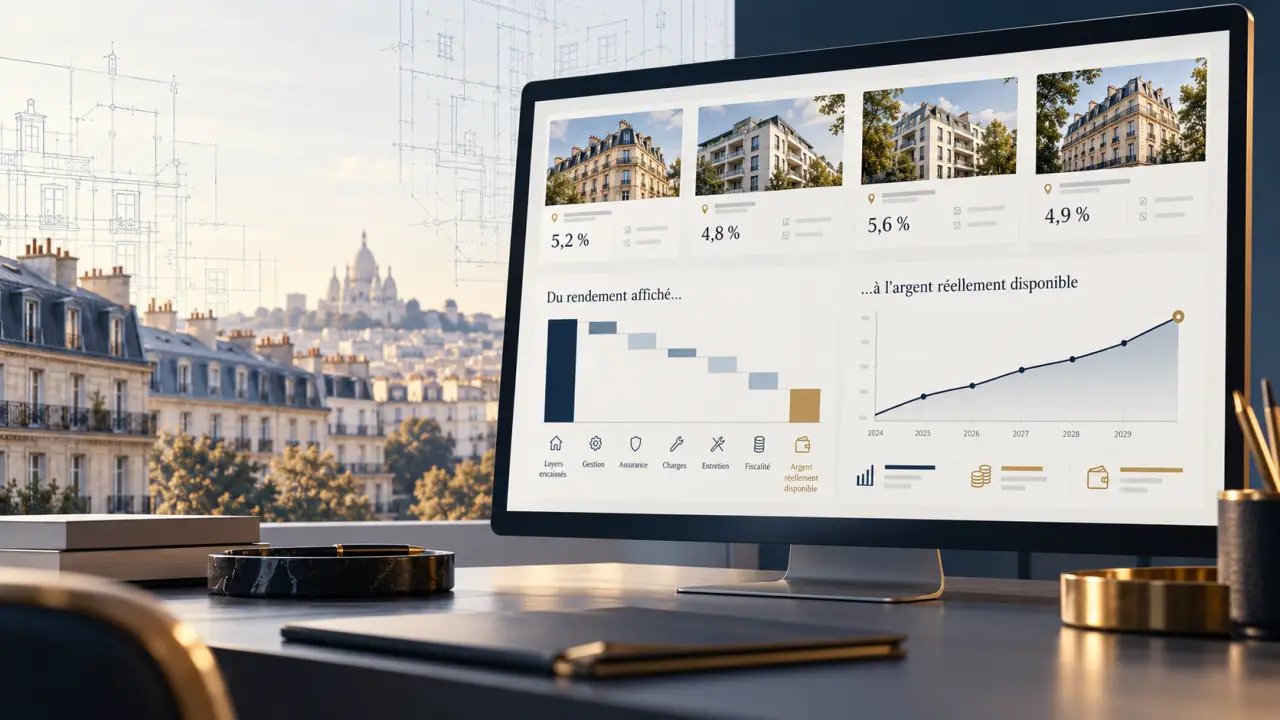
Un investissement immobilier se juge sur ce qu’il vous reste après les charges, le crédit et l’impôt, pas seulement sur le loyer annoncé. Pour constituer un patrimoine, préparer votre retraite ou obtenir un revenu complémentaire, commencez par fixer votre effort d’épargne acceptable. Le choix du bien et du montage vient ensuite.
Choisir une stratégie compatible avec votre budget et votre disponibilité
L’immobilier consiste à engager du capital dans un bien ou des parts de sociétés immobilières, en espérant des revenus et éventuellement une plus-value. Ni le rendement ni le capital ne sont garantis. L’effet de levier du crédit permet d’acheter avec une somme personnelle limitée, mais impose de rembourser même lorsque les loyers manquent.
Calculer la rentabilité réelle d’un investissement immobilier
Renseignez les éléments du projet pour obtenir une estimation transparente de sa rentabilité, de la mensualité du crédit et du cash-flow.
Résultats estimatifs
Coût total = achat + frais d’acquisition + travaux + équipement.
Loyers perçus = loyer mensuel × 12 × (1 − taux de vacance).
Charges annuelles retenues = charges propriétaire + taxe foncière + assurance + frais de gestion.
Rendement brut = loyers perçus ÷ coût total × 100.
Rendement net = (loyers perçus − charges annuelles retenues) ÷ coût total × 100.
Mensualité = capital × [taux périodique × (1 + taux périodique)nombre de périodes] ÷ [(1 + taux périodique)nombre de périodes − 1].
Cash-flow annuel = loyers perçus − charges annuelles retenues − annuités de crédit − impôt.
Cette simulation est indicative. L’impôt annuel est celui que vous avez estimé : aucun taux fiscal n’est calculé automatiquement. Les conditions du crédit, les charges réelles et la fiscalité peuvent modifier le résultat.
Distinguez deux objectifs : percevoir de l’argent maintenant ou construire un patrimoine pour plus tard. Un logement financé à crédit peut répondre au second sans satisfaire le premier. Votre horizon doit aussi absorber les frais d’acquisition et une revente potentiellement longue.
| Solution | Intérêt principal | Point de vigilance |
|---|---|---|
| Location nue | Gestion généralement plus stable, sans mobilier | Fiscalité des revenus fonciers et entretien |
| Location meublée ou colocation | Adaptation aux étudiants et aux actifs mobiles | Rotation, équipement et gestion plus soutenue |
| Ancien avec travaux | Possibilité d’améliorer le logement et sa valeur | Coût réel du chantier et rénovation énergétique |
| Neuf | Moins de travaux immédiats en principe | Prix d’achat, délais de livraison et demande locale |
| SCPI | Gestion déléguée et exposition à plusieurs immeubles | Frais, baisse possible des distributions et liquidité limitée |
| Résidence étudiante ou senior gérée | Exploitation confiée à un opérateur | Solidité de l’exploitant et clauses du bail commercial |
Un investisseur peu disponible peut préférer des SCPI ou une gestion déléguée. Un propriétaire proche du logement peut gérer lui-même, à condition de connaître ses obligations. Le crowdfunding immobilier relève d’une autre logique : financer une opération avec un risque de retard et de perte en capital, plutôt que percevoir un loyer régulier.
Vérifier la demande réelle avant de négocier le prix
Une ville attractive ne garantit pas la location de chaque appartement. Analysez les emplois, les transports, les établissements d’enseignement et les services, puis confrontez le logement aux besoins locaux : surface, nombre de chambres, extérieur, stationnement. Comparez les loyers de biens similaires et interrogez plusieurs professionnels sur les délais de relocation.
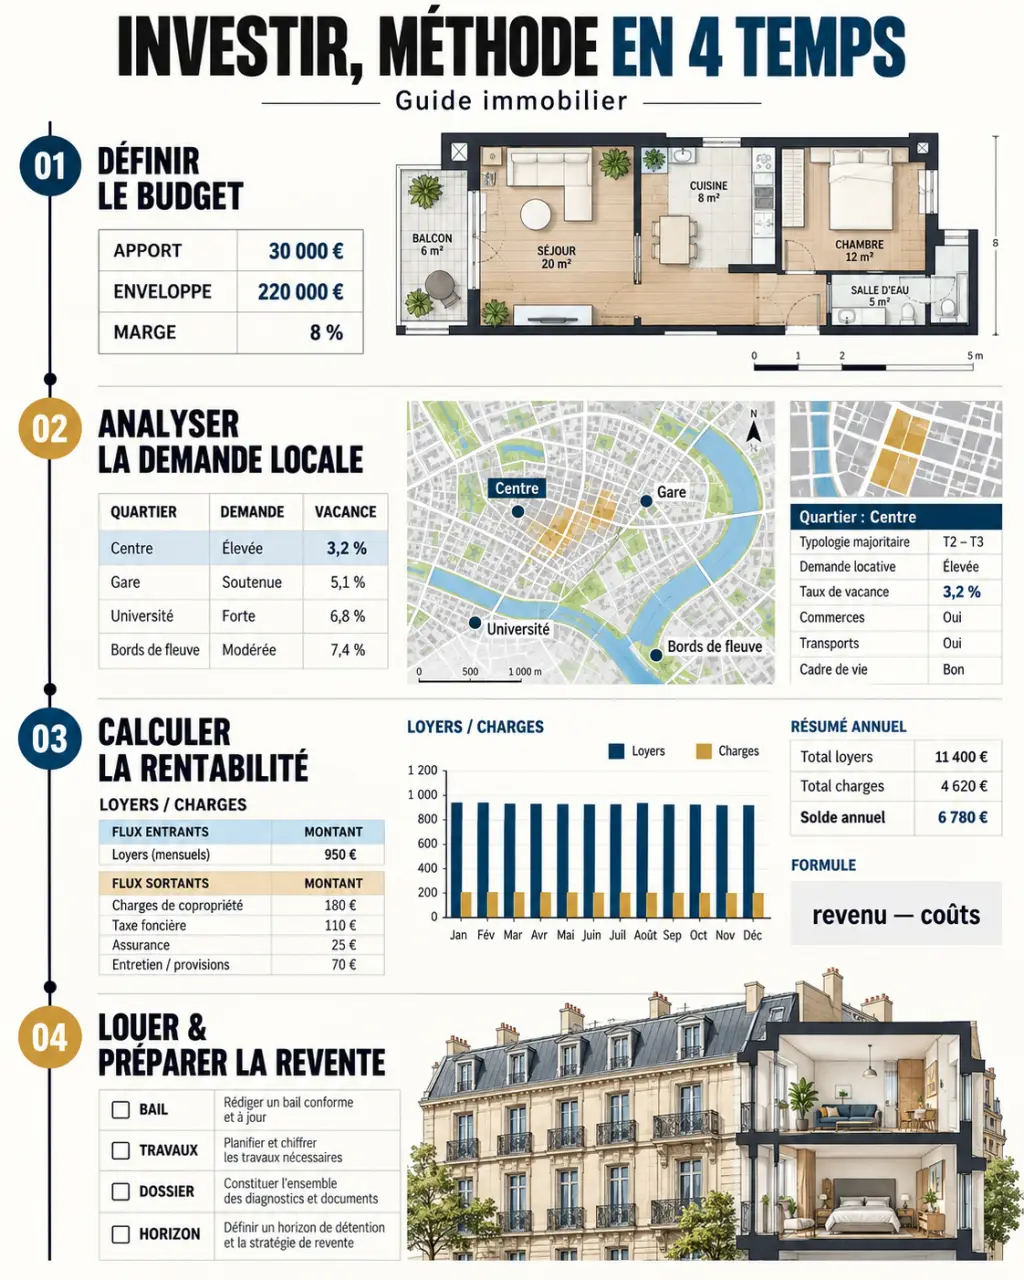
Raisonnez à la maille du trajet quotidien, plutôt qu’à celle du code postal. Deux rues proches peuvent desservir très différemment une gare, un campus ou un bassin d’emploi. Dessinez le parcours de votre futur locataire : courses, transport, retour le soir, nuisances traversées. Cette lecture par les usages révèle parfois une coupure urbaine qu’un prix moyen au mètre carré masque complètement.
Pour éviter de surpayer, confrontez le prix demandé aux transactions effectivement réalisées, notamment avec DVF, en tenant compte de l’étage, de l’état et de la surface. Un prix bas peut simplement compenser des travaux importants ou une faible demande.
- Dans le logement : examinez le DPE, l’humidité, la ventilation, les installations et les devis nécessaires.
- Dans la copropriété : lisez les procès-verbaux d’assemblée générale, les charges, les impayés et les travaux votés ou envisagés.
- Sur le plan réglementaire : vérifiez la possibilité de louer, les contraintes énergétiques, l’encadrement éventuel des loyers et les autorisations locales.
Investir loin de chez soi reste envisageable si les visites, le suivi des travaux et les interventions sont organisés. Le déplacement et la délégation doivent alors figurer dans le budget.
Passer du rendement brut au budget réellement encaissé
Calculer sur le coût total, pas seulement sur le prix affiché
Le coût de revient comprend l’achat, les frais d’acquisition, les travaux et l’équipement initial. Le rendement brut correspond aux loyers annuels hors charges divisés par ce coût, multipliés par 100. Le rendement net retranche les dépenses du propriétaire : taxe foncière non récupérable, assurances, gestion, entretien et charges non récupérables.
Exemple pédagogique : pour un coût total de 180 000 € et un loyer de 750 € par mois, les recettes annuelles atteignent 9 000 €, soit 5 % brut. Si les dépenses annuelles représentent 1 800 à 2 700 €, le rendement descend à 3,5 à 4 % net, avant financement et impôt. Une période sans locataire le réduit encore.
Distinguer rentabilité et trésorerie
Le cash flow est l’argent restant après les dépenses, les échéances du crédit et la fiscalité. Il peut être négatif même lorsque le rendement paraît intéressant. Le remboursement du capital contribue à votre patrimoine, mais ne constitue pas de l’argent disponible pour payer une réparation.
Construisez un scénario central et un scénario dégradé : vacance, travaux imprévus, loyer inférieur aux attentes. Une provision annuelle de 0,5 % de la valeur du bien pour les travaux peut servir de première hypothèse, à adapter fortement à son état. Pour comparer des projets sur toute leur durée, le TRI intègre aussi les apports successifs et la revente ; il dépend donc beaucoup du prix de sortie retenu.
Faire travailler ensemble le crédit et la fiscalité
La banque examine vos revenus, vos charges, vos crédits et votre reste à vivre. Elle ne retient pas nécessairement la totalité des loyers prévisionnels. Un apport d’environ 10 % constitue un repère courant, pas une obligation universelle : investir sans apport dépend du dossier et des conditions du prêteur. Conservez surtout une réserve disponible après l’achat.
Consultez les prix des transactions immobilières — L’outil officiel permet de consulter les valeurs foncières déclarées pour les ventes immobilières en France.
Les financements peuvent s’étendre sur 15 à 25 ans, selon le dossier et les règles applicables. Allonger la durée diminue généralement la mensualité, mais augmente le coût total. Comparez le TAEG, l’assurance, les garanties et les conditions de remboursement anticipé, pas seulement le taux nominal.
La fiscalité doit être simulée avant l’offre d’achat :
- Location nue : les loyers relèvent des revenus fonciers. Sous conditions, le micro-foncier applique un abattement de 30 %, laissant 70 % des recettes imposables. Le réel permet de déduire certaines charges ; un déficit foncier peut être utilisable selon les règles applicables.
- Location meublée : les recettes relèvent des BIC. Le régime dépend notamment du type de location et des seuils en vigueur. Au réel, l’amortissement peut réduire le résultat taxable, parfois jusqu’à 0 €, sans supprimer toutes les obligations ni les conséquences fiscales à la revente.
- SCI : c’est un outil de détention et d’organisation, notamment à plusieurs, pas une réduction d’impôt automatique. Le choix fiscal et une activité meublée nécessitent une analyse spécifique.
Une réduction fiscale ne compense pas un mauvais achat. Faites comparer les régimes avec vos revenus, vos travaux et votre scénario de revente par un professionnel compétent.
Organiser la location et prévoir une sortie réaliste
Avant la mise en location, préparez les diagnostics, un bail adapté, l’état des lieux et, en meublé, l’inventaire des équipements obligatoires. Le bailleur doit fournir un logement décent, respecter les règles de fixation du loyer et assurer les réparations qui lui incombent. La sélection du locataire doit reposer sur des critères objectifs et des justificatifs autorisés.
Une garantie loyers impayés, ou GLI, peut couvrir certains sinistres sous conditions : vérifiez l’éligibilité du dossier, les exclusions et les délais. Elle ne remplace ni une réserve de trésorerie ni un suivi régulier. Pour déléguer, comparez le coût complet du mandat : gestion courante, recherche de locataire, état des lieux et suivi des travaux peuvent être facturés séparément.
Enfin, préparez la revente dès l’achat. Un logement fonctionnel, bien entretenu et adapté à plusieurs profils d’occupants offre davantage d’options. Avant de signer, assurez-vous de pouvoir répondre à trois questions : qui louera, combien devrez-vous réellement verser chaque mois et comment revendrez-vous si votre situation change ? Ces réponses valent davantage qu’une promesse de rendement.