Investissement immobilier en entreprise : SCI ou achat direct, ce qui change vraiment pour votre capacité d'emprunt
Une société qui dégage de la trésorerie peut la laisser dormir, la réinvestir dans son activité ou la placer dans la pierre. L'investissement immobilier en entreprise séduit parce qu'il combine des loyers réguliers et un actif tangible. Mais le choix du montage (achat direct, SCI, véhicule indirect) pèse davantage sur le résultat que le bien lui-même. Voici comment s'y retrouver.
Pourquoi l'immobilier d'entreprise attire les investisseurs
Par immobilier d'entreprise, on désigne les actifs tertiaires : bureaux, locaux d'activités, commerces, entrepôts. Ils sont loués à des professionnels, avec une logique très différente de celle du logement.
Des atouts qui tiennent à la nature du bail
Le bail commercial classique, dit « 3/6/9 », engage le locataire sur une période longue, avec des possibilités de sortie encadrées à chaque échéance triennale. Le bail professionnel, lui, court sur 6 ans. Cette durée donne une visibilité sur les loyers que le résidentiel offre rarement. Les rendements sont par ailleurs souvent supérieurs à ceux du logement, et la vacance locative est généralement plus faible sur les actifs bien placés. Beaucoup y voient une forme de valeur refuge pour la trésorerie de l'entreprise.
Des limites à regarder en face
Un local vide, c'est un loyer en moins et des charges qui continuent. La vacance dépend du marché local et du type d'actif, et un entrepôt en périphérie ne se relouera pas comme un bureau bien desservi. Certains baux prévoient aussi des franchises de loyer ou des travaux à la charge du preneur, ce qui modifie le rendement réel les premiers mois. Enfin, le montage convient surtout à une société mature, dont la trésorerie n'est pas indispensable à l'exploitation. Pour une activité cyclique, immobiliser du capital peut devenir un piège au premier ralentissement.
Les quatre grandes façons d'investir
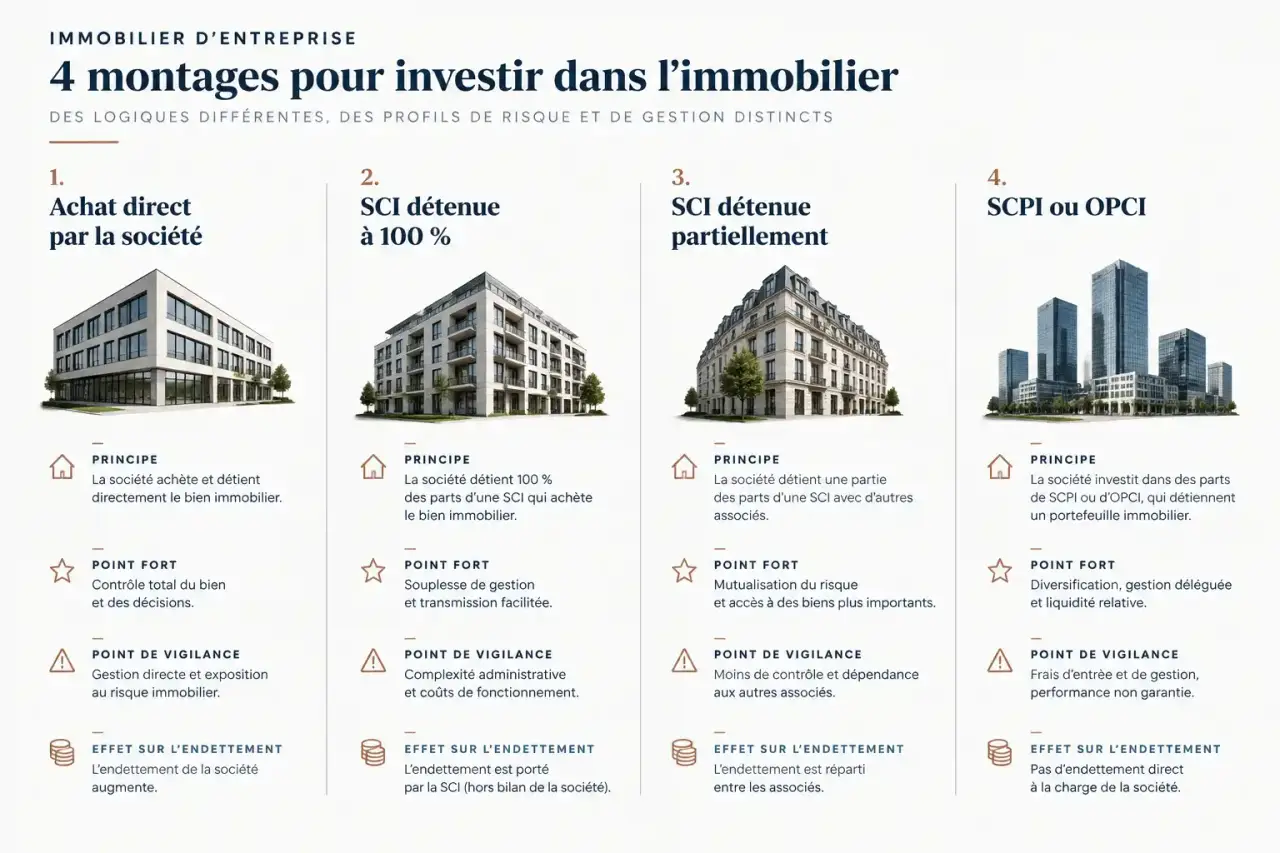
Quatre routes principales existent. Elles diffèrent par le niveau de contrôle, la fiscalité et l'effet sur l'endettement de la société.
| Montage | Principe | Point fort | Point de vigilance |
|---|---|---|---|
| Achat direct par la SAS ou la SARL | Le bien est inscrit au bilan de la société | Simplicité de mise en place | L'emprunt pèse sur la capacité d'endettement de la société |
| SCI détenue à 100 % par la société | Une filiale porte l'immeuble | Séparation entre exploitation et immobilier | Une structure supplémentaire à gérer |
| SCI détenue partiellement | La société s'associe à d'autres porteurs de parts | Partage du risque et de l'apport | Gouvernance et sortie à encadrer |
| SCPI ou OPCI | Placement indirect, la « pierre-papier » | Mutualisation, aucune gestion | Aucune maîtrise de l'actif ni du calendrier |
Les deux premières lignes sont les plus utilisées par les dirigeants qui souhaitent investir à partir de leur société. Les véhicules indirects répondent à un autre besoin : s'exposer à des actifs tertiaires non cotés sans choisir ni gérer un immeuble.
Achat direct ou SCI : comment trancher
L'achat direct par la société
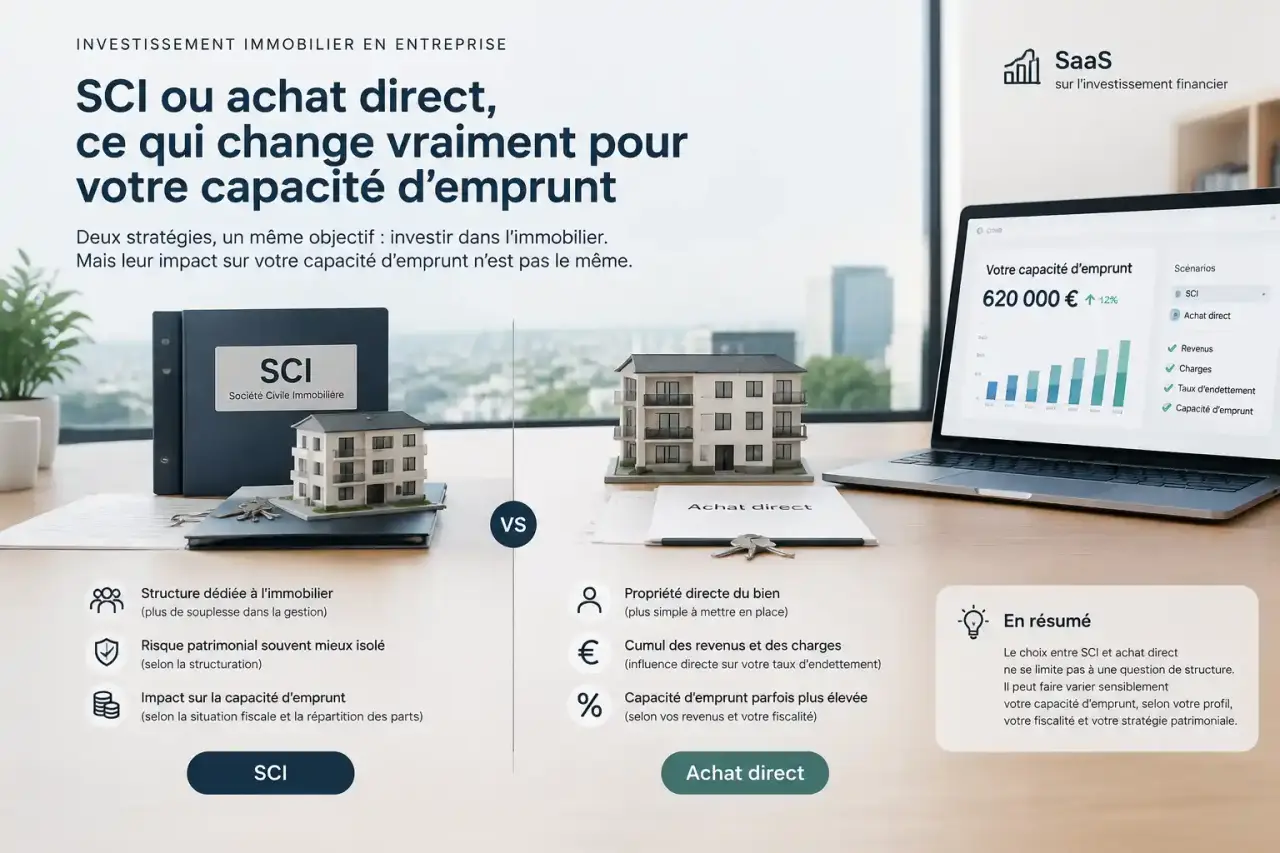
C'est le schéma le plus rapide : la SAS ou la SARL acquiert le bien et le porte à son actif. Il faut simplement vérifier que l'objet social autorise cette activité de location. Le bien peut être occupé par la société elle-même ou loué à un tiers. L'inconvénient tient au financement : le crédit s'ajoute aux dettes de la société, ce qui peut réduire sa marge de manœuvre le jour où elle voudra emprunter pour son propre développement.
La SCI, détenue en totalité ou en partie
Avec une SCI détenue à 100 %, la société crée une filiale dont le seul rôle est de porter l'immeuble. L'intérêt est double : isoler le risque immobilier de l'activité et, selon la lecture qu'en fait la banque, mieux préserver la capacité d'emprunt de la société mère. Quand la SCI est détenue partiellement, d'autres associés (dirigeant à titre personnel, partenaires, autres sociétés) entrent au capital. On mutualise alors l'apport, mais il faut prévoir dès le départ les règles de gouvernance, de cession de parts et de sortie. Dans tous les cas, la banque examinera le locataire, la durée du bail et la solidité des associés avant de financer.
Fiscalité et amortissement : là où le montage se joue
Dans une société soumise à l'impôt sur les sociétés, le bien s'amortit comptablement sur sa valeur hors terrain. La dotation aux amortissements vient en déduction des loyers perçus et réduit le bénéfice imposable, parfois jusqu'à rendre l'opération déficitaire les premières années. Ce n'est pas une perte réelle : la trésorerie, elle, est bien encaissée.
Selon que la SCI reste à l'impôt sur le revenu ou opte pour l'impôt sur les sociétés, et selon qu'elle est intégrée fiscalement ou non à la société mère, le déficit éventuel peut ou non venir diminuer le résultat de celle-ci. C'est précisément ce qui sépare un montage efficace d'un montage décevant. Il faut aussi intégrer la taxe foncière et les charges, parfois refacturées au locataire selon les clauses du bail, ainsi que le régime applicable à la revente : une plus-value s'impose différemment selon la structure qui détient le bien.
Les règles évoluent et dépendent de la situation de chaque société. Une simulation chiffrée, réalisée avec l'expert-comptable et un avocat fiscaliste avant la signature, évite de découvrir l'effet réel sur le bénéfice imposable une fois l'acte passé.
Les critères à examiner avant de signer
Libre ou occupé, et la qualité du locataire
Un actif occupé génère des loyers dès le premier jour et réduit le risque de commercialisation, mais il fige les conditions du bail en place. Un actif libre laisse plus de latitude, au prix d'une phase de recherche de locataire, d'éventuelles mesures d'accompagnement (franchise de loyer, travaux) et d'une vacance à financer. Dans le premier cas, regardez la santé du preneur et l'échéance de sortie possible. Dans le second, demandez-vous honnêtement en combien de temps le local peut être reloué.
Ce que le bail ne dit pas : la fibre de l'immeuble
Un point que beaucoup d'acheteurs oublient de vérifier concerne la connectivité. Un local de bureaux ou d'activités sans raccordement en fibre optique, ou dont l'installation exigerait des autorisations et des travaux, peut se révéler plus difficile à relouer qu'un autre, quel que soit son rendement affiché. Pour un locataire tertiaire, un débit fiable et symétrique relève de l'exploitation quotidienne. Renseignez-vous sur l'éligibilité de l'adresse, l'état des gaines, les conditions de raccordement et ce que le bail prévoit sur les travaux du preneur. Ce détail technique pèse directement sur la vacance et sur la valeur de revente.
Les erreurs fréquentes
- Juger un bien sur le seul rendement brut, sans retirer charges, taxe foncière non refacturée et vacance probable.
- Choisir le montage avant d'avoir défini l'horizon : détention longue, revente à moyen terme ou transmission.
- Négliger la sortie : un actif spécialisé se revend plus difficilement qu'un bureau bien situé.
- Oublier les frais annexes : acte, garanties bancaires, honoraires de commercialisation, travaux de remise en état.
Un bon investissement d'entreprise tient ainsi à trois éléments : un actif cohérent avec le marché local, un bail solide et un montage choisi pour des raisons de trésorerie et de fiscalité, non par habitude. Mieux vaut y consacrer quelques semaines d'analyse que subir plusieurs années un schéma mal calibré.