Les marchés financiers : du financement des entreprises au prix de votre épargne
Les marchés financiers mettent en relation ceux qui cherchent des capitaux et ceux qui souhaitent investir. Entreprises, États, banques et épargnants y échangent des titres, des devises ou des contrats. Leur fonctionnement repose sur quelques distinctions essentielles : émettre un titre n’est pas le revendre, acheter une action n’est pas prêter de l’argent, et un marché encadré n’est jamais un placement sans risque.
Du besoin de financement à la revente d’un titre
Un marché financier est un espace de rencontre, aujourd’hui essentiellement électronique, entre acheteurs et vendeurs d’instruments financiers. Il permet de financer des projets, de placer l’épargne et de transférer certains risques. La Bourse n’en constitue qu’une partie : les marchés financiers comprennent aussi les échanges de devises et les transactions négociées directement entre professionnels.
Quiz : comprendre les marchés financiers
Testez vos connaissances sur le fonctionnement des marchés et le rôle de l’AMF.
Ce quiz est fourni à titre pédagogique et ne constitue pas un conseil d’investissement personnalisé.
Le marché primaire apporte des capitaux aux émetteurs
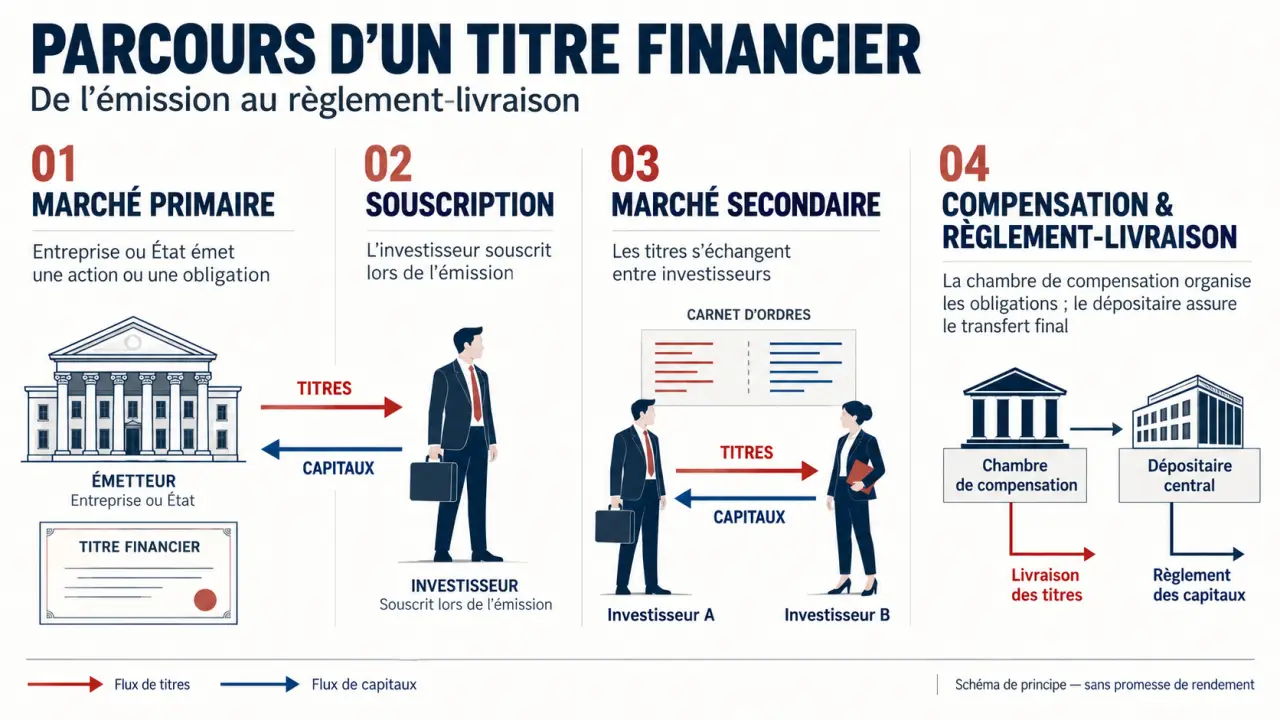
Une entreprise peut émettre des actions pour renforcer ses capitaux propres ou des obligations pour emprunter. Les États et certaines collectivités émettent également des titres de dette. Sur ce marché primaire, les investisseurs souscrivent les nouveaux titres : les fonds levés reviennent à l’émetteur, sous déduction des frais liés à l’opération.
La différence est fondamentale pour l’investisseur : l’action représente une fraction du capital d’une société, tandis que l’obligation représente une créance. L’actionnaire peut recevoir un dividende, sans garantie ; le détenteur d’une obligation attend les paiements prévus au contrat, sous réserve que l’émetteur puisse les honorer.
Le marché secondaire rend la revente possible
Après leur émission, les titres peuvent être échangés entre investisseurs sur le marché secondaire. Lorsqu’un particulier achète une action déjà cotée, son argent revient généralement au vendeur, pas à l’entreprise. Ce marché reste indispensable au financement : les investisseurs acceptent plus facilement d’acheter un titre lorsqu’ils savent pouvoir le revendre.
Cette possibilité s’appelle la liquidité. Elle n’est jamais absolue : trouver rapidement un acheteur sans réduire fortement son prix dépend du titre, des volumes échangés et des conditions de marché.
Les produits échangés ne répondent pas aux mêmes besoins
Les différentes familles de marchés se distinguent par les instruments négociés et leur usage. Un même acteur peut intervenir sur plusieurs d’entre elles : une entreprise émet des obligations pour se financer et utilise des contrats de change pour sécuriser ses recettes à l’étranger.
| Marché | Produits ou actifs | Utilité principale | Risques à connaître |
|---|---|---|---|
| Actions | Parts du capital d’entreprises | Financer les sociétés et participer à leur évolution | Baisse des cours, perte en capital |
| Obligataire | Obligations d’entreprises ou publiques | Emprunter et placer des capitaux | Défaut, variation des taux |
| Monétaire | Titres de dette à court terme | Financer les besoins de trésorerie | Crédit, liquidité |
| Changes ou Forex | Devises échangées par paires | Convertir des monnaies ou couvrir un risque de change | Variation des devises, effet de levier |
| Dérivés | Options, contrats à terme, swaps | Couvrir un risque ou prendre une exposition | Levier, complexité, contrepartie |
| Matières premières et carbone | Matières premières, contrats associés, quotas de CO2 | Gérer les approvisionnements et certaines obligations environnementales | Volatilité, contraintes réglementaires |
Le marché monétaire concerne des échéances généralement inférieures à un an. Les bons du Trésor à court terme peuvent aller d’un mois à un an ; les billets de trésorerie, d’un jour à un an. Ce financement court ne doit pas être confondu avec un placement automatiquement garanti.
Les fonds et les ETF permettent d’investir dans un portefeuille de titres plutôt que de sélectionner chaque valeur. Un indice sert, lui, de référence pour suivre un ensemble de valeurs : on ne l’achète pas directement, mais certains fonds cherchent à reproduire son évolution.
Euronext Paris, le Nasdaq et la Bourse de Shanghai sont des exemples de places boursières. Wall Street désigne plus largement le centre financier américain. Le Forex fonctionne principalement en réseau, de gré à gré ; un ordre de grandeur de son activité est d’environ 6 595 milliards de dollars échangés quotidiennement, un volume qui ne constitue pas une mesure en temps réel.
Du passage d’ordre au règlement : les règles de l’échange
Marché organisé et gré à gré : deux modes de négociation
Un marché organisé applique des règles communes d’accès, de négociation et de transparence. Sur un carnet d’ordres, les intentions d’achat et de vente se rencontrent selon les règles de la plateforme. Le prix résulte des transactions effectivement réalisées, pas seulement des souhaits affichés par les participants.
Comprendre les placements collectifs, fonds et SICAV — Découvrez comment les OPC investissent l’épargne collective en actions, obligations et autres valeurs mobilières.
Sur un marché de gré à gré, ou OTC, les parties négocient directement, éventuellement par l’intermédiaire d’un professionnel. Les contrats peuvent être adaptés à leurs besoins. Le risque de contrepartie dépend notamment des garanties et de la compensation : gré à gré ne signifie pas absence de réglementation.
Un cours ressemble à une lanterne : il éclaire le dernier point de rencontre entre acheteur et vendeur, pas toute la profondeur du marché. Avant une transaction, regarder les quantités disponibles et l’écart entre meilleur prix acheteur et meilleur prix vendeur, appelé spread, évite de confondre prix affiché et prix réellement accessible pour son ordre.
Comptant, terme et SRD : des échéances différentes
Au comptant, l’échange est conclu pour un règlement-livraison rapproché : les titres passent à l’acheteur et les fonds au vendeur. Le délai est généralement de deux jours sur de nombreux marchés, mais varie selon la place et l’instrument. À terme, le contrat fixe aujourd’hui les conditions d’une opération future. Il peut servir à couvrir un risque ou à spéculer.
Le service de règlement différé, ou SRD, reporte le règlement-livraison à la fin du mois boursier, moyennant des frais et une couverture. Il concerne certains titres éligibles, sous réserve des conditions de l’intermédiaire. Il n’est pas utilisable dans un PEA et peut amplifier les pertes lorsqu’un effet de levier est employé.
Lire les mouvements de marché sans oublier les protections et les risques
Les cours traduisent des anticipations : résultats des entreprises, inflation, décisions des banques centrales ou tensions géopolitiques. Une hausse des taux tend à peser sur le prix des obligations existantes à taux fixe. Les perspectives liées à l’intelligence artificielle peuvent soutenir certaines actions, mais une attente déjà intégrée dans les cours peut laisser place à une baisse si les résultats déçoivent.
En France, l’Autorité des marchés financiers, ou AMF, veille notamment à la protection de l’épargne investie, à l’information des investisseurs et au bon fonctionnement des marchés. Elle agit avec d’autres autorités françaises et européennes. Son contrôle ne garantit ni le capital ni la rentabilité d’un produit.
Lorsqu’une chambre de compensation intervient, elle s’interpose entre les parties et gère leurs engagements à l’aide de garanties et d’appels de marge. Elle réduit le risque de contrepartie sans supprimer tous les risques. Le cadre européen EMIR, entré en vigueur en juillet 2012, encadre notamment les dérivés OTC et prévoit des obligations selon les contrats et les acteurs concernés.
Avant d’investir, quelques vérifications concrètes permettent de dépasser la seule lecture d’un cours :
- Comprendre le produit, son horizon et la perte potentielle.
- Identifier les risques de marché, de crédit, de change et de liquidité.
- Examiner les frais, le spread et la fiscalité applicable.
- Vérifier l’autorisation de l’intermédiaire et lire la documentation réglementaire.
- Diversifier sans considérer cette diversification comme une garantie.
Un point de marché décrit une situation, pas une recommandation adaptée à chacun. Pour un épargnant, la question décisive reste donc moins « quel marché monte ? » que « quel risque puis-je supporter, pour quel objectif et pendant combien de temps ? »