Formation en investissement immobilier : payer pour une méthode, pas pour une promesse de rente
Une formation en investissement immobilier doit vous apprendre à évaluer un bien, construire son financement et anticiper sa gestion, pas simplement à repérer un rendement séduisant. Elle peut être utile avant un premier achat, mais elle n’est pas obligatoire pour investir à titre personnel. Son intérêt dépend surtout des exercices proposés, de votre projet et de l’accompagnement réellement inclus.
Partir du projet à réaliser, plutôt que du catalogue de cours
L’investissement immobilier consiste à acquérir un bien ou des parts de placement immobilier dans une perspective de revenus, de valorisation ou de constitution de patrimoine. L’investissement locatif en est une forme : vous louez un bien et assumez les charges, les risques et les obligations associés.
Calculer la rentabilité locative
Renseignez les caractéristiques du projet pour estimer son rendement et son cash-flow. Les montants sont exprimés en euros.
Coût du projet et revenus
Charges et fiscalité
Financement
Résultats estimés
Rentabilité brute = loyers annuels hors vacance / coût total du projet. Rentabilité nette = revenus locatifs après vacance et charges d’exploitation / coût total du projet. Le cash-flow est un solde de trésorerie, et non un taux de rentabilité.
Mensualité du prêt calculée selon la formule d’amortissement standard M = P × [i(1+i)n] / [(1+i)n−1], avec i le taux mensuel et n le nombre de mensualités.
Scénario défavorable modifiable
Ajustez les hypothèses pour mesurer leur effet sur le cash-flow mensuel avant fiscalité.
Le scénario applique la baisse de loyer, augmente le taux de vacance et majore les charges d’exploitation. Le remboursement du prêt et son assurance restent inchangés.
Avertissement : ces résultats sont indicatifs et ne constituent pas un conseil financier ou fiscal. La fiscalité dépend de votre situation personnelle et doit être vérifiée avec un professionnel.
Avant de choisir une formation, précisez votre objectif : obtenir un complément de revenus, préparer votre retraite, diversifier votre patrimoine ou exercer un métier immobilier. Le temps disponible, l’épargne de précaution et la capacité d’emprunt comptent autant que l’ambition de rendement.
Un programme consacré à la location meublée ne répond pas aux mêmes besoins qu’un enseignement sur les SCPI, ces placements immobiliers collectifs. La location vide, la colocation, les parkings, les bureaux, les locaux commerciaux et l’achat-revente présentent également des contraintes distinctes. Une formation pertinente explique ses limites de spécialisation au lieu de prétendre couvrir toutes les stratégies avec la même profondeur.
Pour un débutant sans apport important, le premier apprentissage devrait être l’évaluation de sa faisabilité financière. Une méthode de recherche ne remplace ni l’accord d’une banque ni une réserve permettant d’absorber les imprévus.
Les compétences à exiger, du calcul au suivi du locataire
Calculer une rentabilité sans masquer les sorties d’argent
Le programme doit distinguer rendement brut, rendement net et trésorerie. La rentabilité brute rapporte les loyers annuels au coût retenu pour l’investissement : vérifiez si ce coût inclut les frais d’acquisition, les travaux et le mobilier. La rentabilité nette retranche les charges supportées par le propriétaire, selon une convention de calcul explicitée.
Le cash-flow est un solde de trésorerie, pas un taux de rentabilité. Il correspond aux encaissements diminués des décaissements, notamment les mensualités de crédit. Un exercice pédagogique doit préciser s’il est calculé avant ou après fiscalité et intégrer la vacance locative, les assurances, l’entretien et les frais de gestion.
Demandez à travailler sur plusieurs scénarios : loyer inférieur aux prévisions, chantier retardé, remplacement d’un équipement. Un projet qui reste supportable dans une hypothèse défavorable est plus instructif qu’un tableau affichant uniquement un cash-flow positif.
Relier financement, fiscalité et réalité du terrain
Sur le financement, attendez une méthode pour présenter votre dossier bancaire et votre prévisionnel, comparer taux, assurance emprunteur, garanties et coût total du crédit. La négociation doit aussi concerner le prix d’achat et les devis, sans supposer que toutes les conditions seront négociables.
La fiscalité doit différencier location nue et meublée, micro-foncier, micro-BIC et régime réel, selon leurs conditions d’application. Les statuts LMNP et LMP, ainsi que l’investissement en société et l’impôt sur les sociétés, méritent une explication de leurs conséquences, y compris à la revente. Une SCI n’est pas une solution universelle. Les contenus doivent être datés et actualisés, avec recours à un professionnel pour les arbitrages personnels.
Enfin, vérifiez la présence d’exercices sur l’analyse du marché local, les visites, les diagnostics, la copropriété, les autorisations de travaux et le choix des artisans. La mise en location doit couvrir la décence, les exigences énergétiques, le bail, la sélection du locataire, les impayés et les obligations déclaratives annuelles.
Comparer les formats sans confondre diplôme et autonomie
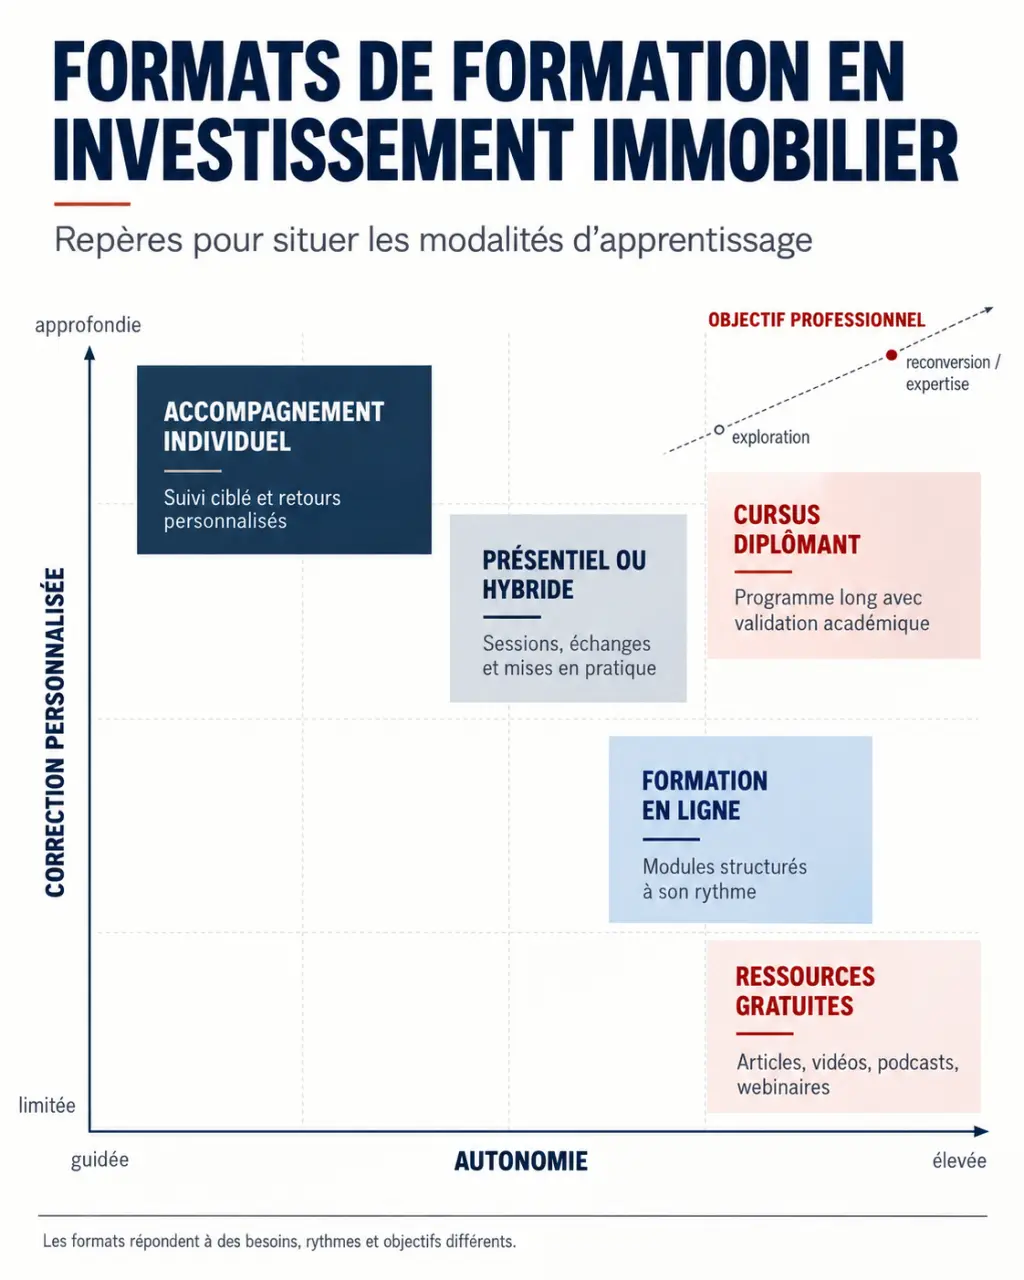
Le bon format dépend de votre besoin de correction et de votre disponibilité. Le tableau suivant aide à distinguer les usages, sans présumer de la qualité d’un organisme particulier.
| Parcours | Usage adapté | Point à vérifier |
|---|---|---|
| Ressources gratuites | Découvrir les bases et préciser son projet | Actualisation, cohérence et absence de correction personnalisée |
| Formation courte en ligne | Apprendre à son rythme une stratégie ciblée | Durée d’accès, exercices corrigés et disponibilité du formateur |
| Présentiel ou formule hybride | Échanger et travailler sur des cas pratiques | Temps de pratique réel, déplacements et taille du groupe |
| Cursus diplômant | Préparer une activité professionnelle immobilière | Reconnaissance du diplôme, admissions et débouchés |
| Accompagnement individuel | Appliquer une méthode à un projet précis | Périmètre, indépendance du conseil et coût total |
Le BTS professions immobilières se prépare en 2 ans après le bac. Des parcours de niveau bac +3, comme certaines licences ou certains bachelors, puis bac +5, notamment des masters, approfondissent des compétences professionnelles. Pour un bachelor ou un MBA, vérifiez précisément le diplôme délivré et sa reconnaissance : l’intitulé commercial ne suffit pas.
Une attestation de participation n’équivaut pas à un diplôme ni à une certification professionnelle. Inversement, un cursus long n’est pas nécessaire pour apprendre à analyser un premier investissement personnel. Une formation courte, ciblée et bien corrigée peut répondre plus directement à ce besoin.
Prix, CPF et fiabilité : ce qu’il faut contrôler avant de payer
Les formations spécialisées peuvent coûter de quelques centaines à plusieurs milliers d’euros. Pour une offre à 2 500 €, par exemple, demandez ce que vous achetez exactement : vidéos seules, séances collectives, correction de dossiers ou rendez-vous individuels. Comparez le prix total, les éventuels suppléments, la durée d’accès et les conditions contractuelles.
Le CPF ne finance pas automatiquement toute formation immobilière. Vérifiez l’offre exacte sur Mon Compte Formation et les conditions applicables à votre situation. La certification Qualiopi porte sur la qualité des processus de l’organisme ; elle ne garantit ni l’éligibilité de chaque programme au CPF ni la réussite d’un investissement.
- Programme : objectifs précis, prérequis, volume de travail et modalités d’évaluation.
- Intervenants : expérience vérifiable, spécialité et capacité à expliquer les échecs.
- Suivi : interlocuteur identifié, délai de réponse et nombre de corrections incluses.
- Avis : retours détaillés sur l’apprentissage, pas seulement sur l’enthousiasme initial.
- Indépendance : commissions éventuelles sur les biens ou services recommandés.
Une bonne formation laisse une empreinte vérifiable dans votre façon de décider : hypothèses consignées, justificatifs conservés, motifs de refus d’un bien. Demandez si vous repartirez avec un journal de décision, pas seulement un tableur. Ce document permet de retrouver pourquoi vous aviez retenu un loyer ou un budget travaux, puis de corriger vos estimations à la lumière du terrain.
Choisir entre apprendre, se faire conseiller et déléguer
Vous pouvez commencer par des ressources gratuites structurées, analyser des annonces et préparer un premier prévisionnel. Si vos difficultés portent ensuite sur un sujet précis, une consultation avec un notaire, un expert-comptable ou un courtier peut être plus adaptée qu’une formation généraliste supplémentaire.
L’accompagnement locatif clé en main répond à un autre besoin : déléguer une partie de la recherche, des travaux ou de la mise en location. Examinez les honoraires, les responsabilités et les éventuels liens commerciaux. Déléguer l’exécution ne dispense pas de comprendre les hypothèses financières.
Aucune formation ne garantit de devenir rentier : les loyers, les charges, le financement et la valeur de revente restent incertains. Avant toute inscription, demandez le programme détaillé, un exemple d’exercice corrigé et les conditions de suivi. Retenez l’offre qui vous rend capable de justifier un achat — et, tout aussi important, d’y renoncer.