Retrait PEA : avant cinq ans, vous risquez la clôture, pas seulement l’impôt
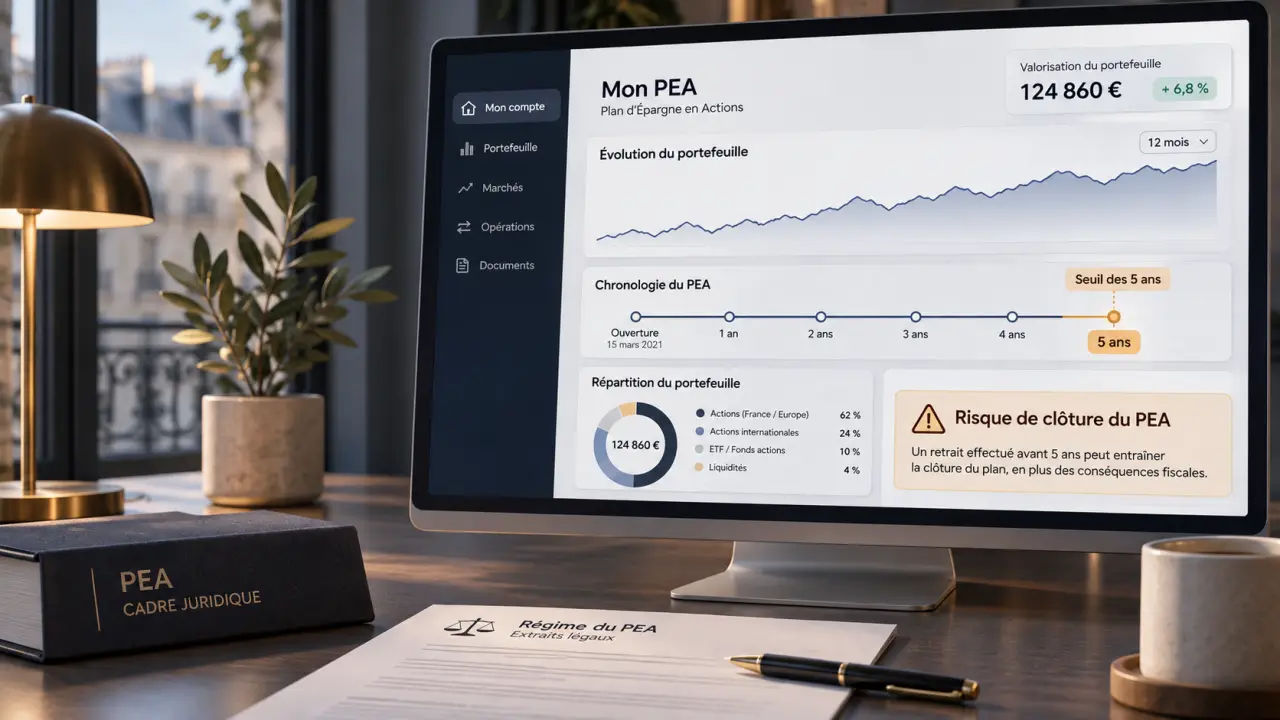
Vous pouvez retirer de l’argent d’un PEA, mais les conséquences dépendent surtout de son ancienneté. Avant cinq ans, un retrait entraîne en principe la clôture du plan ; après cinq ans, un retrait partiel permet de le conserver. Dans les deux cas, il faut distinguer le capital récupéré des gains imposables et vérifier les liquidités réellement disponibles avant de demander le virement.
Vérifiez d’abord la date du premier versement et le montant à retirer
Le délai de cinq ans commence à la date du premier versement, et non à la seule signature du contrat. Retrouvez cette date dans vos documents ou demandez confirmation à votre banque. À proximité de l’anniversaire fiscal, faites également préciser la date qui sera retenue pour l’opération.
Estimez le net d’un retrait de PEA
Saisissez les montants de votre plan pour obtenir une estimation indicative des prélèvements et du montant net récupéré.
Résultat estimatif
Un retrait partiel consiste à sortir une partie de la valeur du plan. Un retrait total récupère l’ensemble des fonds et entraîne sa clôture. Retirer toutes les espèces disponibles n’est toutefois pas nécessairement un retrait total : des actions ou des fonds peuvent encore rester dans le portefeuille.
| Situation | Conséquence sur le PEA | Fiscalité des gains |
|---|---|---|
| Retrait avant cinq ans | Clôture en principe, même pour une somme limitée | Impôt sur le revenu et prélèvements sociaux, sauf régime particulier |
| Retrait partiel après cinq ans | Maintien du plan et de son ancienneté | Exonération d’impôt sur le revenu ; prélèvements sociaux dus |
| Retrait total après cinq ans | Clôture du plan | Exonération d’impôt sur le revenu ; prélèvements sociaux dus |
Après cinq ans, vous pouvez continuer à effectuer des versements après un retrait partiel, dans la limite du plafond applicable. En revanche, un retrait ne reconstitue pas votre capacité de versement : les sommes déjà versées restent comptabilisées dans ce plafond.
Si votre objectif est simplement de changer de banque, demandez un transfert de PEA plutôt qu’un retrait suivi d’une réouverture. Un transfert réalisé dans les règles conserve l’antériorité fiscale.
Calculez le net récupéré à partir des gains, pas du retrait entier
La fiscalité porte sur les gains compris dans l’opération, pas sur le remboursement de vos versements. Vendre un titre à l’intérieur du PEA ne constitue pas non plus un retrait : tant que l’argent reste dans l’enveloppe, cette vente ne déclenche pas à elle seule l’imposition liée à une sortie.
Avant cinq ans : distinguer impôt et prélèvements sociaux
Hors exception, le gain net constaté à la clôture relève du prélèvement forfaitaire unique, ou d’une option pour le barème progressif concernant l’impôt sur le revenu. Cette option doit être examinée globalement : elle ne se choisit pas uniquement pour cette opération.
À titre d’illustration, avec une hypothèse de taxation globale de 31,4 %, comprenant 12,8 % d’impôt et 18,6 % de prélèvements sociaux, un plan alimenté de 10 000 € et clôturé à 12 000 € présente 2 000 € de gains. La taxation serait de 628 €, pour un montant net de 11 372 €, hors frais. Faites confirmer les taux applicables à la date effective du retrait avant d’utiliser cette estimation.
Après cinq ans : l’exonération n’efface pas les prélèvements sociaux
Les gains retirés sont exonérés d’impôt sur le revenu, mais restent soumis aux prélèvements sociaux. Avec une hypothèse de taux de 18,6 %, un retrait total de 20 000 € correspondant à 15 000 € de versements et 5 000 € de gains supporterait 930 € de prélèvements, soit 19 070 € nets hors frais. Certains anciens PEA peuvent relever de taux historiques pour une fraction des gains : le calcul du teneur de compte fait alors référence.
Pour un retrait partiel, vous ne pouvez pas décider de retirer « seulement votre capital ». L’établissement détermine une quote-part de gains. Par exemple, sur un plan valant 20 000 €, constitué de 15 000 € de versements et sans retrait antérieur, un retrait de 4 000 € comprend proportionnellement 1 000 € de gains. Avec l’hypothèse précédente, les prélèvements seraient de 186 €.
Avant cinq ans, faites examiner les exceptions avant toute instruction
Certains événements permettent un retrait anticipé sans clôture, sous conditions. C’est notamment le cas du licenciement, de l’invalidité ou de la mise à la retraite anticipée du titulaire, de son conjoint ou de son partenaire de Pacs. Le maintien du plan ne signifie pas automatiquement exonération fiscale. Il faut faire vérifier séparément les deux conséquences.
Un dispositif particulier existe également pour des sommes affectées à la création ou à la reprise d’une entreprise. L’utilisation des fonds, les délais et les justificatifs sont déterminants. Ne réalisez pas d’abord un retrait ordinaire en supposant pouvoir le faire requalifier ensuite.
Avant toute demande dérogatoire, transmettez à l’établissement la nature de l’événement, sa date, le montant souhaité et les justificatifs demandés. Obtenez une confirmation du traitement de l’opération : conservation du plan, fiscalité et possibilité de nouveaux versements. Ces situations ne constituent pas une autorisation générale de retirer librement avant cinq ans.
Préparez les espèces, puis demandez le retrait à votre établissement
Un PEA bancaire comprend un compte-titres et un compte espèces. La valeur affichée du portefeuille n’est donc pas nécessairement disponible pour un virement immédiat. Si le compte espèces est insuffisamment alimenté, il faut vendre des titres puis attendre le règlement des transactions.
- Vérifiez l’ancienneté et choisissez explicitement un retrait partiel ou une clôture.
- Contrôlez les espèces disponibles, les ordres en cours et les éventuels frais de vente.
- Vendez si nécessaire les titres permettant de réunir la somme souhaitée.
- Déposez votre demande dans l’espace client ou auprès du service compétent, en précisant le compte de réception.
- Vérifiez le montant net annoncé, les prélèvements et le maintien du PEA avant validation.
Chez BoursoBank, la demande passe par la rubrique « Retraits » de l’espace client. L’établissement indique qu’il faut laisser au moins 1 € sur le solde espèces pour le traitement en ligne. Cette contrainte opérationnelle ne doit pas être confondue avec une règle fiscale applicable à toutes les banques.
Pour un PEA assurance, l’opération relève d’une procédure de rachat auprès de l’assureur : le parcours de vente puis de retrait décrit pour le PEA bancaire ne s’applique pas à l’identique.
Anticipez les délais et préservez une marge de trésorerie
Fortuneo annonce généralement un délai de virement de 3 à 5 jours ouvrés ; BoursoBank indique 2 à 5 jours ouvrés. Ce ne sont pas des garanties universelles. Une vente préalable, un dossier incomplet ou des titres non cotés peuvent allonger le calendrier.
Un nantissement, des ordres non exécutés ou une opération sur titres peuvent aussi empêcher le traitement automatique. Chez BoursoBank, les situations impliquant des titres non cotés ou un PEA nanti nécessitent de solliciter le service client via « Aide & Contact ».
Mettez dans la balance le besoin de trésorerie et la vente nécessaire pour y répondre : un retrait demandé dans l’urgence peut vous obliger à céder davantage de titres lorsque les cours sont bas. Raisonnez à rebours depuis la somme nette indispensable, puis ajoutez uniquement la marge nécessaire aux prélèvements et aux frais. Cette méthode évite de vendre trop et de laisser ensuite un excédent inutile sur votre compte courant.
Enfin, consultez la brochure tarifaire : frais de transaction, de traitement éventuel et de clôture sont des postes distincts. Avant validation, demandez une estimation écrite du net versé et du délai. C’est le meilleur moyen d’éviter qu’un simple besoin de liquidités ne provoque une clôture non souhaitée.