ETF dividende : un revenu potentiel, pas un rendement garanti
Un ETF à dividendes sélectionne des entreprises selon leur politique de distribution, leur rendement ou leur solidité financière. Il peut faciliter la perception de revenus, mais ni les versements ni le capital ne sont garantis. Pour choisir, il faut distinguer la stratégie de l’indice, l’utilisation des revenus et la fiscalité de l’enveloppe : un rendement affiché élevé ne suffit pas.
Un ETF à dividendes ne verse pas forcément ses revenus
Un ETF est un fonds coté en Bourse qui cherche généralement à reproduire un indice. Un ETF actions classique détient déjà des entreprises versant des dividendes. La particularité d’un ETF dividende réside dans sa sélection : les distributions deviennent un critère central, éventuellement associé à des filtres de qualité, de stabilité ou de croissance.
Deux décisions doivent donc être séparées : choisir les entreprises auxquelles s’exposer, puis décider de recevoir leurs revenus ou de les réinvestir.
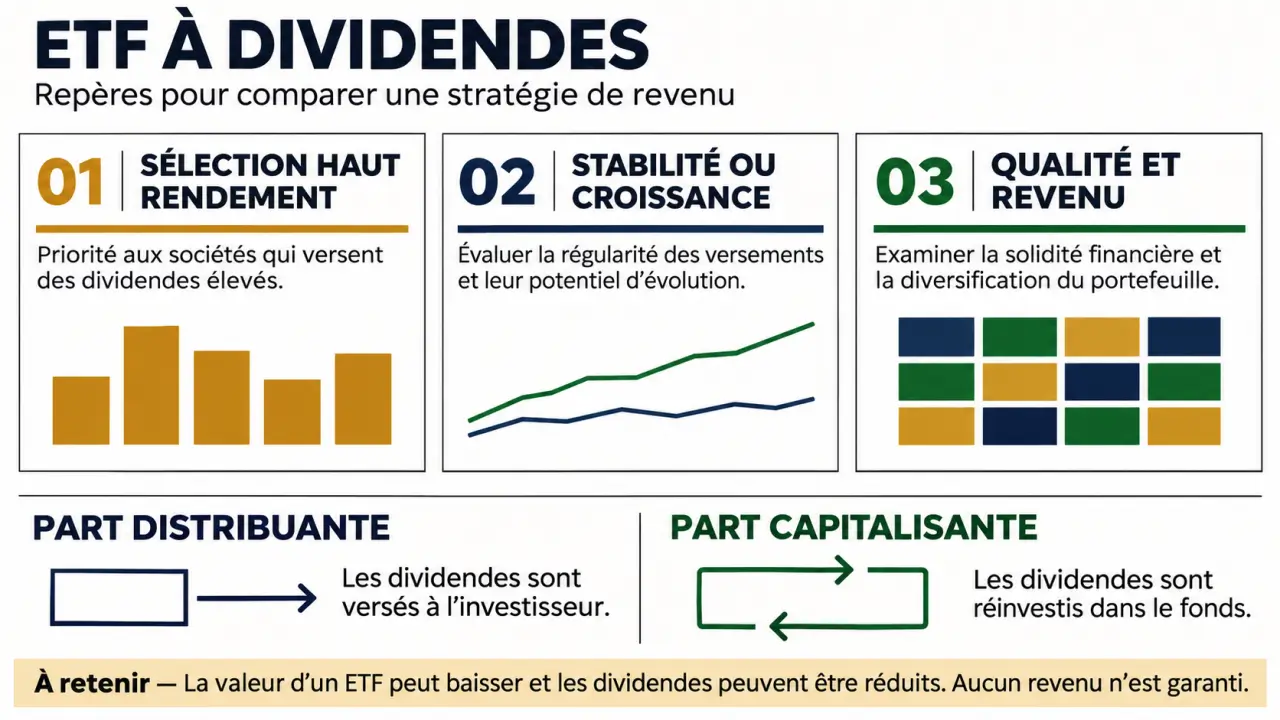
Distribution : recevoir des liquidités sur son compte
Une part distribuante reverse périodiquement des revenus aux porteurs. La fréquence dépend du fonds et de la classe de parts ; elle doit être vérifiée dans les documents du produit. Des versements trimestriels ne signifient pas quatre montants identiques : les dividendes reçus, les devises et les règles du fonds peuvent faire varier les sommes.
Cette formule peut correspondre à un besoin de complément de revenu. Elle ne transforme toutefois pas des actions en placement à revenu fixe : les sociétés peuvent réduire ou supprimer leurs dividendes.
Capitalisation : conserver les revenus dans le fonds
Une part capitalisante réinvestit les revenus au sein du fonds plutôt que de les verser à l’investisseur. Elle peut convenir à une phase de constitution de patrimoine, lorsque les liquidités ne sont pas nécessaires. Un ETF à dividendes peut donc être capitalisant : sa stratégie et sa politique de revenus sont deux caractéristiques distinctes.
Lire les règles de l’indice avant de regarder le rendement
Deux ETF portant le mot « dividende » peuvent détenir des portefeuilles très différents. Leurs règles déterminent les entreprises retenues, leur poids et les dates de révision. Voici les principales approches à distinguer.
| Approche | Logique de sélection | Point de vigilance |
|---|---|---|
| Haut rendement | Favoriser les actions offrant un rendement du dividende élevé. | Un cours en forte baisse peut gonfler ce rendement. |
| Stabilité ou croissance | Examiner l’historique de maintien ou de progression des dividendes. | Les exigences et la durée d’historique varient selon l’indice. |
| Qualité et revenu | Ajouter des critères financiers au dividende. | Les filtres peuvent modifier fortement les secteurs représentés. |
Parmi les références à examiner figurent le FTSE All-World High Dividend Yield, le MSCI World High Dividend Yield Advanced Select, le S&P Global Dividend Aristocrats, le SG Global Quality Income et le STOXX Global Select Dividend 100. Leurs noms ne remplacent pas la lecture des méthodologies.
Certaines règles retiennent une croissance non négative du dividende sur cinq ans ; d’autres exigent une politique stable ou en hausse pendant au moins dix années. Vérifiez également l’univers géographique, les filtres ESG éventuels, la pondération et la fréquence de rééquilibrage.
À la racine d’un dividende durable se trouve la capacité de l’entreprise à produire de la trésorerie après avoir financé son activité. Un historique généreux ne suffit pas si les versements reposent sur un endettement croissant ou un investissement insuffisant. Pour analyser un ETF sans étudier chaque société, cherchez si l’indice contrôle la rentabilité, l’endettement ou le ratio de distribution : ces filtres renseignent sur la solidité du revenu recherché.
Comparer les fonds sur une base réellement homogène
Commencez par identifier la classe de parts grâce à son ISIN. Un même fonds peut proposer plusieurs parts, avec des politiques de revenus ou des devises différentes. Relevez ensuite les caractéristiques à une même date, dans la fiche produit et les documents réglementaires.
Comprendre les ETF avant d’investir — Découvrez le fonctionnement, les risques et les points clés à connaître sur les ETF et trackers avant de placer votre épargne.
- Frais courants : justETF présente pour cette catégorie une fourchette de 0,25 % à 0,60 % par an. Ajoutez les frais de courtage et l’écart entre prix d’achat et de vente.
- Encours et ancienneté : ils aident à apprécier la taille du fonds et le recul disponible, sans garantir sa qualité.
- Réplication : complète, par échantillonnage ou synthétique avec swap ; chaque méthode comporte des modalités et des risques spécifiques.
- Domicile et revenus : contrôlez le pays du fonds, la politique de distribution et son calendrier.
- Suivi de l’indice : examinez l’écart de performance entre le fonds et son indice, pas seulement les frais annoncés.
Trois chiffres à ne pas confondre
Le rendement du dividende de l’indice décrit les actions qui le composent selon une méthode donnée. Le rendement de distribution du fonds rapporte généralement des versements passés au prix de la part : vérifiez la période et le dénominateur utilisés. La performance totale combine, elle, l’évolution de la valeur et les distributions, selon la convention de calcul.
À titre purement pédagogique, un capital de 10 000 € assorti d’un taux de distribution hypothétique de 4 % correspondrait à 400 € annuels avant fiscalité. Ce calcul n’est pas une prévision : le taux futur et la valeur du capital peuvent baisser. Un classement de performance sur un an ne constitue pas un classement des revenus distribués.
Mesurer les risques derrière le revenu affiché
Un rendement élevé peut traduire une distribution généreuse, mais aussi une chute du cours liée à des difficultés. Si le dividende est ensuite réduit, l’investisseur peut subir simultanément une baisse du revenu et une perte en capital. Le détachement d’un dividende ne crée pas non plus, à lui seul, de richesse supplémentaire : toutes choses égales par ailleurs, la valeur de la part s’ajuste au versement.
La concentration mérite une attention particulière. L’exemple européen oppose un univers STOXX 600 de 600 grandes capitalisations à une sélection Select Dividend 30 de 30 entreprises. Détenir plusieurs sociétés diversifie davantage qu’une seule action, mais pas nécessairement autant qu’un indice large.
Examinez le poids des premières positions, les secteurs et les pays dominants. Deux ETF différents peuvent détenir les mêmes entreprises et renforcer une exposition déjà présente dans votre portefeuille.
Enfin, une cotation en euros n’efface pas l’exposition aux devises étrangères. Un fonds récent offre aussi peu de recul sur les distributions en période difficile. Comparez les résultats à ceux d’un ETF large, sur une durée et une base identiques, dividendes réinvestis.
PEA et fiscalité : vérifier l’enveloppe avant l’achat
Finary cite notamment Amundi STOXX Europe Select Dividend 30, iShares EURO Dividend, SPDR S&P Euro Dividend Aristocrats et Invesco EURO STOXX High Dividend Low Volatility parmi les pistes pour le PEA. Cette mention ne remplace pas une vérification d’éligibilité actuelle auprès de l’émetteur et du courtier, pour l’ISIN exact.
Dans un PEA, les distributions restent sur le compte espèces du plan tant qu’elles ne sont pas retirées. Après cinq ans, les gains bénéficient en principe d’une exonération d’impôt sur le revenu, tandis que des prélèvements sociaux restent applicables selon les règles en vigueur. Recevoir un dividende dans le plan et retirer de l’argent du PEA sont deux opérations distinctes.
Sur un compte-titres, les distributions relèvent d’un autre traitement fiscal, selon votre situation. Des retenues à la source peuvent également intervenir au niveau du fonds. Le rendement brut affiché ne correspond donc pas nécessairement au revenu net disponible.
Avant tout ordre, fixez votre besoin de liquidités, votre horizon et la perte que vous pourriez supporter. Vérifiez ensuite l’indice, la diversification, les frais et l’enveloppe. Un ETF à dividendes se choisit pour sa place dans votre patrimoine, pas uniquement pour le prochain versement annoncé.