Gestion de patrimoine à Toulouse : comparez les frais avant de confier vos projets
Pour choisir un conseiller en gestion de patrimoine à Toulouse, comparez d’abord sa méthode, ses habilitations et sa rémunération. La proximité compte, mais elle ne remplace ni un bilan sérieux ni des recommandations expliquées. Le bon interlocuteur doit relier vos placements, votre immobilier et votre situation familiale à des objectifs précis, sans commencer par vous vendre un produit.
Partez de vos projets, pas d’un placement à souscrire
Un conseiller en gestion de patrimoine, ou CGP, analyse votre situation pour vous aider à organiser, développer, protéger et transmettre vos biens. Son intervention peut concerner un cadre qui commence à épargner, une famille propriétaire, une profession libérale ou un dirigeant préparant une cession. La gestion de fortune s’adresse plutôt aux patrimoines importants et complexes ; elle ne constitue pas un préalable pour bénéficier d’un conseil patrimonial.
Avant de contacter un cabinet, formulez votre besoin : financer une résidence principale, préparer des revenus pour la retraite, protéger votre conjoint ou organiser un héritage. Plusieurs objectifs peuvent coexister, mais leur ordre de priorité change les décisions à prendre.
Un bilan qui dépasse l’inventaire des comptes
Le bilan patrimonial doit examiner vos actifs, vos emprunts, vos revenus et vos charges, mais aussi votre situation familiale, professionnelle et fiscale. Il intègre votre capacité d’épargne, votre besoin de disponibilité et votre tolérance aux pertes. Un patrimoine élevé ne signifie pas nécessairement que vous pouvez immobiliser davantage de capital ou accepter un risque important.
Pensez à votre patrimoine comme à un sablier : le volume total de sable compte moins, pour certains projets, que ce qui peut réellement passer par le goulot au moment voulu. Un logement, une participation d’entreprise et une épargne disponible n’ont pas la même vitesse de mobilisation. Demandez au conseiller de rapprocher chaque dépense future des capitaux effectivement accessibles à cette échéance : cela révèle les décalages qu’un simple total patrimonial masque.
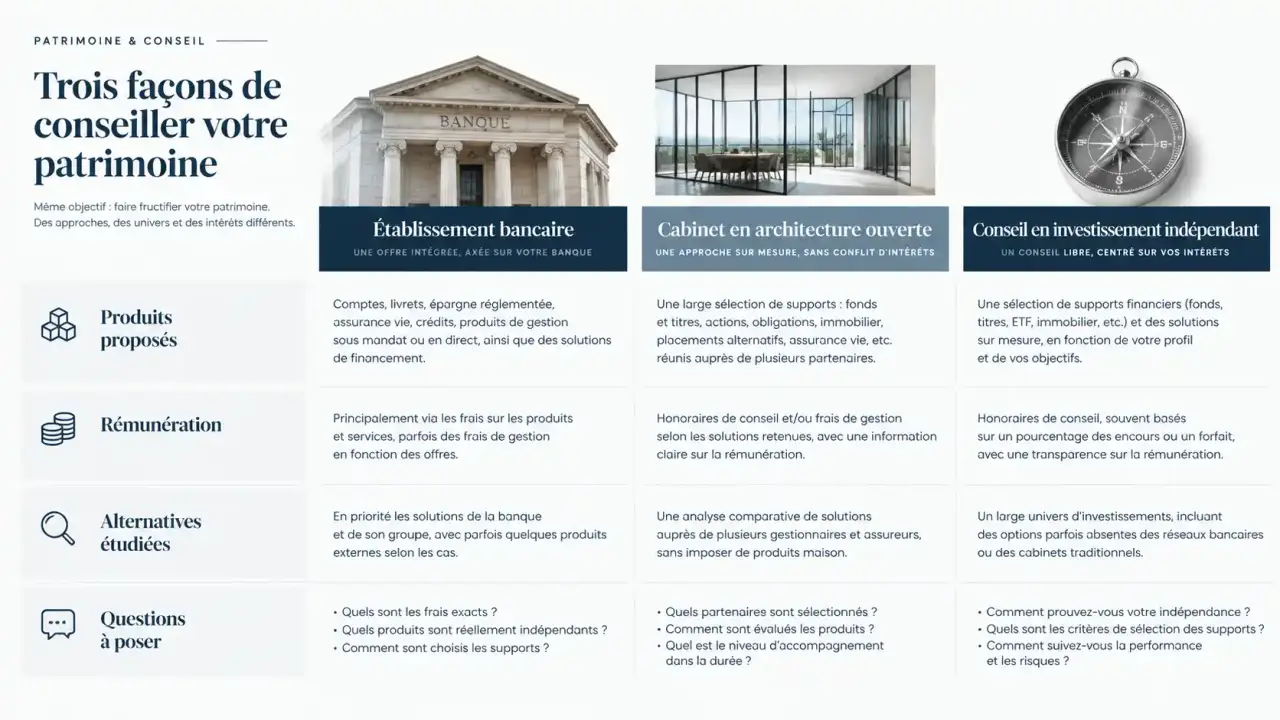
Banque, cabinet et architecture ouverte : comparez le fonctionnement réel
L’étiquette « indépendant » mérite une explication. L’indépendance capitalistique d’un cabinet ne suffit pas à établir l’indépendance réglementaire de son conseil en investissement. De même, l’architecture ouverte signifie qu’un professionnel peut sélectionner plusieurs partenaires, pas qu’il ne reçoit aucune commission.
Vérifier l’inscription d’un conseiller financier — Consultez le registre officiel de l’Orias pour vérifier le statut d’inscription des conseillers en investissement financier et des agents généraux d’assurance.
| Modèle | Point à examiner | Question à poser |
|---|---|---|
| Établissement bancaire | Place des produits du groupe et accès à des solutions externes | Quelles alternatives comparez-vous à vos propres produits ? |
| Cabinet en architecture ouverte | Étendue de la sélection et accords avec les partenaires | Quels partenaires vous rémunèrent et selon quelles modalités ? |
| Conseil en investissement présenté comme indépendant | Périmètre exact de l’indépendance et traitement des rémunérations de tiers | Comment cette indépendance est-elle formalisée dans vos documents ? |
Demandez le coût global, pas seulement les honoraires
Les honoraires rémunèrent une mission facturée au client. Les commissions ou rétrocessions correspondent à des rémunérations versées par des partenaires au distributeur. À cela peuvent s’ajouter les frais du contrat et ceux des supports d’investissement. Ces couches doivent être distinguées pour comprendre ce que vous payez réellement.
Demandez un détail écrit : bilan, mise en œuvre, souscription, gestion, arbitrages et suivi. Faites préciser les frais ponctuels et récurrents, ainsi que les conditions de sortie. Aucun modèle de rémunération ne dispense d’examiner les conflits d’intérêts et la pertinence des solutions proposées.
À Toulouse, vérifiez la compétence derrière la proximité
Un cabinet installé à Toulouse, à Balma ou dans la métropole facilite les rendez-vous et la coordination avec un notaire, un expert-comptable ou un avocat. Sa connaissance locale peut aussi aider à analyser un projet immobilier. Elle doit toutefois se traduire par une étude du bien, de son financement, des charges et de la demande locative, plutôt que par une recommandation fondée sur la seule réputation des Carmes ou de Saint-Cyprien.
La proximité ne justifie pas non plus de concentrer tous vos investissements dans la région. Si votre emploi, votre résidence et votre immobilier locatif dépendent déjà du même territoire, demandez comment la stratégie prend en compte cette concentration.
Contrôlez les habilitations correspondant à la mission
Le titre de CGP ne constitue pas une habilitation unique couvrant toutes les activités. Pour du conseil en investissements financiers, vérifiez le statut de CIF et son inscription à l’ORIAS. Pour l’intermédiation en assurance ou en crédit, contrôlez les catégories d’immatriculation pertinentes. Une activité immobilière peut nécessiter une carte professionnelle adaptée, vérifiable auprès de la CCI. La certification AMF ne remplace pas ces vérifications.
Demandez également le document d’entrée en relation, l’assurance de responsabilité civile professionnelle et les modalités de réclamation. Le conseil patrimonial ne donne pas automatiquement au cabinet le pouvoir de gérer vos comptes sous mandat : faites préciser qui recommande, qui distribue et qui exécute.
Les références apportent un éclairage complémentaire. Le Centre du Patrimoine affiche une création en 2002, 450 familles accompagnées, 25 ans d’expérience et 7 collaborateurs, dont 3 associés. Garonne Patrimoine met en avant plusieurs centaines de millions d’euros d’actifs gérés par son fondateur au cours de sa carrière. Ces éléments déclaratifs renseignent sur l’expérience revendiquée, sans garantir une performance ni l’adéquation à votre situation.
Exigez une stratégie cohérente entre épargne, famille et retraite
Un accompagnement utile ne juxtapose pas des produits. Il explique pourquoi une solution répond à votre objectif et ce qu’elle implique en matière de risque, de disponibilité, de frais et de fiscalité. Un avantage fiscal ne doit pas rendre acceptable un investissement qui ne vous convient pas.
- Épargne et placements : comparer les enveloppes, dont l’assurance-vie ou le contrat de capitalisation, puis les supports et leurs risques.
- Immobilier et financement : examiner l’endettement, les charges, les travaux possibles et les conséquences d’une vacance locative.
- Retraite : rapprocher les revenus futurs estimés des dépenses prévues et des capitaux mobilisables.
- Protection et transmission : étudier la prévoyance, les bénéficiaires et l’organisation familiale avec les professionnels compétents.
Pour un entrepreneur, la réflexion peut aussi distinguer patrimoine privé et trésorerie professionnelle. Pour une famille recevant un héritage, elle peut commencer par sécuriser les décisions immédiates plutôt que réinvestir rapidement. Les actes juridiques et les questions fiscales complexes appellent, selon leur nature, l’intervention d’un notaire, d’un avocat ou d’un expert-comptable.
Préparez le premier rendez-vous et convenez du suivi
Avant l’échange, demandez s’il est facturé, ce qu’il comprend et quels documents sont nécessaires. Préparez vos avis d’imposition, relevés de placements, tableaux d’emprunts et informations sur vos biens. Transmettez les pièces sensibles par un canal sécurisé, après avoir identifié votre interlocuteur et compris leur utilité.
Pour comparer plusieurs cabinets sur une base identique, posez ces questions :
- Le bilan donnera-t-il lieu à une restitution écrite ?
- Quelles solutions alternatives seront étudiées ?
- Quel sera le coût total de la mission et des investissements ?
- Qui assurera le suivi et à quelle fréquence ?
- Comment mettre fin à l’accompagnement ?
La stratégie doit ensuite être expliquée, validée, puis mise en œuvre avec votre accord. Le suivi sert à vérifier qu’elle reste adaptée après une naissance, une séparation, une cession ou un départ à la retraite ; il ne consiste pas à multiplier les arbitrages. Pour votre premier contact à Toulouse, exposez votre priorité et demandez une proposition de mission écrite avant tout engagement.