PEA et prélèvements sociaux : cinq ans n’effacent pas la taxation des gains
Les gains d’un PEA restent soumis aux prélèvements sociaux lors d’un retrait, même après cinq ans. Ce délai ouvre une exonération d’impôt sur le revenu, pas une exonération totale. Le montant à payer dépend de la part de gains retirée, du taux applicable et, pour certains plans anciens, de la période pendant laquelle les gains se sont constitués.
Ce qui déclenche les prélèvements sociaux sur un PEA
Les prélèvements sociaux comprennent notamment la contribution sociale généralisée (CSG), la contribution pour le remboursement de la dette sociale (CRDS) et le prélèvement de solidarité. Ils sont distincts de l’impôt sur le revenu : leurs règles ne disparaissent donc pas lorsque le PEA atteint cinq ans.
Dans le fonctionnement habituel du plan, les dividendes et les plus-values peuvent être réinvestis sans prélèvement social immédiat tant que les sommes restent dans l’enveloppe. Vendre une action dans le PEA n’équivaut pas à retirer de l’argent du PEA. Le fait de conserver le produit de la vente sur son compte espèces ne constitue pas une sortie.
Les prélèvements deviennent normalement exigibles à l’occasion d’un retrait ou de la clôture. L’établissement gestionnaire calcule alors les gains concernés et assure le prélèvement. Des règles particulières existent toutefois, notamment pour les revenus de titres non cotés et les sorties en rente.
Quel taux retenir pour un retrait en 2026 ?
Les prélèvements sociaux s'élèvent à 18,6 % et s'appliquent à partir du 1er janvier 2026. Le taux de 17,2 % encore présent dans des articles plus anciens ne doit donc pas être repris automatiquement pour une opération en 2026.
Avant de donner un ordre de retrait, faites confirmer le taux effectivement applicable par votre gestionnaire. Cette vérification est particulièrement importante pour un PEA ancien : certaines fractions de gains peuvent conserver un traitement historique, distinct du taux affiché pour les gains récents.
Avant ou après cinq ans : deux impôts à distinguer
Selon Service-Public.fr, l’ancienneté fiscale du PEA se calcule depuis la date du premier versement. La signature du contrat ne suffit donc pas si le premier apport intervient plus tard. Ce repère détermine le traitement fiscal du retrait et ses conséquences sur le maintien du plan.
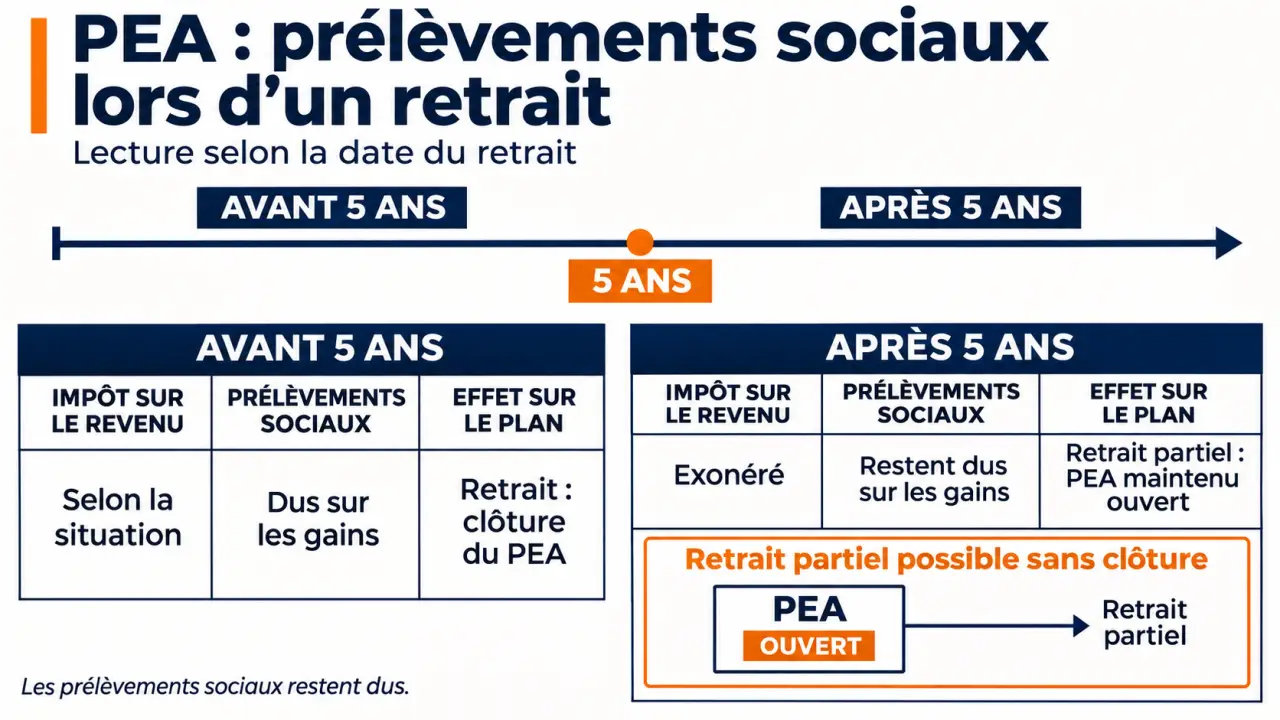
| Situation | Impôt sur le revenu | Prélèvements sociaux | Conséquence habituelle |
|---|---|---|---|
| Retrait avant cinq ans | 12,8 %, sauf option pour le barème progressif ou exception | Dus sur les gains concernés ; taux annoncé pour 2026 : 18,6 % | Clôture, sauf dérogation |
| Retrait partiel après cinq ans | Exonération des gains, sous réserve des cas particuliers | Restent dus | Maintien du plan et possibilité de nouveaux versements |
| Retrait total après cinq ans | Exonération des gains, sous réserve des cas particuliers | Restent dus | Clôture du plan |
Avant cinq ans, l’addition de 12,8 % d’impôt sur le revenu et de 18,6 % de prélèvements sociaux donne un prélèvement forfaitaire global de 31,4 % pour 2026, lorsque ces taux s’appliquent intégralement. L’option pour le barème progressif concerne l’impôt sur le revenu et s’apprécie globalement pour les revenus entrant dans son champ ; elle ne supprime pas les prélèvements sociaux.
Après cinq ans, un retrait partiel ne ferme plus automatiquement le PEA et n’interdit pas de nouveaux versements, dans les limites réglementaires. Les explications anciennes fondées sur un seuil de huit ans ou une interdiction systématique de reverser après retrait ne correspondent plus aux règles générales actuelles.
Pour lire une simulation bancaire, utilisez un filtre simple : séparez toujours « impôt sur le revenu », « prélèvements sociaux » et « effet sur le contrat ». Une opération peut être exonérée du premier, soumise aux seconds et laisser le plan ouvert. Cette lecture en trois colonnes évite de confondre une sortie fiscalement avantageuse avec une sortie sans aucun coût.
Le calcul porte sur les gains, pas sur tout le retrait
Un retrait comprend généralement une fraction de capital versé et une fraction de gains. Seule la part de gains entre dans la base des prélèvements sociaux. Vous ne pouvez pas décider de retirer exclusivement vos versements pour laisser toute la plus-value dans le plan : la répartition est proportionnelle.
Un exemple de retrait partiel
Prenons un PEA alimenté par 20 000 € de versements, valorisé 25 000 €, sans retrait antérieur. Le gain représente 5 000 €, soit 20 % de la valeur du plan. Pour un retrait brut de 5 000 €, la fraction de gains est donc de 1 000 € : 5 000 × 5 000 ÷ 25 000.
En supposant que cette fraction relève entièrement du taux de 18,6 %, les prélèvements sociaux atteignent 186 €. Après cinq ans, aucun impôt sur le revenu ne s’ajoute dans ce cas ordinaire. Le montant net correspondant au retrait brut est alors de 4 814 €, hors frais éventuels.
Il s’agit d’un exemple simplifié : des retraits précédents, des gains relevant de taux historiques ou des revenus ayant déjà supporté une imposition particulière nécessitent des ajustements. Demandez aussi si le montant saisi dans votre interface bancaire désigne une sortie brute ou la somme nette souhaitée sur votre compte courant.
Un PEA ancien peut nécessiter plusieurs taux
Appliquer un taux unique à toute la plus-value d’un vieux PEA peut donner un résultat incorrect. Certaines fractions de gains peuvent bénéficier de taux historiques, selon la date d’ouverture du plan et les dispositions transitoires applicables. Cela ne signifie pas que tous les gains d’un plan ancien restent indéfiniment soumis aux anciens taux.
L’historique présenté par Meilleurtaux couvre notamment les évolutions de la CSG, de la CRDS, du prélèvement social, du prélèvement de solidarité et d’anciennes contributions additionnelles. Il mentionne, entre autres, une CRDS de 0,5 % à partir du 1er février 1996 et un taux global de 17,2 % dans son historique depuis le 1er janvier 2019. Ces indications historiques ne remplacent pas la vérification du régime d’un retrait actuel.
Les moins-values compliquent également la ventilation : une perte sur une période peut modifier les gains retenus sur d’autres périodes selon des règles spécifiques. Une simple addition des performances annuelles ne suffit pas à reconstituer la base taxable.
Pour contrôler le calcul, demandez au gestionnaire un relevé précisant les bases de gains, les périodes retenues, les taux appliqués et le traitement des pertes. Conservez les relevés anciens, notamment si le PEA a été transféré entre établissements.
Les situations particulières et les documents à vérifier
Avant cinq ans, certains retraits dérogatoires peuvent éviter la clôture ou bénéficier d’un traitement fiscal particulier. Sont notamment concernés, sous conditions, la création ou la reprise d’entreprise, le licenciement, l’invalidité et la retraite anticipée. Absence de clôture et exonération d’impôt ne sont pas synonymes : faites valider séparément chaque conséquence avant le retrait.
Pour les revenus de titres non cotés, l’exonération annuelle d’impôt sur le revenu est limitée à 10 % de la valeur d’acquisition des placements concernés. L’excédent relève d’une imposition particulière, notamment au taux forfaitaire de 12,8 %, sauf option applicable pour le barème, en plus des prélèvements sociaux.
Une sortie en rente viagère après cinq ans bénéficie d’une exonération d’impôt sur le revenu, mais reste soumise aux prélèvements sociaux selon les règles propres à la rente. Le décès entraîne quant à lui la clôture du PEA : les gains sont exonérés d’impôt sur le revenu, tandis que les prélèvements sociaux restent dus.
Enfin, rapprochez le décompte de retrait de l’imprimé fiscal unique (IFU) transmis par l’établissement et des montants préremplis dans votre déclaration. Pour un retrait réalisé en 2026, les éléments déclaratifs éventuels concernent la déclaration déposée en 2027. En cas d’écart, demandez d’abord une explication détaillée à la banque, puis consultez les indications de Service-Public.fr et d’impots.gouv.fr avant de corriger votre déclaration.