Clôturer un PEA : les vérifications qui évitent de perdre son antériorité fiscale
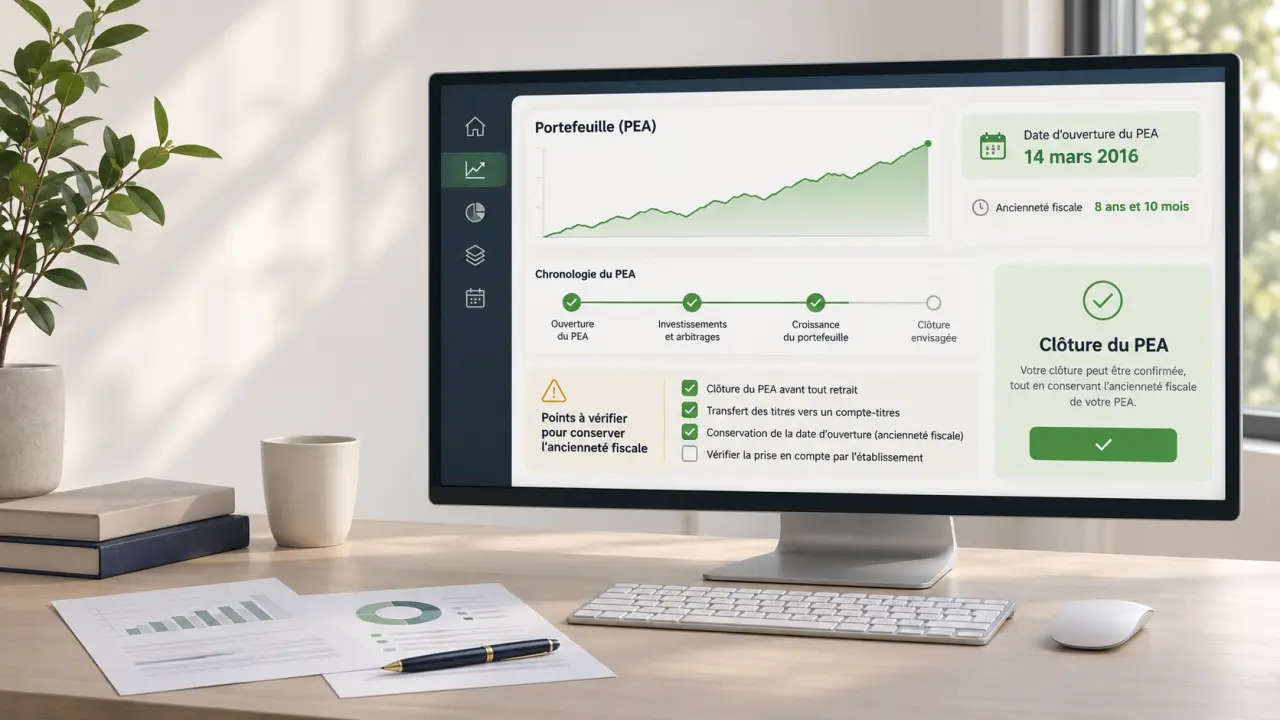
Pour clôturer un PEA, vous devez demander sa fermeture à l’établissement gestionnaire, après avoir organisé le sort des titres et des liquidités. Avant toute instruction, vérifiez l’ancienneté du plan : un retrait avant cinq ans entraîne en principe sa clôture et l’imposition des gains. Après cinq ans, un retrait partiel ou un transfert peut répondre à votre besoin sans sacrifier l’antériorité fiscale.
Fermer le plan, retirer de l’argent ou changer de banque ?
La clôture met fin à votre plan d’épargne en actions. Si vous ouvrez ensuite un nouveau PEA, vous repartez avec une nouvelle ancienneté fiscale. Cette conséquence mérite réflexion lorsque votre objectif est simplement de récupérer une partie de votre argent ou de réduire vos frais bancaires.
| Votre objectif | Solution à examiner | Conséquence principale |
|---|---|---|
| Récupérer tout le capital | Retrait total et clôture | Fin du plan et application de la fiscalité correspondant à son ancienneté |
| Financer une dépense après cinq ans | Retrait partiel | Maintien du PEA et de son antériorité |
| Changer de gestionnaire | Transfert du PEA entier | Conservation de l’antériorité fiscale |
| Ne plus détenir d’actions temporairement | Vente des titres sans retrait | Liquidités conservées dans le compte espèces du PEA |
Un PEA bancaire peut fonctionner comme un soufflet : son exposition aux marchés se réduit quand vous vendez des titres, puis augmente lorsque vous réinvestissez les liquidités conservées dans l’enveloppe. Vendre n’est donc pas retirer. Si votre problème est le risque boursier plutôt qu’un besoin d’argent, conserver provisoirement les espèces dans le plan peut éviter une fermeture inutile, sans supprimer les éventuels frais de tenue du compte.
Attention également à ne pas confondre le transfert du PEA vers une autre banque avec la sortie de titres vers un compte-titres ordinaire. Seul le premier conserve l’enveloppe fiscale : la seconde opération constitue une sortie du plan, à examiner avec le gestionnaire.
Le cap des cinq ans détermine la fiscalité des gains
Demandez à votre établissement la date fiscale d’ouverture retenue, correspondant au premier versement. Le calcul ne repose pas sur la date d’achat de vos actions. La fiscalité porte sur le gain net du plan, pas sur la totalité du capital récupéré.
Avant cinq ans : clôture de principe et imposition
Hors dérogation, un retrait avant cinq ans entraîne la fermeture du PEA. Le Crédit Agricole indique un impôt forfaitaire de 12,8 %, auquel s’ajoutent les prélèvements sociaux de 17,2 %, soit 30 % au total. L’option pour le barème progressif de l’impôt sur le revenu est globale : elle doit être évaluée sur l’ensemble des revenus concernés, et non sur cette seule opération.
Des exceptions existent notamment pour un licenciement, une invalidité ou une retraite anticipée, sous conditions. Un retrait destiné à une création ou reprise d’entreprise peut aussi éviter la clôture, avec notamment une affectation des sommes dans les 3 mois, selon Service-Public. Ces dérogations ne produisent pas toutes les mêmes effets sur l’impôt et les versements ultérieurs. Faites confirmer le régime applicable et les justificatifs avant de retirer.
Après cinq ans : exonération d’impôt, mais pas de tous prélèvements
Les gains sont en principe exonérés d’impôt sur le revenu après cinq ans. Les prélèvements sociaux restent dus : le taux de 17,2 % est celui mentionné par le Crédit Agricole et Blast. Des règles particulières peuvent concerner certains gains anciens ou placements, notamment non cotés ; demandez un calcul adapté à votre plan.
Un retrait partiel après cinq ans ne ferme pas le PEA et permet de poursuivre les versements dans la limite du plafond applicable. Pour une fermeture définitive, indiquez expressément que vous souhaitez la clôture, et pas seulement un virement depuis le compte espèces.
Préparer le portefeuille avant d’envoyer la demande
Selon Service-Public, le PEA bancaire comprend un compte espèces et un compte-titres associé. La fermeture nécessite de traiter les deux. Les démarches ci-dessous concernent principalement le PEA bancaire ; pour un PEA assurance, adressez-vous à l’assureur afin d’obtenir la procédure de rachat et de clôture du contrat.
- Obtenez un relevé récent : titres détenus, liquidités, ordres ouverts et opérations en attente.
- Choisissez le sort des titres : vente ou sortie vers un compte-titres ordinaire, si cette modalité est proposée et adaptée.
- Annulez les ordres devenus inutiles et attendez le règlement-livraison des opérations déjà exécutées.
- Confirmez le compte de destination et les pièces exigées par votre établissement.
BoursoBank demande notamment un portefeuille vidé, aucun ordre en cours et des ordres exécutés entièrement réglés ou livrés. Les fonds disponibles sont ensuite versés sur le compte courant BoursoBank selon sa procédure.
Si vous détenez des titres non cotés, suspendus ou peu liquides, contactez le service titres avant de vendre le reste du portefeuille. Une valorisation affichée ne garantit pas qu’un acheteur soit disponible. Demandez quelles solutions sont acceptées, leurs coûts et leurs conséquences fiscales : une instruction générale de clôture ne résout pas ce blocage.
Une demande écrite précise pour éviter les allers-retours
Le canal dépend du gestionnaire : formulaire, messagerie sécurisée, agence ou courrier. Chez BoursoBank, la demande datée et signée, avec le numéro du compte, est transmise via « Aide & Contact ». Un recommandé avec accusé de réception peut fournir une preuve d’envoi, mais n’est pas une exigence universelle.
Préparez votre identité, le numéro du PEA, les instructions relatives aux titres et le compte à créditer. Un RIB ou une pièce d’identité peut être demandé : vérifiez la liste exacte auprès de l’établissement.
Objet : demande de clôture du PEA n° [numéro]
Madame, Monsieur, je vous demande de procéder à la clôture définitive de mon PEA n° [numéro], ouvert à mon nom, [nom, prénom, adresse]. Concernant les titres encore détenus, je souhaite [instructions convenues avec votre service : vente ou transfert vers le compte-titres ordinaire identifié].
Merci de verser le solde net disponible, après frais et prélèvements applicables, sur le compte [IBAN ou référence acceptée]. Je vous remercie de me confirmer la réception de cette demande, de m’indiquer toute pièce manquante et de me transmettre la confirmation de clôture ainsi que le relevé final. Fait à [ville], le [date]. Signature.
Anticiper les délais et contrôler le coût final
Le Crédit Agricole évoque 10 à 15 jours pour fermer un PEA ; Blast annonce 2 à 4 semaines. Ces indications ne constituent pas un délai garanti. La vente de titres, le règlement des opérations ou un dossier incomplet peuvent prolonger l’attente. Pour un transfert du plan, Blast évoque plutôt 4 à 8 semaines.
Distinguez les frais de clôture ou de transfert des commissions de vente. Le Crédit Agricole rappelle des plafonds de 15 € par ligne de titres cotés, 50 € par ligne de titres non cotés et 150 € au total pour les frais de transfert et de clôture concernés. Les commissions de négociation relèvent de règles distinctes : ces 150 € ne plafonnent pas toute la facture.
Demandez un chiffrage écrit selon votre portefeuille plutôt que de vous fier à un ancien comparatif bancaire. Enfin, contrôlez le virement reçu, les frais prélevés et le relevé fiscal. Conservez la confirmation de fermeture : un compte espèces vide ou un portefeuille sans titres ne prouve pas, à lui seul, que le PEA est clôturé.