ETF PEA : investir dans le monde sans confondre éligibilité et exposition
Un ETF éligible au PEA peut suivre des actions européennes, mais aussi un indice mondial ou américain. Pour le choisir, vérifiez trois points : le fonds est-il réellement éligible, quelle exposition procure-t-il et à quel coût ? Le nom de l’indice ne suffit pas : la structure du fonds et sa disponibilité chez votre courtier comptent aussi.
Un ETF PEA n’investit pas forcément uniquement en Europe
Un ETF, aussi appelé tracker, est un fonds coté en Bourse qui cherche à reproduire la performance d’un indice. Acheter une part permet de s’exposer à un ensemble de titres, sans devoir acquérir chaque action séparément. Le PEA, ou plan d’épargne en actions, est l’enveloppe dans laquelle vous pouvez détenir certains de ces fonds.
Tous les ETF ne sont pas éligibles au PEA. Pour les fonds concernés, la règle repose notamment sur un investissement d’au moins 75 % de l’actif en titres éligibles d’entreprises établies dans l’Union européenne ou dans certains États de l’Espace économique européen. La mention UCITS, qui désigne un cadre réglementaire européen, ne suffit donc pas à établir cette éligibilité.
Le swap explique l’accès aux indices internationaux
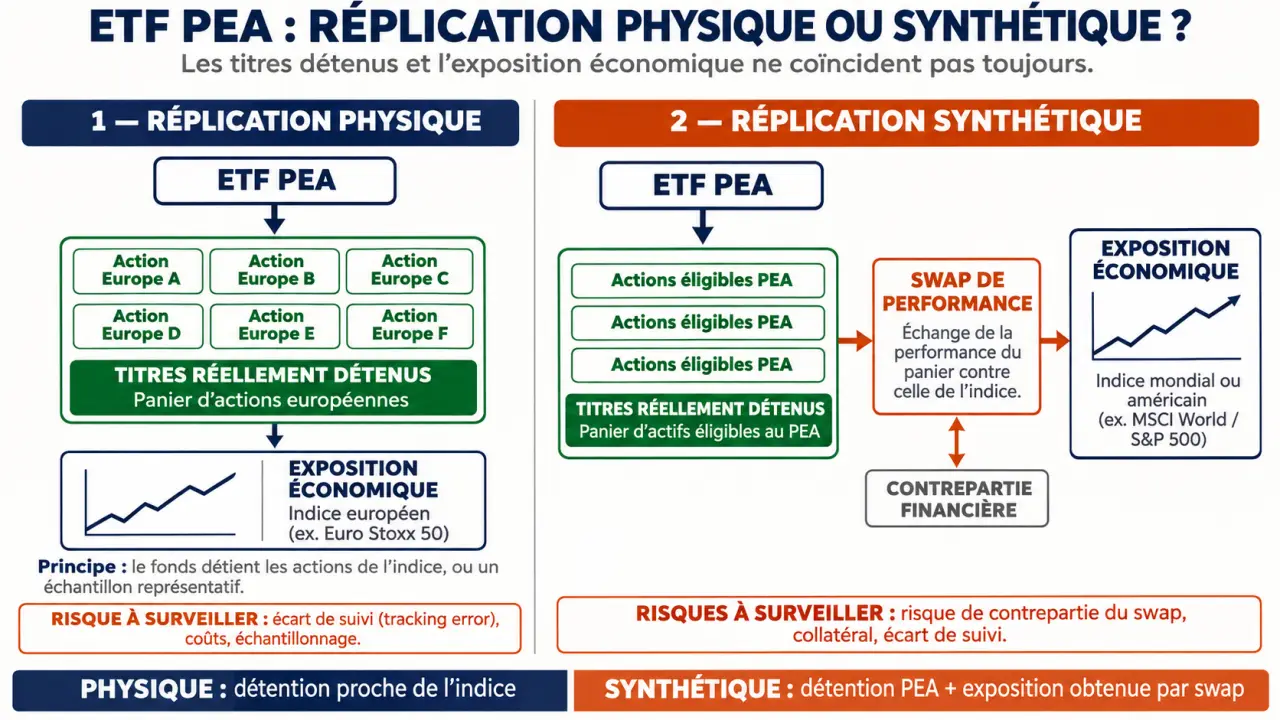
Avec une réplication physique, le fonds achète les titres de l’indice, intégralement ou par échantillonnage. Avec une réplication synthétique, il détient un panier d’actifs et conclut un contrat d’échange, appelé swap, avec une contrepartie financière. Ce contrat lui permet d’échanger la performance de son panier contre celle de l’indice recherché.
Un fonds peut ainsi détenir un panier compatible avec les règles du PEA tout en suivant le MSCI World, le S&P 500 ou le Nasdaq 100. Le portefeuille détenu et l’exposition économique sont deux choses distinctes. Seules certaines parts de fonds sont éligibles : un ETF mondial ne l’est jamais automatiquement.
Choisir l’indice avant de comparer les fonds
Commencez par l’exposition souhaitée, plutôt que par les frais les plus bas. Un ETF consacré aux grandes entreprises françaises ne remplit pas le même rôle qu’un fonds mondial ou qu’un indice américain à forte dominante technologique. Le choix dépend de votre horizon, de votre capacité à supporter une baisse et des placements que vous détenez déjà.
Le MSCI World couvre 23 pays développés, mais ne représente pas l’ensemble des marchés mondiaux : les marchés émergents n’en font pas partie. Sa diversification géographique n’empêche pas non plus une concentration sur certains pays, secteurs ou grandes capitalisations. Regardez les principales positions et leurs pondérations.
Une baisse de marché peut se propager comme une onde dans plusieurs lignes de votre portefeuille. Détenir un ETF World, un S&P 500 et un Nasdaq 100 ne crée pas nécessairement trois sources indépendantes de diversification : certaines grandes entreprises se retrouvent dans les trois. Avant d’ajouter un fonds, examinez les chevauchements ; vous pourriez renforcer une exposition existante plutôt que répartir le risque.
Capitalisation ou distribution : deux usages différents
Un ETF capitalisant réinvestit les revenus dans le fonds. Un ETF distribuant verse les dividendes sur le compte espèces du PEA. Le premier facilite l’accumulation sans ordre de réinvestissement ; le second laisse des liquidités à réaffecter. Une distribution à l’intérieur du plan n’est pas un retrait vers votre compte bancaire personnel.
Comparer les ETF au-delà des frais affichés
Comparez d’abord des fonds suivant le même indice, avec une politique de revenus comparable. Les écarts de performance entre deux indices différents ne permettent pas de juger la qualité de leur gestion. Pour les performances, retenez également une période identique et un traitement cohérent des dividendes.
Réglementation AMF pour les fonds de capital-investissement — Retrouvez les procédures d’agrément, les obligations liées au DIC ou au DICI, le règlement des fonds et leurs informations périodiques.
| Critère | Vérification utile |
|---|---|
| Frais courants ou TER | Comparer le coût annuel prélevé dans le fonds, sans le confondre avec tous les coûts d’investissement. |
| Réplication | Identifier la méthode physique ou synthétique et les risques décrits dans le prospectus. |
| Suivi de l’indice | Observer l’écart de performance et sa régularité. |
| Encours et émetteur | Examiner les actifs sous gestion, l’ancienneté et la documentation du gestionnaire. |
| Liquidité | Contrôler l’écart achat-vente et les quantités proposées à la négociation. |
| Prix de la part | Vérifier sa compatibilité avec votre budget d’achat régulier. |
Ramify présente une fourchette indicative de TER de 0,05 % à 0,60 %. À titre de repère, la fiche justETF de l’Amundi PEA Monde (MSCI World) UCITS ETF Acc indique 0,20 % de frais annuels et 1 780 M EUR d’encours. Ces caractéristiques évoluent : contrôlez-les avant toute décision, sans transformer un exemple en recommandation.
La tracking difference mesure l’écart de performance entre le fonds et son indice sur une période. La tracking error mesure la variabilité de cet écart. Un TER inférieur ne garantit donc pas, à lui seul, un meilleur suivi.
Ajoutez les frais de courtage, les éventuels droits de garde et le spread, différence entre prix d’achat et de vente. Un écart de frais annuel de 0,20 % mérite attention sur un horizon de 20 ans, mais les coûts des petits ordres répétés comptent également.
Vérifier la bonne part et sécuriser le passage d’ordre
L’éligibilité réglementaire ne garantit ni le référencement chez votre courtier ni la possibilité immédiate d’acheter. Procédez dans cet ordre :
- Identifiez le code ISIN de la part exacte : des noms proches peuvent désigner des fonds différents.
- Vérifiez la mention d’éligibilité PEA sur la fiche officielle de l’émetteur et consultez le document d’informations clés ainsi que le prospectus.
- Recherchez cet ISIN depuis votre PEA, avec le filtre d’éligibilité du courtier.
- En cas de contradiction ou d’ordre bloqué, demandez confirmation au service client avant de poursuivre.
Un moteur comme justETF facilite la présélection, mais ne remplace pas cette double vérification. Le document d’informations clés présente notamment un indicateur de risque sur une échelle de 1 à 7, les coûts et la durée de détention recommandée.
Avant validation, contrôlez la place de cotation, la quantité, le prix et les frais. Un ordre à cours limité fixe le prix maximal accepté à l’achat, mais son exécution n’est pas garantie. Un encours important ne garantit pas un spread serré à tout instant.
Le PEA apporte un cadre fiscal, pas une protection du capital
Un ETF peut entraîner une perte partielle ou totale du capital investi. La diversification ne supprime ni les baisses générales des marchés ni le risque de concentration. La réplication peut aussi s’écarter de l’indice, et la liquidité se dégrader pendant une période de tension.
Le swap ajoute un risque de défaillance de la contrepartie. Amundi mentionne une limite réglementaire d’exposition à une contrepartie de 10 % dans le cadre OPCVM concerné : cet encadrement ne constitue pas une garantie contre toute perte.
Attention également au change : une cotation en euros ne supprime pas l’exposition aux devises étrangères. Vérifiez si une couverture existe réellement et ce qu’elle couvre.
Enfin, la fiscalité dépend du PEA, pas du seul ETF. En règle générale, après cinq ans, les gains retirés bénéficient d’une exonération d’impôt sur le revenu, mais restent soumis aux prélèvements sociaux applicables. Avant cinq ans, un retrait entraîne généralement la clôture du plan, sauf exceptions légales, et une imposition des gains. Vérifiez les règles correspondant à votre situation au moment du retrait. L’avantage fiscal ne doit jamais faire oublier l’adéquation du placement à votre horizon ; les performances passées ne préjugent pas des performances futures.