Gestion de patrimoine en banque : le bilan qui relie placements, fiscalité et projets
La gestion de patrimoine en banque ne se limite pas au choix d’un placement. Elle cherche à coordonner l’épargne, l’immobilier, la fiscalité, la protection de la famille et les projets à long terme. Pour un client, l’essentiel est de comprendre ce qu’une banque peut apporter, comment se déroule l’accompagnement et quels critères comparer avant de lui confier tout ou partie de ses avoirs.
Ce que recouvre vraiment la gestion de patrimoine en banque
Un conseiller en gestion de patrimoine accompagne des clients dont la situation demande une analyse plus large qu’un simple besoin bancaire courant. Il étudie les actifs détenus, les revenus, les emprunts, les contrats d’assurance, la situation familiale et les objectifs futurs. Cette vision d’ensemble aide à construire une stratégie patrimoniale cohérente, plutôt qu’à accumuler des produits financiers au fil des années.
Les objectifs varient selon chaque situation : constituer une épargne disponible, financer les études des enfants, préparer la retraite, protéger un conjoint, organiser une transmission ou réduire la concentration d’un patrimoine sur l’immobilier. La banque peut réunir des compétences en ingénierie patrimoniale, assurance, financement, fiscalité et investissement. Elle peut aussi coordonner, lorsque cela est utile, les échanges avec d’autres professionnels.
Le bilan patrimonial comme point de départ
Le premier rendez-vous approfondi aboutit généralement à un bilan patrimonial et fiscal. Celui-ci recense les biens immobiliers, les placements, les liquidités, les crédits, les revenus, les garanties de prévoyance et les éléments juridiques importants, comme un régime matrimonial ou une donation déjà réalisée. Le conseiller examine également le niveau de risque acceptable et l’horizon de chaque projet.
Ce diagnostic ne sert pas à désigner un placement idéal valable pour tous. Il aide à repérer les déséquilibres : une épargne trop immobilisée, une exposition excessive à un seul marché, une protection insuffisante en cas d’accident de la vie ou une transmission préparée trop tard. La qualité des informations communiquées conditionne directement la pertinence des recommandations. Un changement familial, professionnel ou financier peut ensuite justifier une nouvelle analyse.
Un conseiller patrimonial n’est pas un conseiller bancaire généraliste
Le conseiller bancaire de proximité répond d’abord aux besoins du quotidien : compte, crédit, carte, épargne de précaution ou assurance. Le gestionnaire de patrimoine intervient sur des problématiques plus transversales et s’inscrit dans une relation suivie. Il doit expliquer les mécanismes financiers, intégrer la fiscalité et coordonner, lorsque c’est nécessaire, l’intervention d’un notaire, d’un avocat fiscaliste, d’un assureur ou d’un courtier.
Du diagnostic à l’allocation : les décisions qui structurent le patrimoine
Après le bilan, la banque peut proposer une allocation d’actifs, c’est-à-dire une répartition entre plusieurs catégories de placements. Cette allocation dépend du profil d’investisseur, de la durée pendant laquelle les fonds peuvent rester placés et de la capacité réelle à supporter les fluctuations. Un rendement potentiel plus élevé s’accompagne en principe d’un risque plus important. La stratégie doit donc tenir compte des besoins de liquidité et du calendrier des projets.
| Famille d’actifs | Rôle possible dans une stratégie | Point de vigilance |
|---|---|---|
| Épargne réglementée et liquidités | Conserver une réserve disponible pour les imprévus | Le rendement peut être limité sur le long terme |
| Obligations | Rechercher des revenus potentiels et stabiliser une allocation | Risque de défaut et sensibilité à l’évolution des taux |
| Actions | Viser une croissance potentielle sur un horizon long | Valeur fluctuante et risque de perte en capital |
| Immobilier et supports collectifs | Diversifier au-delà des marchés actions et obligations | Liquidité, frais et risques propres au support |
Ne pas confondre diversification et accumulation
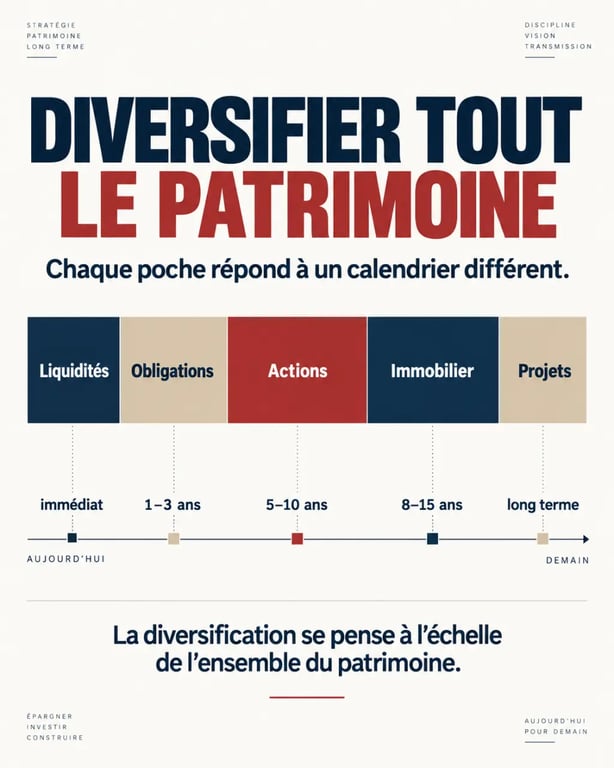
Détenir plusieurs contrats ou plusieurs fonds ne suffit pas à diversifier un patrimoine. Deux supports différents peuvent être exposés aux mêmes secteurs, aux mêmes zones géographiques ou aux mêmes mouvements de marché. La diversification s’apprécie à l’échelle de l’ensemble des avoirs, y compris les biens immobiliers, l’épargne salariale et les titres détenus en direct.
Chaque poche répond à un calendrier différent. L’épargne liquide peut couvrir une dépense imprévue, les placements prudents accompagner les projets proches et les actifs de long terme soutenir les objectifs plus éloignés. Cette logique de temporalité évite de devoir vendre un actif volatil au mauvais moment pour financer un besoin immédiat. Elle facilite aussi les arbitrages lorsque la situation évolue.
Gestion conseillée ou gestion sous mandat
En gestion conseillée, le client reçoit des recommandations et conserve la décision finale pour chaque opération. Cette formule convient à celui qui souhaite rester actif dans ses choix. En gestion sous mandat, il délègue les arbitrages à un professionnel dans le cadre précis d’un mandat et d’un profil de risque défini.
La délégation ne dispense pas de comprendre la stratégie suivie, les limites du mandat, les frais et les comptes rendus de gestion. Dans les deux cas, le client doit pouvoir relier les décisions prises à ses objectifs, à son horizon de placement et au niveau de perte qu’il accepte réellement.
Pourquoi comparer l’offre bancaire, les frais et la qualité du suivi
Faire appel à une banque peut simplifier la coordination entre les comptes, le crédit, l’épargne et les services d’investissement. Cette relation peut être utile lors d’un changement familial ou professionnel : mariage, divorce, succession, cession d’entreprise, départ à la retraite ou expatriation. La pertinence de l’accompagnement ne se mesure toutefois ni au prestige de l’établissement ni au nombre de produits proposés.
Comprendre les placements et protéger votre épargne avec l’AMF — Un guide officiel pour mieux comprendre les frais, les risques, le conseil en investissement et éviter les arnaques.
Il faut surtout vérifier la capacité du conseiller à comprendre la situation globale, à expliquer les risques et à suivre la stratégie dans le temps. Une offre abondante n’a d’intérêt que si les solutions retenues répondent aux objectifs du client et restent compréhensibles.
Les questions à poser avant de s’engager
Un rendez-vous utile laisse de la place aux questions et produit des réponses claires. Le client doit demander comment le conseiller est rémunéré, quels frais s’appliquent aux enveloppes, aux supports et aux arbitrages, ainsi que la fréquence prévue des revues patrimoniales. Il est également utile de savoir si les recommandations portent sur une gamme restreinte de solutions ou sur une sélection plus large.
- Quels sont les frais d’entrée, de gestion, d’arbitrage ou de mandat ?
- Quel niveau de perte temporaire est cohérent avec mon profil ?
- Quelle part de mon patrimoine doit rester disponible ?
- Comment la stratégie évoluera-t-elle si ma situation familiale change ?
- Quels documents permettent de suivre la performance, les risques et les mouvements réalisés ?
Les frais doivent être examinés dans la durée, car ils réduisent le rendement net. Il ne faut pas non plus juger une stratégie sur quelques mois de performance. Sa cohérence avec les objectifs, le niveau de risque assumé et le respect de l’horizon de placement comptent davantage. Un bon professionnel présente aussi les scénarios défavorables et les conditions de sortie, au lieu de mettre uniquement en avant les gains espérés.
Le métier de gestionnaire de patrimoine : compétences, études et évolutions
Pour exercer en banque, le conseiller en gestion de patrimoine combine finance, droit, fiscalité et qualité relationnelle. Il doit interpréter des règles parfois complexes, suivre l’actualité des marchés et les évolutions fiscales, puis les traduire en décisions concrètes pour ses clients. L’écoute compte autant que la technique : un objectif de transmission dépend de la structure familiale, des dispositions juridiques et du calendrier, pas seulement de la performance d’un portefeuille.
Un parcours généralement construit jusqu’au Bac+5
Le niveau d’accès habituel au métier est un Bac+5, soit 5 années d’études après le baccalauréat. Un Master Gestion de patrimoine, banque privée, finance ou droit patrimonial peut préparer à ces fonctions, souvent avec une alternance. Le Master Gestion de patrimoine de Dauphine accueille des promotions de 30 à 40 étudiants. Selon Dauphine, 70 % des diplômés bénéficient d’une insertion professionnelle avant l’obtention du diplôme.
Le parcours demande aussi une capacité à expliquer des sujets techniques avec des mots simples. La connaissance des produits ne suffit pas : le professionnel doit comprendre les objectifs du client, mesurer son rapport au risque et présenter les conséquences possibles de chaque choix.
Des débouchés au-delà de l’agence bancaire
Après une première expérience, les évolutions peuvent mener vers la banque privée, l’ingénierie patrimoniale, la gestion de fortune, un family office ou le conseil indépendant. Le métier implique une forte exigence commerciale, car il faut développer et fidéliser une clientèle, mais aussi une rigueur technique durable. Dauphine indique un salaire médian de 45 600 € pour un conseiller en gestion de patrimoine diplômé de l’établissement, auquel peuvent s’ajouter des commissions selon les postes.
Que l’on soit client ou futur professionnel, le même principe demeure : une gestion patrimoniale solide repose sur une analyse complète, des objectifs formulés clairement et un suivi régulier. Les placements sont les outils d’une stratégie. Ils ne doivent pas la remplacer.