ETF pétrole : le contango peut grignoter vos gains même si le baril stagne
Pour investir dans le pétrole en Bourse, deux voies existent : un ETC qui suit des contrats à terme sur le brut, ou un ETF qui détient des actions de sociétés énergétiques. Ces placements n’offrent pas la même exposition. Surtout, un tracker sur le pétrole ne reproduit pas nécessairement la variation du baril affichée dans les médias : le renouvellement des contrats peut modifier sensiblement sa performance.
Choisir son exposition : le baril ou les entreprises pétrolières
L’expression « ETF pétrole » recouvre plusieurs réalités. Dans l’Union européenne, un fonds UCITS ne peut pas être investi exclusivement sur une seule matière première : ses règles imposent une diversification. Pour suivre uniquement le pétrole, les investisseurs passent généralement par un ETC, ou Exchange Traded Commodity.
Contrairement à un ETF, qui est un fonds, un ETC est un titre de dette. Il expose donc à un risque lié à son émetteur et, selon son montage, à ses contreparties. Des garanties, appelées collatéral, peuvent atténuer ce risque sans le supprimer. L’exposition au brut repose généralement sur des contrats à terme, directement ou via un swap.
| Exposition | Ce que vous suivez | Point de vigilance |
|---|---|---|
| ETC Brent | Des contrats sur le pétrole de référence de la mer du Nord | Échéances et coût du renouvellement |
| ETC WTI | Des contrats sur le West Texas Intermediate américain | Conditions du marché et du stockage américains |
| ETF actions énergie | Un panier d’entreprises pétrolières, gazières ou énergétiques | Risques boursiers et résultats des entreprises |
Le Brent sert de référence pour environ 80 % du pétrole brut échangé dans le monde. Le WTI reflète davantage les conditions nord-américaines. Le Dubaï constitue une autre référence, notamment pour les échanges asiatiques et moyen-orientaux, mais se rencontre moins dans les trackers destinés aux particuliers européens.
Un ETF énergie ne remplace pas un ETC : ses entreprises dépendent aussi de leurs coûts, de leurs investissements, du raffinage et parfois du gaz. Elles peuvent verser des dividendes, alors que le pétrole lui-même ne produit ni dividendes ni intérêts.
Le roll-over explique l’écart entre votre placement et le baril
Des contrats à renouveler, pas des barils à conserver
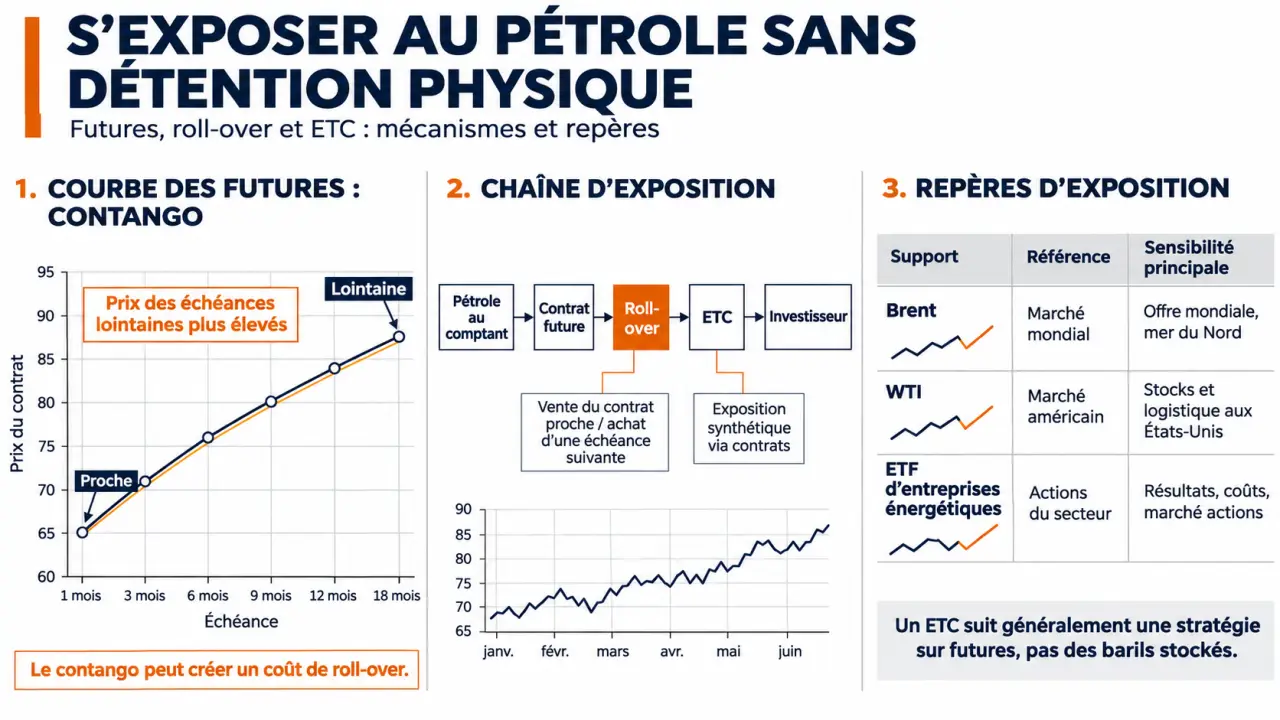
Un contrat à terme, ou future, porte sur un prix et une échéance déterminés. Pour maintenir son exposition sans recevoir de pétrole physique, le produit remplace les contrats arrivant à échéance par des contrats plus lointains : c’est le roll-over. Le calendrier et les échéances retenues dépendent de l’indice suivi.
Imaginez une poulie qui transmet un mouvement : la direction de la traction reste la même, mais le montage modifie l’effort transmis. Entre le baril et votre compte-titres, la courbe des échéances joue ce rôle de transmission. Pour comparer deux ETC, regardez donc non seulement « Brent » ou « WTI », mais aussi quels contrats ils utilisent et quand ils les renouvellent. Deux produits sur le même pétrole peuvent évoluer différemment.
Contango et backwardation : deux effets opposés
En contango, les échéances lointaines sont plus chères que les échéances proches. Le produit doit alors renouveler son exposition à un prix supérieur. À l’inverse, en backwardation, les contrats plus lointains sont moins chers : le renouvellement peut contribuer favorablement à la performance.
Prenons un exemple simplifié : 10 000 USD à 80 USD le baril correspondent à une exposition de 125 barils. Si le contrat suivant coûte 88 USD, ce même capital représente environ 114 barils, soit environ 11 barils d’exposition en moins, avec un écart de 8 USD par baril. Ce calcul illustre le mécanisme ; il ne constitue pas une perte instantanée automatiquement constatée au renouvellement.
La performance dépend ensuite de l’évolution des contrats, de leur convergence vers le comptant, des garanties rémunérées éventuelles et des frais. Un baril stable ne garantit donc pas un ETC stable, et une hausse du pétrole peut être partiellement absorbée par un contango persistant.
Comparer les produits au-delà des frais affichés
Voici quelques références à rechercher par leur ISIN. Elles illustrent des expositions différentes, sans constituer un classement ni une recommandation. Leur documentation et leur disponibilité doivent être vérifiées avant tout ordre.
Fiche ETF Amundi éligible à l’assurance-vie et au PER — Consultez les informations officielles sur cet ETF Amundi identifié par l’ISIN LU1681043599 et sa disponibilité dans les contrats d’assurance-vie et les PER.
| Produit | ISIN | Exposition |
|---|---|---|
| WisdomTree Brent Crude Oil | JE00B78CGV99 | ETC sur le Brent |
| iShares STOXX Europe 600 Oil & Gas | DE000A0H08M3 | Actions européennes pétrole et gaz |
| Amundi STOXX Europe 600 Energy Screened | LU1834988278 | Actions européennes de l’énergie avec filtrage |
| iShares S&P 500 Energy Sector | IE00B42NKQ00 | Actions américaines de l’énergie |
Les frais annuels peuvent se situer autour de 0,18 % pour un ETF actions énergie et de 0,49 % pour un ETC pétrole brut. Ce sont des repères, pas des tarifs universels. Ajoutez les commissions du courtier, l’écart entre prix acheteur et vendeur, les éventuels frais de change et l’effet du renouvellement des futures.
Consultez le document d’informations clés et la fiche de l’émetteur pour vérifier l’indice exact, la réplication, les garanties, l’encours et le risque. Une cotation en euros ne supprime pas nécessairement l’exposition au dollar. Enfin, un classement par performance passée peut surtout refléter une différence d’indice, de devise ou de levier.
Acheter depuis la France : enveloppe, accès et ordre
Un ETC pétrole brut n’est pas éligible au PEA : le compte-titres ordinaire est l’enveloppe habituelle. Pour les ETF actions énergie, ne généralisez pas : l’éligibilité dépend du fonds et doit être explicitement confirmée. Les produits internationaux ne sont pas automatiquement admissibles au PEA. En assurance-vie, seuls les supports référencés par le contrat sont accessibles.
Sur compte-titres, les gains réalisés et les distributions relèvent de la fiscalité applicable au titre et à votre situation. Vérifiez notamment le traitement fiscal de l’ETC, qui n’a pas la même nature juridique qu’un fonds, ainsi que les informations déclaratives transmises par le courtier.
- Choisissez un courtier donnant accès au produit et à sa documentation réglementaire.
- Recherchez l’ISIN pour éviter les variantes à levier, inverses ou couvertes en change.
- Contrôlez la place de cotation, la devise et les frais de transaction.
- Envisagez un ordre à cours limité pour maîtriser votre prix maximal d’achat, sans garantie d’exécution.
Le fonds américain USO, souvent cité dans les discussions sur le WTI, est généralement inaccessible aux particuliers de l’Union européenne faute de DIC conforme. Sa présence dans un moteur de recherche ne signifie pas que votre courtier autorisera son achat.
Dimensionner une position sans confondre pétrole et placement refuge
Le Brent est passé de 140 à 46 dollars en quelques mois en 2008 et est descendu à 23 dollars pendant le choc sanitaire de 2020. Le 20 avril 2020, c’est un contrat à terme WTI proche de l’échéance qui a terminé en territoire négatif, et non l’ensemble des références pétrolières.
Les décisions de l’OPEP et de l’OPEP+, les conflits, la demande mondiale et les contraintes de stockage peuvent provoquer des variations brutales. Un ETC ajoute à cette volatilité les risques de structure, de contrepartie et de change. Les produits à levier ou inverses, souvent réinitialisés quotidiennement, compliquent encore la détention prolongée.
Une exposition directe au pétrole relève donc plutôt d’une poche satellite surveillée que du cœur d’une épargne de long terme. À titre d’illustration, une position représentant 5 % du portefeuille et perdant 50 % retire 2,5 % à sa valeur totale, hors évolution des autres placements.
Avant d’acheter, définissez votre objectif, la perte supportable et les conditions de sortie. Vérifiez aussi votre exposition existante : un ETF Monde détient déjà généralement des majors pétrolières. Si vous cherchez surtout une participation durable aux bénéfices des entreprises, un ETF actions énergie peut être plus cohérent qu’un pari sur les futures.