Transférer un PEA sans perdre son ancienneté : frais, délais et blocages à anticiper
Transférer un PEA vers un autre établissement permet de conserver son antériorité fiscale, à condition de demander un transfert intégral, et non une clôture suivie d’une nouvelle ouverture. Le nouvel établissement pilote généralement les démarches. Avant de signer, vérifiez toutefois qu’il accepte tous vos titres : pendant le transfert, vous ne pourrez pas acheter ou vendre, alors que votre portefeuille restera exposé aux mouvements de marché.
Ce qui change d’établissement, et ce qui reste acquis
Le transfert porte sur l’ensemble du plan : les espèces, les titres et les informations fiscales. Comme le rappelle le ministère de l’Économie, cette opération n’est pas assimilée à un retrait. Elle ne déclenche donc pas, à elle seule, l’imposition des gains et ne remet pas à zéro l’ancienneté du PEA.
La date à préserver est celle de l’ouverture fiscale du plan, correspondant au premier versement. C’est notamment elle qui permet d’apprécier le seuil de 5 ans associé à l’exonération d’impôt sur le revenu des gains, sous réserve des règles applicables. Cette exonération ne signifie pas que les prélèvements sociaux disparaissent.
À l’inverse, retirer l’argent pour le verser sur un nouveau PEA n’est pas un transfert. Vous risquez alors une clôture ou des conséquences fiscales selon votre situation. Il n’est pas non plus possible de déplacer uniquement quelques lignes : La Finance pour tous précise que le transfert partiel est impossible.
Le PEA-PME peut également être transféré, avec une vigilance particulière sur les titres non cotés. Pour un PEA assurance, demandez une procédure adaptée aux établissements concernés : le parcours d’un PEA bancaire, fondé sur un compte espèces et des lignes de titres, ne se transpose pas automatiquement à ce contrat.
Choisir le destinataire en partant de votre portefeuille
Faire valider chaque ligne avant de comparer les promotions
Un titre éligible au PEA n’est pas nécessairement accepté par tous les établissements. Envoyez au futur gestionnaire un relevé détaillé indiquant les noms des instruments, leurs codes ISIN lorsqu’ils existent et les quantités détenues. Demandez une confirmation écrite de leur prise en charge, notamment pour les titres non cotés et les instruments moins courants.
Si une ligne pose problème, faites préciser la solution avant d’engager le transfert : traitement particulier, choix d’un autre établissement ou éventuelle vente préalable dans le PEA. Vendre n’est pas une obligation générale. Cette décision entraîne des frais éventuels et modifie votre exposition ; elle ne doit pas être prise uniquement pour accélérer un dossier.
Comparer le coût futur, pas seulement le remboursement du transfert
Examinez les frais de courtage correspondant à vos ordres habituels, les droits de garde éventuels, les marchés accessibles et la qualité du service client. Un transfert remboursé peut être peu intéressant si les tarifs de gestion deviennent ensuite plus élevés ou si vos placements habituels ne sont pas disponibles.
Pour une offre de remboursement, vérifiez le plafond, les justificatifs exigés, la date limite de demande et les éventuelles conditions de conservation du compte. La prise en charge commerciale ne supprime pas nécessairement l’avance des frais facturés par l’établissement d’origine.
Préparer la demande et organiser le passage entre établissements
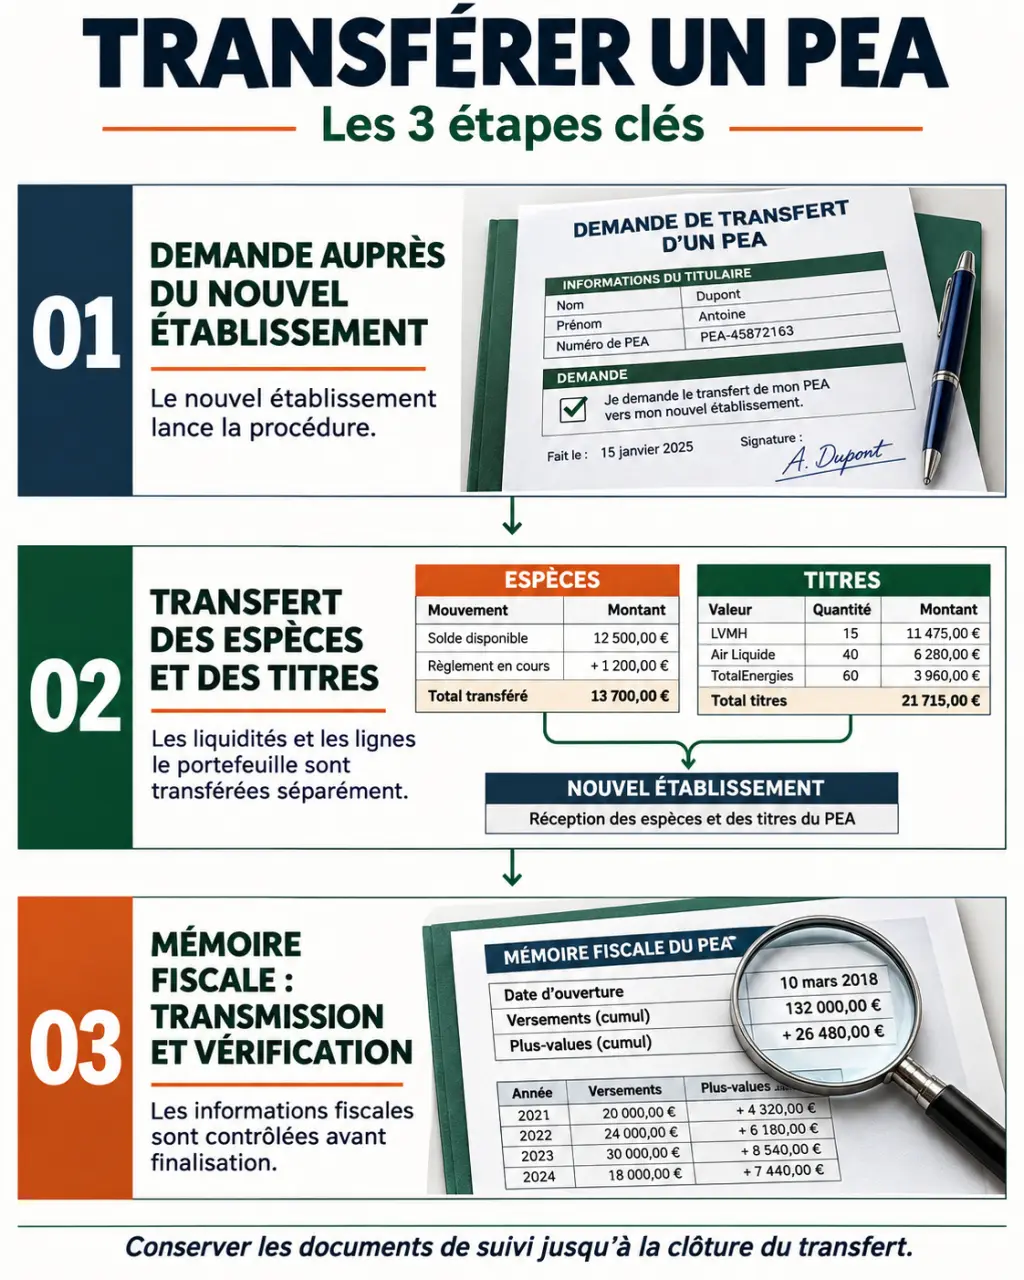
Adressez-vous d’abord au nouvel établissement pour ouvrir le dossier de transfert. Il organise généralement la demande auprès de l’ancien gestionnaire. Précisez qu’il s’agit de reprendre un PEA existant : vous ne devez pas ouvrir indépendamment un second PEA classique.
- Réunissez les pièces demandées : formulaire de transfert signé, justificatif d’identité, coordonnées du plan d’origine et relevé récent du portefeuille. Des justificatifs complémentaires peuvent être nécessaires selon l’établissement.
- Faites confirmer la réception du dossier complet : conservez une copie de la demande et sa date de prise en charge.
- Préparez l’interruption des opérations : faites le point sur les ordres en cours et demandez quand les achats et ventes seront suspendus.
- Suivez les transmissions : espèces, titres ligne par ligne et bordereau d’informations fiscales doivent parvenir au destinataire.
L’établissement d’origine transmet notamment la date d’ouverture, le cumul des versements et les données nécessaires au calcul des prélèvements sociaux. Vous n’avez pas à reconstituer seul cet historique, mais vos anciens relevés restent utiles pour vérifier sa reprise.
Pensez au transfert comme à un passage de relais à trois témoins : l’argent, les titres et la mémoire fiscale. Voir son portefeuille apparaître chez le nouveau courtier ne prouve pas que le dossier est terminé. Demandez une confirmation distincte pour chacun de ces éléments : cette méthode permet de repérer immédiatement si le blocage concerne la conservation des titres ou la reprise administrative du plan.
Avant le départ, signalez également les dividendes attendus et les opérations sur titres annoncées. Demandez qui suivra les sommes ou événements intervenant pendant la transition, puis conservez les avis correspondants pour le rapprochement final.
Prévoir les frais et une période sans possibilité d’arbitrage
Les frais de transfert du PEA sont plafonnés à 150 € au total, plafond rappelé par Boursorama et La Finance pour tous. Demandez un décompte écrit avant le lancement. Une estimation supérieure doit être expliquée : vérifiez si elle inclut d’autres prestations, sans confondre celles-ci avec les frais du transfert lui-même.
BforBank évoque une fourchette de 50 à 150 € pour des transferts simples, mais mentionne aussi jusqu’à 300 € pour des portefeuilles complexes. Ce dernier montant ne doit pas être retenu comme plafond applicable au transfert d’un PEA : il entre en contradiction avec le plafond de 150 €.
| Repère de délai | Portée pratique |
|---|---|
| Jusqu’à trois semaines selon La Finance pour tous | Une indication, pas une date garantie. |
| Environ un mois selon Boursorama | Un ordre de grandeur pour organiser son calendrier. |
| 2 à 4 semaines selon BforBank | Une estimation dépendant du portefeuille et du dossier. |
| Jusqu’à deux mois pour certains cas complexes selon BforBank | Une durée possible, notamment avec des titres non cotés, et non un maximum garanti. |
Pendant le transfert, vous ne pouvez pas réaliser d’achats ou de ventes. Les titres ne sont pas pour autant protégés des baisses : leur valeur continue d’évoluer. Si vous prévoyez un arbitrage important ou un besoin de liquidités, réglez cette question avant de lancer la procédure. Passer entièrement en espèces n’est toutefois pas une précaution universelle : cela vous expose aussi à manquer une hausse.
Contrôler l’arrivée et débloquer un transfert qui s’éternise
À réception, comparez les quantités de titres et le solde espèces avec vos relevés de départ, en tenant compte des frais et des mouvements intervenus entre-temps. Vérifiez également la date d’ouverture fiscale et le cumul des versements. Une différence de valorisation peut simplement provenir du marché ; une ligne manquante nécessite une explication.
Si le délai annoncé est dépassé, demandez au nouvel établissement un état précis : demande reçue par l’ancien gestionnaire, titres manquants, espèces attendues ou bordereau fiscal absent. Une relance ciblée est plus utile qu’une demande générale d’accélération.
En cas de blocage persistant, adressez une réclamation écrite à l’établissement concerné, avec la chronologie et les justificatifs. Après cette démarche préalable, vous pouvez envisager la saisine du médiateur compétent, notamment le médiateur de l’AMF lorsque le litige relève de son champ. Conservez tous les échanges jusqu’à la confirmation de la reprise complète du plan et du rétablissement des opérations.