Que permet le SRD aux investisseurs ? Levier x5, vente à découvert et liquidation mensuelle
Le Service de Règlement Différé (SRD) permet d’acheter ou de vendre certaines actions sans régler immédiatement l’intégralité de l’opération. Il offre trois possibilités principales : différer le règlement, augmenter son exposition grâce à l’effet de levier et, sur les valeurs autorisées, vendre à découvert pour anticiper une baisse. Cette souplesse implique toutefois une couverture obligatoire, des frais et un risque de perte amplifiée.
Les trois usages concrets du SRD pour un investisseur
Le SRD est un service facultatif proposé par certains intermédiaires sur un compte-titres. Lors d’un achat, le courtier avance les fonds nécessaires. Lors d’une vente à découvert, il prête les titres vendus. L’investisseur doit fournir une garantie, appelée couverture, et suivre sa position jusqu’à son dénouement.
Simulateur de position SRD
Résultats de la position
Scénarios de sortie
| Variation | Cours | Résultat Net |
|---|
Avertissement : Ce calcul est purement pédagogique. Les règles réelles du courtier, la couverture admissible, les taxes, les appels de marge et les frais appliqués peuvent différer. Ce résultat ne constitue pas une estimation contractuelle.
Différer le règlement d’un achat
Avec une position acheteuse au SRD, l’investisseur peut acheter des titres éligibles sans mobiliser immédiatement leur prix total. Le règlement-livraison intervient à la liquidation mensuelle, au dernier jour de bourse prévu par le calendrier. Entre-temps, il peut revendre les titres achetés et déboucler la position. Seul le gain ou la perte, augmenté des frais, est alors constaté.
Ce mécanisme peut servir à prendre une position de court terme tout en conservant temporairement une partie de sa trésorerie. Il ne s’agit pas d’un achat gratuit : l’avance consentie par l’intermédiaire est rémunérée et la couverture reste exigible pendant toute la durée de l’opération.
Augmenter son exposition avec l’effet de levier
La couverture disponible détermine le pouvoir d’achat SRD. Dans les exemples habituellement présentés, une couverture en espèces de 20 % peut correspondre à un levier maximal de x5 : 100 euros de liquidités permettent alors de prendre une position de 500 euros. Une couverture constituée d’obligations ou d’OPCVM obligataires peut être retenue à 25 %, soit un levier x4. Des actions françaises ou des OPCVM actions peuvent être retenus à 40 %, soit un levier x2,5.
Le levier n’améliore pas la qualité d’une analyse de marché. Il augmente simplement l’ampleur financière d’une variation. Une hausse de 5 % sur une position financée avec un levier x3 produit, hors frais, un gain de 15 % rapporté à la couverture engagée. Une baisse de 5 % entraîne symétriquement une perte de 15 %.
Vendre à découvert pour viser une baisse
Le SRD permet aussi de vendre des actions que l’investisseur ne détient pas, à condition que la valeur et le service le permettent. Il vend d’abord les titres prêtés par son courtier, puis doit les racheter pour les restituer. Si le cours baisse, le rachat coûte moins cher que la vente initiale et la différence peut constituer un gain. Si le cours monte, la perte augmente.
Cette position vendeuse exige une vigilance particulière. Contrairement à un achat classique, où le cours d’une action ne peut pas tomber sous zéro, le cours d’un titre peut théoriquement monter sans plafond. Le risque d’une vente à découvert est donc potentiellement illimité.
Du passage d’ordre à la liquidation : le cycle d’une position
Pour passer un ordre, l’investisseur sélectionne le mode SRD sur une valeur éligible et vérifie que sa couverture est suffisante. Le courtier applique ses propres règles d’acceptation, qui peuvent être plus prudentes que les minimums généralement associés au dispositif. La liste des titres concernés et le calendrier sont consultables auprès d’Euronext Paris.
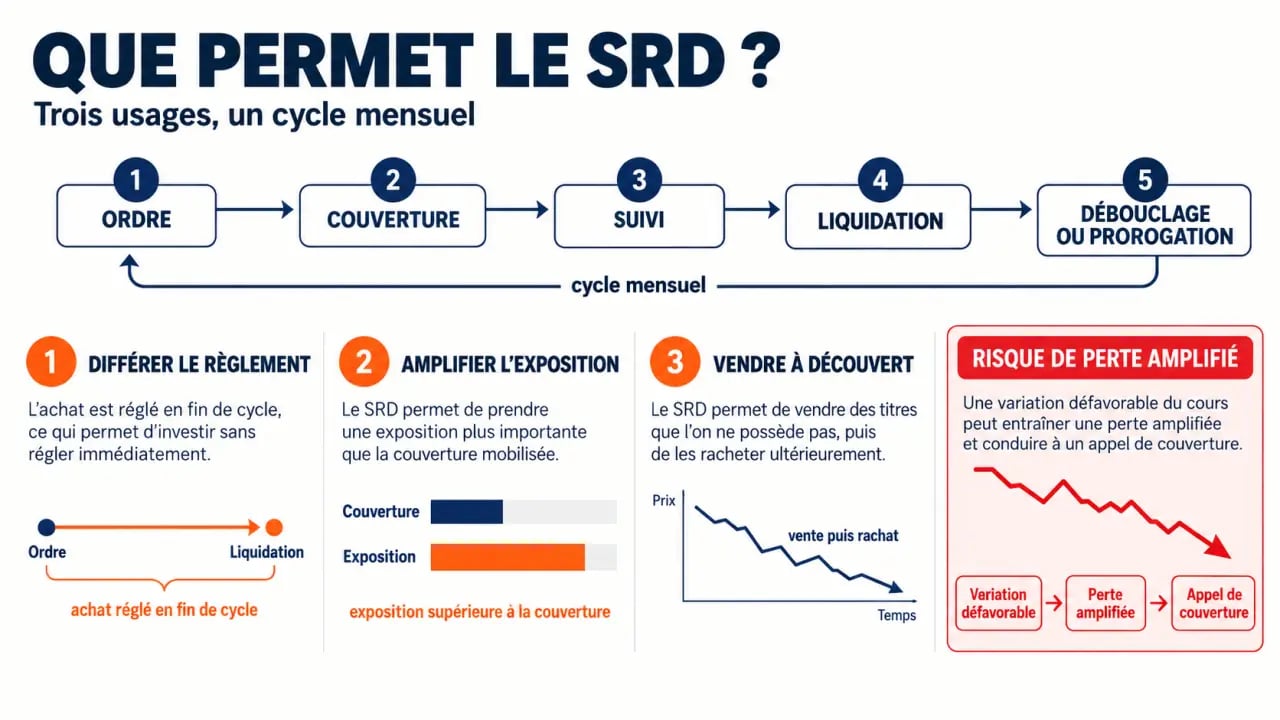
Le mois boursier ne se confond pas toujours avec le mois civil. La date de liquidation est fixée par un calendrier précis. Il faut donc la connaître avant de prendre position, plutôt que de supposer que l’opération se terminera automatiquement le dernier jour calendaire. Selon l’AMF, une demande de prorogation peut être formulée jusqu’au 5e jour de bourse avant la fin du mois calendaire.
Plus l’exposition est grande par rapport à la couverture, plus un mouvement défavorable du marché peut réduire rapidement la marge de sécurité et provoquer une réaction du courtier. Prévoir à l’avance un seuil de sortie et des liquidités immédiatement disponibles est souvent plus utile que de chercher le levier maximal.
Déboucler, lever ou proroger : les choix de fin de mois
À l’approche de la liquidation, une position ouverte ne doit pas être ignorée. L’investisseur dispose généralement de trois options, sous réserve des modalités de son intermédiaire.
- Déboucler : vendre les titres d’une position acheteuse ou racheter les titres d’une position vendeuse. L’opération est clôturée et le résultat devient définitif, hors éventuels frais restant dus.
- Lever les titres : dans le cas d’un achat, payer le montant nécessaire pour recevoir les actions sur son compte-titres. Cette solution transforme l’exposition SRD en détention au comptant.
- Proroger : reporter la position au mois boursier suivant. L’exposition est maintenue, mais la prorogation entraîne des frais et repose sur une vente suivie d’un rachat au cours de compensation.
La prorogation ne doit pas devenir un réflexe pour éviter de matérialiser une perte. Elle prolonge le risque de marché, consomme de la capacité de couverture et ajoute un coût. Il faut réévaluer la thèse d’investissement, le niveau de risque encore acceptable et la durée réellement envisagée.
Couverture, frais et appel de marge : ce qu’il faut chiffrer avant l’ordre
La couverture protège d’abord le courtier qui avance les espèces ou les titres. Elle peut être constituée de liquidités et, selon les règles applicables, de certains actifs admis. Sa valeur évolue avec les marchés : une baisse des titres apportés en garantie ou une perte sur la position réduit la couverture disponible.
Si elle devient insuffisante, le courtier peut déclencher un appel de couverture, aussi appelé appel de marge. L’investisseur doit alors apporter des fonds ou réduire son exposition. En l’absence de régularisation dans les conditions demandées, l’intermédiaire peut clôturer tout ou partie de la position. Cette vente forcée peut intervenir à un moment défavorable et cristalliser la perte.
| Coût ou contrainte | Ce qu’il recouvre | Point de vigilance |
|---|---|---|
| Frais de courtage | Exécution des ordres d’achat, de vente ou de rachat | Ils s’ajoutent à chaque mouvement |
| Commission de règlement différé (CRD) | Rémunération de l’avance de fonds ou du prêt de titres | Elle est généralement indiquée entre 0,02 % et 0,04 % par jour |
| Frais de prorogation | Report de la position au mois suivant | Ils sont généralement indiqués entre 0,20 % et 0,35 % de la position |
| Taxe sur les transactions financières | Applicable dans certains cas lors de l’achat de titres concernés | Le taux mentionné est de 0,3 % |
La grille tarifaire du courtier prévaut toujours. Avant de passer l’ordre, il faut donc estimer non seulement le scénario de gain, mais aussi le coût d’un maintien de position pendant plusieurs séances et d’un éventuel report.
SRD ou achat au comptant : choisir selon son objectif et son risque
| Critère | SRD | Achat au comptant |
|---|---|---|
| Règlement | Différé jusqu’à la liquidation, sauf débouclage anticipé | Prix des titres payé lors du règlement-livraison |
| Effet de levier | Possible selon la couverture | Absent |
| Vente à découvert | Possible sur certaines valeurs | Non applicable à un simple achat |
| Frais spécifiques | CRD et éventuels frais de prorogation | Principalement courtage et taxes éventuelles |
| Risque | Perte amplifiée, appel de marge, clôture forcée | Exposition limitée au montant investi sur une position acheteuse |
Le SRD convient surtout à un investisseur qui comprend le levier, accepte de surveiller ses positions et dispose d’une stratégie de sortie précise. Il ne peut pas être utilisé dans un PEA et reste limité aux valeurs éligibles, sélectionnées notamment selon des critères de liquidité et de capitalisation. Pour un investissement de long terme, l’achat au comptant est souvent plus simple à piloter et évite le coût du financement différé.
Avant toute utilisation, vérifiez la valeur éligible, la couverture réellement reconnue par votre courtier, la date de liquidation, les frais et le montant que vous pourriez perdre en cas de mouvement brusque. Les explications publiées par l’AMF permettent également de revoir les mécanismes de règlement différé et de prorogation.