Investir à l’étranger exige de calculer le rendement net, pas seulement le brut
Investir à l’étranger est légal pour un résident français, qu’il s’agisse d’acheter un bien, de détenir un compte-titres ou de souscrire des fonds internationaux. Cette démarche permet de diversifier son patrimoine au-delà d’un seul marché, voire d’une seule devise. Mais une opportunité se juge moins à son rendement annoncé qu’à ce qu’il reste après fiscalité, frais, financement et gestion.
Commencer par l’objectif, pas par le pays
Un pays attractif pour un investisseur immobilier ne l’est pas forcément pour un épargnant à la recherche de placements liquides. Avant de comparer le Portugal, l’Espagne, les États-Unis, le Luxembourg ou une autre destination, il faut préciser le rôle de l’investissement dans le patrimoine : revenus réguliers, croissance à long terme, résidence secondaire, diversification monétaire ou transmission.
Calcul du rendement net-net immobilier
Avertissement : Les résultats fournis sont des estimations basées sur vos saisies et ne constituent pas un conseil financier. Les conditions réelles de marché et de fiscalité peuvent varier.
Scénarios de simulation
Immobilier direct, fonds et marchés financiers : des expositions très différentes
L’immobilier locatif étranger donne accès à un actif tangible et potentiellement à une demande locale dynamique. Il impose toutefois un apport, des frais d’acquisition, une gestion et une revente parfois longue. Les ETF mondiaux, comme un ETF MSCI World ou S&P 500, permettent au contraire d’investir dans de nombreuses sociétés avec une liquidité généralement plus élevée. Les SCPI européennes ou internationales mutualisent l’accès à l’immobilier professionnel, avec un ticket d’entrée à partir de quelques milliers d’euros, sans gérer directement un locataire.
Les actions internationales, obligations en devises, Sicav, FCP et comptes-titres multidevises répondent à une logique de diversification, mais chacun présente ses propres risques de marché et de change. Une assurance-vie luxembourgeoise ou un contrat de capitalisation peut aussi convenir à certains patrimoines. L’enveloppe ne remplace toutefois ni une allocation cohérente ni l’examen de sa fiscalité.
Le bon niveau de risque dépend de l’horizon
Un projet immobilier financé à crédit exige de pouvoir absorber une vacance locative, une hausse de charges ou une revente différée. Une exposition boursière internationale suppose d’accepter la volatilité. Un portefeuille obligataire peut réduire les variations, sans supprimer le risque de taux, de crédit ou de devise.
Une part de 25 à 40 % d’actifs non libellés en euros est parfois envisagée pour réduire le risque pays. Ce choix doit rester proportionné aux revenus, aux dettes et au besoin de liquidités de l’investisseur. La diversification ne supprime pas le risque : elle répartit l’exposition entre plusieurs marchés.
Comparer une destination avec une grille de décision complète
Le meilleur pays n’existe pas dans l’absolu. Il existe une destination adaptée à un projet précis, à condition de comparer le rendement net, la sécurité juridique, les règles applicables aux non-résidents et la facilité de sortie.
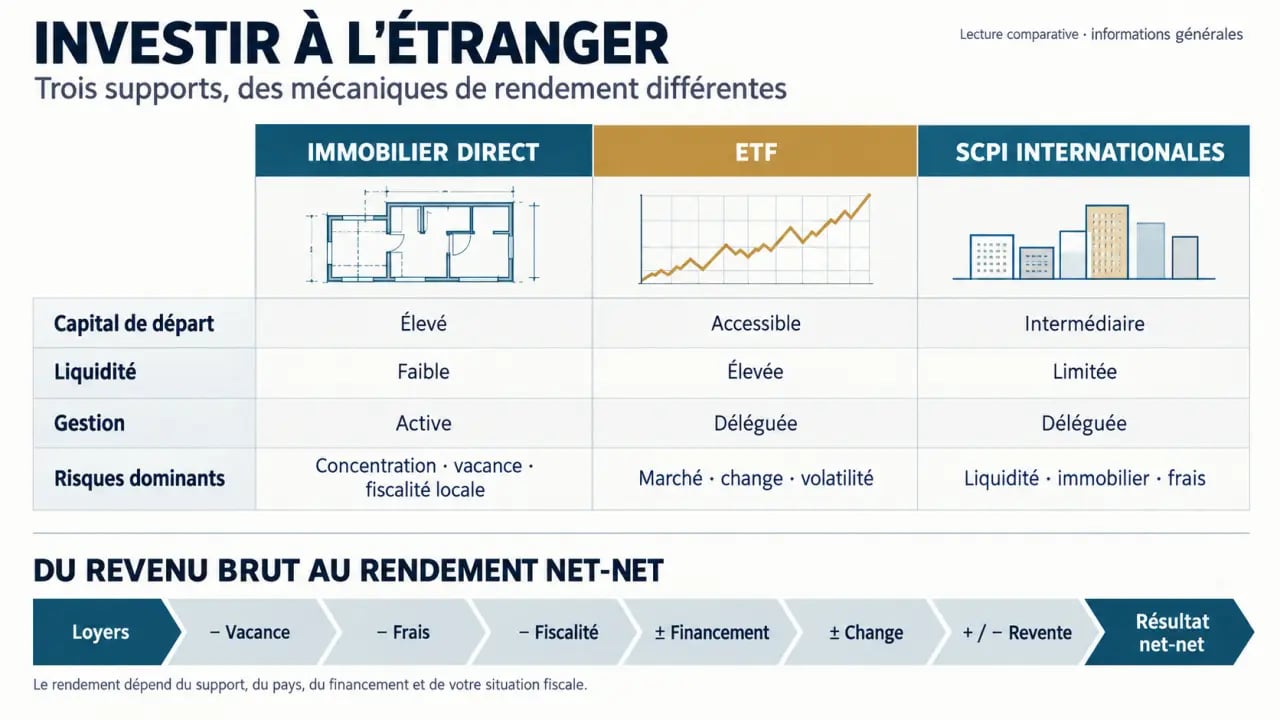
| Critère | Immobilier direct | ETF et actions internationales | SCPI internationales |
|---|---|---|---|
| Capital de départ | Élevé, avec apport et frais | Progressif selon le support | À partir de quelques milliers d’euros |
| Liquidité | Faible à moyenne | Généralement élevée | Variable selon le marché des parts |
| Gestion | Locale ou déléguée | Limitée après l’allocation | Déléguée à la société de gestion |
| Risques dominants | Vacance, droit local, revente, change | Volatilité, change, fiscalité | Immobilier, liquidité, frais |
Ne pas confondre rendement brut et rendement net-net
Au Portugal, un rendement brut indicatif de 4 à 6 % ne suffit pas à évaluer une opération. Les frais d’acquisition sont indiqués entre 7 et 9 %. Il faut ensuite ajouter les charges de copropriété, les assurances, les travaux, la fiscalité locale, la gestion, les périodes sans loyer et le coût du crédit. L’IMI portugais est présenté entre 0,3 et 0,45 %, tandis que l’IBI espagnol varie de 0,4 à 1,1 % de la valeur cadastrale.
Le rendement net-net tient aussi compte de l’impôt éventuellement dû en France et des frais de revente. Le calcul doit donc partir des loyers réellement encaissés, puis intégrer chaque coût lié à la détention et au financement.
Une première simulation peut fonctionner comme un budget prévisionnel : le loyer apporte des recettes, tandis que les taxes, la vacance, les frais bancaires et le change réduisent le résultat. Faites varier au moins trois paramètres défavorables, comme une baisse du loyer, un mois de vacance ou une hausse de la devise de remboursement. Cette simulation de sensibilité permet de vérifier que le cash-flow reste supportable, même lorsque le scénario est moins favorable.
Fiscalité française : déclarer reste indispensable
Pour un résident fiscal français, détenir un actif hors de France ne fait pas disparaître l’impôt français. Les revenus mondiaux peuvent être pris en compte selon leur nature et les règles applicables. Le pays où se situe le bien ou l’établissement financier peut également imposer un revenu, un intérêt, un dividende ou une plus-value.
Les conventions fiscales limitent la double imposition
Une convention fiscale bilatérale répartit le droit d’imposer entre le pays de source et le pays de résidence, ou prévoit un mécanisme destiné à éviter une double imposition. Elle n’exonère pas automatiquement de toute déclaration. La France comptait 128 conventions fiscales signées au 30 juin 2024. Il faut donc consulter celle qui concerne précisément le pays et le type de revenu visé.
La résidence fiscale se détermine à partir d’une analyse d’ensemble, qui inclut notamment le foyer, l’activité et le centre des intérêts économiques. Un séjour de plus de six mois en France peut constituer un indice, mais ne doit pas être interprété isolément.
Comptes et contrats étrangers : anticiper la déclaration annuelle
Les comptes bancaires, comptes d’actifs numériques et certains contrats souscrits à l’étranger sont soumis à des obligations déclaratives selon leur nature, notamment via les formulaires 3916 ou 3916-bis. Un oubli peut entraîner une amende de 1 500 € par compte et par an, portée à 10 000 € dans certains États sans accord d’échange automatique d’informations.
Les établissements financiers communiquent aussi des informations dans le cadre du CRS de l’OCDE. Conserver les relevés, les contrats, les justificatifs de virements et les documents fiscaux dès l’ouverture du compte simplifie la déclaration annuelle et facilite le suivi du patrimoine.
Financer et gérer sans transformer le projet en contrainte
Le financement peut provenir d’une banque française, d’une banque locale ou d’un prêt hypothécaire. Une banque française peut demander une garantie, parfois une hypothèque sur un bien situé en France. Le crédit local peut être mieux adapté au marché acheté, mais il expose l’emprunteur à ses procédures, à ses exigences d’apport et, si le prêt est libellé en devise étrangère, au risque de change.
Formulaire officiel pour déclarer vos comptes détenus à l’étranger — Accédez au formulaire fiscal 3916-3916 bis pour déclarer un compte ou un contrat de capitalisation détenu à l’étranger.
Crédit lombard et nantissement : des solutions à manier avec prudence
Le crédit lombard repose sur le nantissement d’un portefeuille financier, d’une assurance-vie ou de parts de société. Il peut éviter de vendre des actifs, mais une baisse de leur valeur peut entraîner une demande de garanties complémentaires.
Cette solution n’est donc pas un simple levier de rendement. Elle nécessite des actifs liquides, une marge de sécurité et une lecture attentive des conditions prévues par la banque. Le risque porte notamment sur la valeur des garanties et sur la capacité à répondre rapidement à une demande de couverture.
La gestion à distance se prépare avant la signature
Pour un bien immobilier, identifiez avant l’achat le gestionnaire locatif, ses honoraires, sa capacité à traiter les impayés et les travaux, ainsi que ses outils de suivi. Vérifiez aussi le droit de propriété, les autorisations de location et les restrictions applicables aux acheteurs non-résidents.
Un notaire ou un avocat local, complété si nécessaire par une traduction certifiée, une légalisation ou une apostille, sécurise les documents qui engagent réellement l’investisseur. Cette vérification doit intervenir avant la signature, et non lorsque le bien est déjà acquis.
Une méthode en six vérifications avant de signer
- Définir l’objectif : revenu, croissance, usage personnel ou diversification.
- Choisir le support : immobilier direct, SCPI, ETF, obligations ou compte-titres.
- Calculer le rendement net-net : impôts, frais, gestion, vacance, financement et revente inclus.
- Vérifier le droit local : propriété, location, urbanisme, succession et règles applicables aux non-résidents.
- Lire la convention fiscale et organiser les justificatifs nécessaires à la déclaration française.
- Tester le scénario défavorable : baisse de prix, revente lente, variation de change ou hausse des coûts.
Investir à l’étranger devient pertinent lorsque cette méthode confirme que le projet améliore réellement la diversification du patrimoine, sans fragiliser la trésorerie ni créer une complexité administrative disproportionnée. Pour une opération importante ou une situation familiale internationale, l’avis croisé d’un conseiller patrimonial, d’un fiscaliste et d’un professionnel local reste une précaution utile.