Fonds d’investissement : 8 profils à comparer selon votre stade, votre ticket et votre secteur
Une liste de fonds d’investissement n’est utile que si elle aide à écarter rapidement les investisseurs qui ne financent ni votre stade de développement, ni votre secteur, ni le montant recherché. Pour une startup comme pour une PME, le bon interlocuteur associe un ticket réaliste, une thèse d’investissement cohérente et un accompagnement adapté à la prochaine étape.
Une liste de fonds d’investissement français pour établir une première sélection
Les fonds ci-dessous couvrent principalement le venture capital, l’amorçage et le financement de la croissance. Les montants et les stratégies peuvent évoluer selon les véhicules ouverts. Vérifiez donc la thèse d’investissement, le formulaire de candidature et les critères affichés sur le site de chaque fonds avant de solliciter une équipe.
| Fonds | Positionnement et stade | Repères de ticket ou de portefeuille | Implantation et accès |
|---|---|---|---|
| SIDE Capital | Capital-risque, projets sélectionnés de façon très restrictive | Jusqu’à 600 000 € ; 6 entreprises retenues par an pour environ 600 dossiers | Paris ; site de SIDE Capital |
| XAnge | Venture capital, startups technologiques et entreprises en croissance | Tickets moyens de 500 000 à 5 millions d’euros ; 600 millions d’euros sous gestion | Paris ; site de XAnge |
| Axeleo Capital | Early stage, entreprises numériques et logiciels B2B | 160 millions d’euros d’actifs sous gestion ; plus de 65 investissements en Europe | Paris, Lyon, Le Bourget-du-Lac et Londres ; site d’Axeleo Capital |
| Alven | Venture capital pour entreprises technologiques | Tickets de 1 à 5 millions d’euros ; plus de 160 startups financées | Paris et Londres ; site d’Alven |
| Daphni | Capital-risque européen, avec une approche communautaire | 350 millions d’euros sous gestion ; communauté de plus de 300 experts | Paris ; site de Daphni |
| Newfund Capital | Pre-seed et seed, avec une présence en France et aux États-Unis | Tickets de 250 000 à 2 millions d’euros ; 70 startups au portefeuille | Paris et Palo Alto ; site de Newfund |
| Partech | Amorçage, venture capital et growth | Trois segments d’activité ; réseau de plus de 40 partenaires corporate et fondateurs | Paris, San Francisco, Berlin et Dakar ; site de Partech |
| Kima Ventures | Investissements rapides dans des startups, en France et à l’étranger | Ticket de 150 000 € par startup ; 50 à 100 startups sélectionnées par an | Paris ; site de Kima Ventures |
Cette sélection ne constitue pas un classement des « meilleurs » fonds. Un investisseur réputé, mais absent de votre marché, de votre phase de développement ou de votre fourchette de financement, peut être moins pertinent qu’un fonds spécialisé, disponible et capable de participer aux tours suivants.
Lire le vocabulaire des fonds pour viser le bon stade
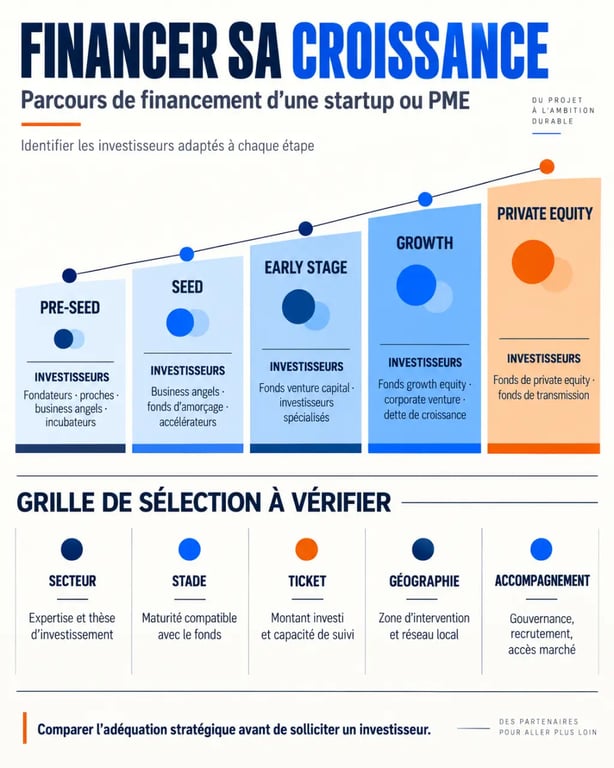
Pre-seed, seed et early stage : financer la validation
Le pre-seed intervient lorsque le produit, l’équipe fondatrice ou l’hypothèse de marché doivent encore être validés. Le seed, ou amorçage, finance plus souvent le lancement commercial, les premiers recrutements et la démonstration du product-market fit. L’early stage couvre les premiers tours structurés, quand l’entreprise doit accélérer sans avoir encore atteint la maturité recherchée par un investisseur de croissance.
À ce stade, un fonds regarde moins la taille théorique du marché que la qualité des signaux disponibles : clients actifs, rétention, usage répété, marge, cycle de vente ou expérimentation concluante. Votre dossier doit donc mettre en avant un indicateur de preuve prioritaire, directement lié à la décision d’investissement, plutôt que vingt métriques difficiles à relier entre elles.
Venture capital, growth et private equity : des logiques différentes
Le venture capital, aussi appelé capital-risque, vise généralement des entreprises innovantes dont la croissance reste incertaine, mais peut devenir forte. Les prises de participation sont fréquemment minoritaires et s’accompagnent d’une attente de développement rapide. Le growth finance des sociétés déjà structurées, qui disposent en principe de revenus, d’un modèle éprouvé et d’un besoin d’expansion, par exemple à l’international, sur de nouveaux canaux d’acquisition ou grâce au renforcement de leur équipe.
Le private equity, ou capital-investissement, désigne plus largement l’investissement dans des entreprises non cotées, de l’amorçage à la transmission. Pour une PME rentable, un fonds de développement ou de transition peut être plus adapté qu’un VC orienté logiciel et hypercroissance. La bonne question est donc : « Quel type de capital correspond à mon opération ? »
Comparer les fonds au-delà du montant investi
Le ticket d’entrée est un filtre essentiel, mais il ne suffit pas. Un besoin de 800 000 € peut relever d’un fonds seed, d’un syndicat d’investisseurs ou d’un premier tour de venture capital selon la traction, la valorisation et le secteur. Vérifiez aussi si le fonds pourra participer aux tours futurs. Obtenir un financement aujourd’hui sans capacité de suivi peut compliquer la levée suivante.
- Thèse sectorielle : recherchez des participations comparables, sans viser forcément un concurrent direct. Un fonds qui connaît les cycles de vente B2B, la réglementation de la santé ou les contraintes industrielles évaluera mieux votre trajectoire.
- Zone géographique : une implantation locale facilite les échanges, tandis qu’un réseau européen ou américain peut soutenir une stratégie d’expansion. XAnge réalise 75 % de ses investissements en France ; Newfund et Partech disposent aussi d’une présence internationale.
- Niveau d’implication : certains investisseurs apportent surtout du capital. D’autres mobilisent des operating partners, des experts métier ou une communauté. Daphni s’appuie notamment sur plus de 300 experts.
- Gouvernance : demandez qui siégera au conseil, à quelle fréquence vous devrez présenter vos KPI et quelle marge de décision l’équipe dirigeante conservera.
- Compatibilité humaine : une levée crée une relation durable. Échangez avec des dirigeants du portefeuille pour évaluer la qualité réelle de l’accompagnement, notamment lorsque l’entreprise rencontre des difficultés.
La dilution mérite autant d’attention que le montant levé. Une valorisation élevée peut sembler attractive, mais elle augmente les attentes au tour suivant. À l’inverse, céder trop de capital trop tôt réduit la capacité des fondateurs à recruter, motiver et financer les prochaines étapes. Comparez les propositions dans leur ensemble : valorisation, droits de gouvernance, réserves de suivi, liquidité et conditions de sortie.
Préparer un dossier qui passe le premier filtre
Les équipes d’investissement reçoivent beaucoup de sollicitations. SIDE Capital, par exemple, étudie environ 600 dossiers chaque année pour retenir 6 entreprises. Un premier contact doit donc être rapide à lire, factuel et clairement aligné avec la thèse du fonds.
- Présentez le problème et votre solution en quelques lignes, sans jargon. Indiquez le client cible, l’usage et la raison pour laquelle l’offre est difficile à reproduire.
- Montrez la traction : chiffre d’affaires, nombre de clients, récurrence, croissance, taux de rétention, pipeline signé ou résultats d’expérimentation. Séparez clairement les faits des prévisions.
- Expliquez l’équipe : compétences complémentaires, expérience sectorielle et postes prioritaires à recruter. Le fonds évalue la capacité d’exécution autant que l’idée.
- Formulez un besoin précis : montant recherché, utilisation des fonds, jalons attendus et durée de financement visée. Reliez chaque dépense à un résultat mesurable.
- Ciblez peu, mais juste : adaptez l’objet du message et le pitch aux participations, à la géographie et au stade annoncés par le fonds.
Préparez aussi les documents demandés si l’intérêt se confirme : table de capitalisation, états financiers, prévisionnel, contrats importants, éléments de propriété intellectuelle et principaux indicateurs de pilotage. Cette analyse approfondie, ou due diligence, précède la négociation d’une term sheet, puis le closing.
Où contacter les fonds et organiser votre prospection
Commencez par le site officiel de chaque société de gestion. Les pages « Submit a pitch », « Contact » ou « Portfolio » indiquent souvent le canal attendu. N’envoyez pas un dossier générique à plusieurs associés lorsqu’un formulaire de candidature est explicitement demandé. Utilisez plutôt un e-mail ou LinkedIn pour obtenir une introduction qualifiée.
Pour élargir la recherche au-delà de cette liste de fonds d’investissement, l’annuaire des membres de France Invest permet d’identifier des acteurs du capital-investissement. Complétez cette recherche avec les fonds régionaux, corporate, à impact, les business angels ou les solutions de dette privée lorsque votre projet ne correspond pas à une levée en fonds propres classique.
Créez enfin un tableau de prospection simple : nom du fonds, associé ciblé, thèse, secteur, stade, ticket, introduction possible, date de contact, réponse et prochaine action. Après chaque échange, notez le motif d’un refus. Ces retours révèlent souvent un décalage de maturité, de montant ou de marché et permettent de resserrer votre cible avant le prochain envoi.