PEA ou compte-titres : pourquoi les gros patrimoines n'ont jamais à choisir
La question se pose presque toujours au même moment : vous avez mis de côté une somme à investir en bourse et deux enveloppes s'affichent chez votre courtier, le PEA et le compte-titres ordinaire. Le réflexe est de chercher la bonne réponse, comme s'il fallait trancher une fois pour toutes. En réalité, le choix dépend moins d'une règle générale que de votre profil, de votre horizon et, souvent, de la question suivante : faut-il vraiment choisir, ou les deux enveloppes sont-elles complémentaires ?
PEA et compte-titres : deux logiques différentes dès le départ
Le compte-titres ordinaire (CTO) est l'enveloppe la plus simple à comprendre : c'est un compte d'investissement généraliste, sans plafond de versement, sans restriction géographique sur les titres que vous pouvez y loger, et accessible à toute personne majeure, voire à un mineur dans certains cas. Vous pouvez y acheter des actions américaines, japonaises, des ETF répliquant le Nasdaq, des obligations, des SIIC (sociétés d'investissement immobilier cotées) ou encore des produits plus techniques comme des warrants ou des turbos. Cette liberté a un revers : la fiscalité s'applique dès la première année, sans période de grâce.
Calculateur fiscal : PEA vs Compte-Titres
Le PEA (Plan d'Épargne en Actions), créé en 1992 pour orienter l'épargne des Français vers les entreprises européennes, fonctionne sur un principe inverse : un cadre plus restreint en échange d'un avantage fiscal différé. Techniquement, le PEA reste une forme particulière de compte-titres, mais son fonctionnement en pratique n'a plus grand-chose à voir : versements plafonnés, titres limités à l'Union européenne et à l'Espace économique européen (EEE), et surtout une fiscalité qui devient nettement plus douce après cinq ans de détention.
Ce que vous pouvez loger dans chaque enveloppe
Sur le PEA, seuls les titres d'entreprises ayant leur siège social dans l'UE ou l'EEE sont éligibles en direct. Cela exclut donc les actions américaines, chinoises ou suisses en titres vifs. La nuance importante, souvent mal comprise, concerne les ETF : un fonds domicilié en Europe peut être éligible au PEA tout en répliquant un indice mondial comme le MSCI World ou le MSCI ACWI, grâce à un mécanisme de réplication indirecte. C'est une façon de contourner partiellement la contrainte géographique sans sortir du cadre fiscal avantageux. Le compte-titres, lui, n'a aucune de ces limites : tout titre coté, dans n'importe quelle zone géographique, peut y être logé, ce qui en fait l'outil de référence pour qui veut s'exposer aux marchés américains ou asiatiques en direct.
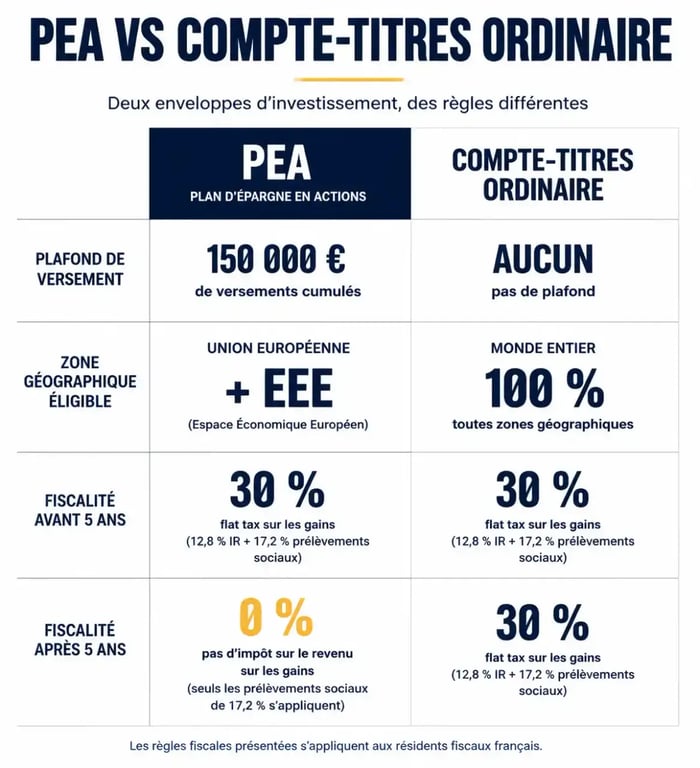
Tableau comparatif PEA vs compte-titres
| Critère | PEA | Compte-titres ordinaire |
|---|---|---|
| Plafond de versement | 150 000 € | Aucun plafond |
| Univers d'investissement | Actions UE / EEE (ETF mondiaux éligibles sous conditions) | Sans restriction géographique |
| Fiscalité avant 5 ans | Imposition proche de celle du CTO en cas de retrait | PFU 30 % (12,8 % IR + 18,6 % prélèvements sociaux) |
| Fiscalité après 5 ans | Exonération d'impôt sur le revenu, prélèvements sociaux de 18,6 % dus | Toujours 30 %, quelle que soit la durée de détention |
| Nombre de comptes | 1 par personne (jusqu'à 2 par foyer, hors PEA-PME) | Illimité |
| Retrait avant 5 ans | Clôture du plan, sauf exceptions légales | Retrait libre à tout moment |
| Transmission | Pas de purge de plus-value | Purge des plus-values latentes en cas de donation ou succession |
| Frais de courtage en ligne | Plafonnés à 0,5 % par ordre (loi PACTE) | Pas de plafond légal spécifique |
La fiscalité, vrai critère de décision
Sur le compte-titres, chaque plus-value réalisée est soumise, par défaut, au prélèvement forfaitaire unique (PFU), aussi appelé flat tax : 30 % au total, décomposés en 12,8 % d'impôt sur le revenu et 18,6 % de prélèvements sociaux. Il est possible d'opter pour le barème progressif de l'impôt sur le revenu si votre tranche marginale d'imposition est faible, ce qui peut s'avérer plus avantageux pour un foyer peu imposé. Cette fiscalité s'applique dès la première vente avec plus-value, sans condition de durée de détention.
Sur le PEA, la logique est différente : tant que vous n'effectuez aucun retrait, aucune imposition n'intervient, même si vous arbitrez entre titres à l'intérieur du plan. C'est seulement au moment du retrait que la fiscalité s'active. Avant 5 ans, le régime reste proche de celui du compte-titres. Après 5 ans de détention, les gains sont exonérés d'impôt sur le revenu ; seuls les prélèvements sociaux, à 18,6 %, restent dus. Un point technique mérite d'être connu : depuis une réforme entrée en vigueur au 1er janvier 2018, ces prélèvements sociaux sont calculés au taux en vigueur au moment du retrait, et non plus selon le "taux historique" qui s'appliquait auparavant en fonction de la date à laquelle chaque gain avait été réalisé.
Ce qui se passe en cas de retrait anticipé
Retirer des fonds d'un PEA avant ses 5 ans entraîne, en principe, la clôture pure et simple du plan. Il existe toutefois des exceptions légales qui permettent un retrait sans clôture : licenciement, invalidité, mise à la retraite anticipée, ou encore utilisation des sommes pour la création ou la reprise d'une entreprise. En dehors de ces cas, mieux vaut considérer les sommes versées sur un PEA comme bloquées pour cinq ans si vous voulez profiter de l'avantage fiscal.
Débutant, trader actif ou transmission : le bon choix dépend de votre situation
Pour un épargnant qui débute et qui investit sur des actions ou ETF européens avec un horizon long, le PEA est presque toujours le point de départ logique : la fiscalité après 5 ans est nettement plus légère, et le plafond de 150 000 € laisse une large marge de manœuvre avant de devenir contraignant. Une astuce répandue chez les investisseurs avertis consiste d'ailleurs à ouvrir un PEA tôt, même avec un versement minimal d'une quarantaine d'euros, simplement pour faire courir l'horloge fiscale des 5 ans, quitte à l'alimenter réellement plus tard.
Pour un trader actif qui multiplie les arbitrages sur des marchés mondiaux, qui a besoin d'accéder à des actions américaines, à des produits dérivés ou à une liquidité totale sans contrainte de durée, le compte-titres reste l'outil de référence. Sa souplesse (retraits libres, aucune limite de versement, univers de titres illimité) compense une fiscalité moins avantageuse sur le papier.
Pour une stratégie de transmission de patrimoine, le compte-titres présente un avantage souvent sous-estimé : en cas de donation ou de succession, les plus-values latentes sont purgées. Concrètement, si vous avez investi 20 000 € qui se sont valorisés à 80 000 €, une vente directe déclencherait une taxation sur les 60 000 € de plus-value, soit près de 18 840 € au taux de 31,4 %. En transmettant les titres par donation ou succession plutôt qu'en les vendant, cette plus-value latente disparaît fiscalement pour l'héritier ou le donataire, qui repart avec une nouvelle valeur d'acquisition. Le PEA ne bénéficie pas de ce mécanisme.
Les variantes du PEA à connaître
Au-delà du PEA classique, deux variantes élargissent le dispositif. Le PEA-PME, plafonné à 225 000 € cumulés avec le PEA classique, cible les titres de PME et ETI européennes et permet donc d'augmenter l'enveloppe globale sans changer de logique fiscale. Le PEA Jeunes, réservé aux 18-25 ans encore rattachés au foyer fiscal de leurs parents, est plafonné à 20 000 € et permet d'initier une génération plus jeune à l'investissement en actions avec les mêmes règles fiscales que le PEA classique.
Cumuler les deux enveloppes plutôt que trancher
Rien n'empêche d'ouvrir un PEA et un compte-titres en parallèle, et c'est même la stratégie la plus fréquente chez les investisseurs qui dépassent le stade débutant. La répartition la plus courante consiste à loger dans le PEA les actions et ETF européens destinés à être conservés sur le long terme, pour profiter pleinement de l'exonération après 5 ans, et à réserver le compte-titres aux titres non éligibles au PEA : actions américaines, ETF mondiaux non réplicables en Europe, obligations, ou positions plus tactiques nécessitant une liquidité immédiate.
Une image aide à visualiser cette articulation : pensez au PEA comme à une capsule temporelle fiscale. Ce que vous y enfermez aujourd'hui reste protégé de l'inflation fiscale tant que vous ne l'ouvrez pas avant l'échéance des 5 ans, un peu comme un contenant scellé qui ne libère son contenu, ici l'avantage fiscal complet, qu'à une date précise. Le compte-titres, à l'inverse, fonctionne à l'air libre : chaque mouvement a une conséquence fiscale immédiate, sans délai de latence. Comprendre cette différence de nature, plus que de simplement comparer des taux, aide à décider quoi mettre où : les convictions de long terme dans la capsule scellée du PEA, les paris plus courts ou les actifs hors zone euro dans le compte-titres, plus réactif mais aussi plus exposé fiscalement à chaque instant.
Pour les patrimoines conséquents, une fois le plafond de 150 000 € du PEA atteint, ou en présence d'un couple pouvant ouvrir jusqu'à deux PEA par foyer fiscal, le compte-titres devient naturellement le réceptacle du surplus. C'est aussi le cas pour qui veut diversifier au-delà de l'Europe sans renoncer aux avantages déjà acquis sur son PEA existant. Dans cette configuration, les deux enveloppes ne sont pas concurrentes mais complémentaires : le PEA capte l'essentiel de l'exposition actions européennes long terme, le compte-titres absorbe tout ce que le PEA ne peut pas accueillir, que ce soit par plafond ou par zone géographique.
Ouvrir l'une ou l'autre enveloppe : ce qu'il faut savoir avant de se lancer
À l'ouverture d'un PEA comme d'un compte-titres, le courtier est tenu de vous soumettre un questionnaire dit « MIF » (Marchés d'Instruments Financiers), réglementé depuis le 1er novembre 2007, qui évalue votre connaissance des marchés et votre tolérance au risque avant de vous laisser investir. Le PEA classique nécessite généralement un versement d'ouverture modeste, de l'ordre de 80 €, quand le compte-titres peut s'ouvrir sans montant minimum imposé chez la plupart des courtiers en ligne. Un point de vigilance concerne les frais : la loi PACTE a plafonné à 0,5 % par ordre les frais de courtage sur les PEA gérés en ligne, une protection réglementaire qui n'existe pas sous cette forme sur le compte-titres, où les grilles tarifaires varient davantage d'un établissement à l'autre.