Société de gestion d’actifs : le classement par encours ne suffit pas à comparer les acteurs
Un classement des sociétés de gestion d’actifs repose d’abord sur les actifs sous gestion, ou AUM (Assets Under Management). Cet indicateur permet d’identifier les poids lourds mondiaux, de situer les acteurs européens et français et de mesurer l’effet des ETF ou des acquisitions. La comparaison demande toutefois de vérifier le périmètre retenu : les actifs suivis en gestion de fortune ne correspondent pas automatiquement aux montants réellement gérés par une société de gestion.
Les grandes sociétés de gestion d’actifs par encours
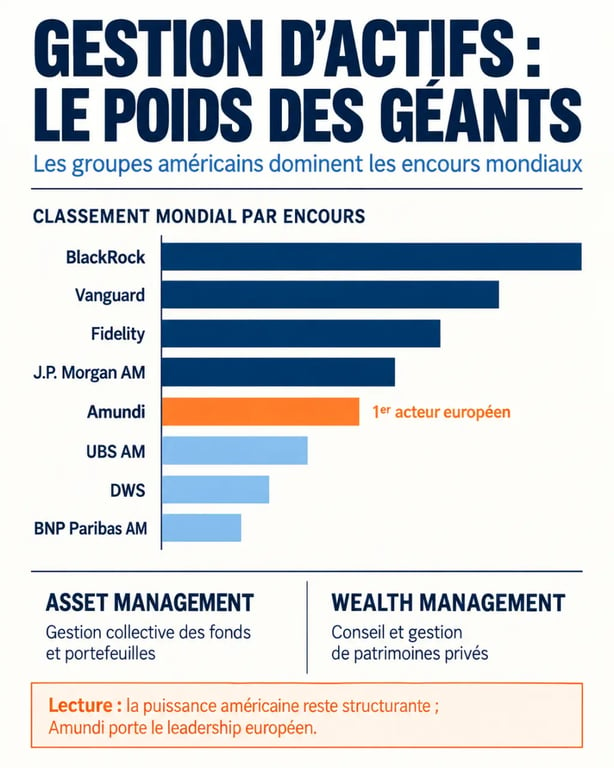
À l’échelle mondiale, les groupes américains dominent largement le classement. BlackRock et Vanguard occupent les deux premières places grâce à leur présence dans les fonds indiciels et les ETF. Fidelity Investments figure aussi parmi les premiers gestionnaires. Leur taille s’explique par une clientèle internationale, une large distribution auprès des particuliers et des investisseurs institutionnels, ainsi que par les économies d’échelle possibles sur les produits de gestion collective.
| Acteur | Zone d’origine | Actifs sous gestion communiqués | Période | Lecture utile |
|---|---|---|---|---|
| BlackRock | États-Unis | Plus de 11 500 milliards de dollars | Fin 2024 | Leader mondial, avec une forte exposition aux fonds indiciels et aux ETF |
| Vanguard | États-Unis | 10 100 milliards de dollars | Fin 2024 | Acteur majeur de la gestion indicielle |
| Fidelity Investments | États-Unis | 5 900 milliards de dollars | Fin 2024 | Grand gestionnaire diversifié |
| Amundi | Europe / France | 2 240 milliards d’euros | Fin 2024 | Premier acteur français parmi les grands encours européens |
| Pimco | États-Unis / groupe Allianz | 1 521 milliards d’euros | Fin 2024 | Filiale importante dans le poids du groupe Allianz |
Ce tableau ne forme pas un classement parfaitement homogène. Les devises diffèrent, tandis que les dates de clôture, les méthodes de consolidation et les activités incluses peuvent varier. Il donne surtout un ordre de grandeur. Pour déterminer si un groupe est réellement plus important qu’un autre, il faut rapprocher les chiffres dans une même devise, à une même date et sur un périmètre comparable.
Pourquoi BlackRock et Vanguard creusent l’écart
Les ETF transforment la taille des encours
Les fonds indiciels cotés jouent un rôle majeur dans la concentration du marché. Chez BlackRock, 37 % des encours étaient placés en fonds indiciels à fin 2024, soit 4 230 milliards de dollars. Parmi eux, 3 106 milliards de dollars étaient orientés vers des ETF actions. Ces véhicules attirent des flux importants grâce à leur simplicité de négociation, à leur diversification et, souvent, à des frais plus contenus que ceux de certaines gestions actives.
La progression des ETF ne signifie pas que la gestion active disparaît. Les grands groupes proposent aussi des fonds obligataires, monétaires, multi-actifs, alternatifs ou durables, ainsi que des mandats sur mesure pour les investisseurs institutionnels. L’industrialisation de la gestion indicielle favorise toutefois les acteurs déjà puissants : une gamme étendue, une infrastructure de marché solide et une distribution internationale renforcent leur capacité à attirer des encours.
La taille rassure, sans garantir la qualité
Des actifs sous gestion élevés peuvent refléter une marque établie, des processus opérationnels solides et la capacité à servir de grands clients. Ils peuvent aussi favoriser des économies d’échelle. Le rang d’une société de gestion ne permet cependant pas de prévoir la performance future de ses fonds, l’adéquation de ses solutions à un profil d’investisseur ou le niveau de risque pris dans un portefeuille.
Les AUM ressemblent à l’ardoise affichée à l’entrée d’un restaurant : le chiffre attire l’œil, mais il ne décrit pas tout le menu. Un encours peut augmenter parce que les marchés montent, parce que les clients apportent de nouveaux capitaux ou parce qu’une acquisition élargit le périmètre du groupe. Distinguer ces effets évite de confondre collecte commerciale, effet de valorisation et changement de structure.
Asset management et wealth management : ne pas mélanger les périmètres
L’asset management désigne la gestion professionnelle de fonds, de mandats et de portefeuilles pour le compte de particuliers, d’entreprises, d’assureurs, de fonds de pension ou d’institutions. Le wealth management, ou gestion de fortune, couvre une relation patrimoniale plus large : conseil en investissement, allocation, crédit, ingénierie patrimoniale, conservation des titres et accompagnement familial ou entrepreneurial.
Les actifs totaux des clients suivis en gestion de fortune ne correspondent donc pas nécessairement aux actifs qui génèrent des commissions de gestion. Une partie des avoirs peut rester en liquidités, être conservée chez un tiers ou être investie dans des produits qui ne relèvent pas directement de la filiale d’asset management du groupe. Additionner tous les montants publiés peut alors gonfler artificiellement la taille de l’activité de gestion.
- Morgan Stanley affichait 1 666 milliards de dollars en asset management à fin 2024, contre 6 194 milliards de dollars d’actifs totaux de clients en wealth management.
- UBS communiquait 1 773 milliards de dollars en asset management, pour 6 087 milliards de dollars d’actifs investis totaux en gestion de fortune.
- Northern Trust déclarait 1 300 milliards de dollars en asset management et 450 milliards en gestion de fortune, avec environ 150 milliards de dollars comptabilisés dans les deux périmètres.
Le double comptage est donc un point de contrôle essentiel. Un classement sérieux isole autant que possible les actifs gérés pour compte de tiers, puis précise si les encours sont consolidés au niveau du groupe ou attribués à une filiale précise. Cette distinction sépare les actifs sous gestion des actifs simplement suivis ou conseillés.
Europe et France : des acteurs importants, des modèles différents
L’Europe compte plusieurs gestionnaires de premier plan, souvent adossés à des banques ou à des assureurs. Amundi représente le principal repère français avec 2 240 milliards d’euros sous gestion à fin 2024. Allianz bénéficie de son côté de la contribution de Pimco et d’AllianzGI, cette dernière totalisant 399 milliards d’euros sous gestion. La présence de filiales spécialisées explique pourquoi la lecture au niveau du groupe et celle de la marque ne donnent pas toujours le même résultat.
En France, il faut aussi suivre les ensembles bancaires et leurs sociétés de gestion. BPCE-Natixis disposait d’environ 1 300 milliards d’euros d’encours. BNP Paribas était annoncée à la 21e place du classement mondial étudié. L’acquisition d’Axa Investment Managers renforce mécaniquement son poids, avec plus de 1 620 milliards d’euros d’actifs après l’opération. Ces mouvements peuvent modifier sensiblement les palmarès annuels.
Pour comparer les sociétés françaises ou européennes, la taille ne suffit pas. Une maison peut se distinguer par sa gestion obligataire, son expertise actions, l’immobilier, le non-coté, les ETF, la gestion assurantielle ou les mandats institutionnels. Le statut compte également : un pure player de la gestion d’actifs n’a pas le même modèle qu’une filiale de banque universelle ou d’assureur.
Lire un classement de société de gestion d’actifs avec méthode
Les palmarès sectoriels s’appuient notamment sur les données publiées par les groupes, ainsi que sur des sources spécialisées comme IPE et Thinking Ahead Institute. Ils offrent une base utile, à condition d’examiner leur méthodologie avant de comparer deux lignes. La période de mesure compte beaucoup : un encours de fin d’année peut être influencé par le niveau des marchés au moment de la clôture.
- Vérifier la date de référence : deux chiffres séparés de plusieurs mois ne décrivent pas le même marché.
- Comparer la même devise : les dollars et les euros doivent être convertis selon une règle identique.
- Identifier le périmètre : asset management seul, actifs consolidés du groupe ou clientèle totale en gestion de fortune.
- Repérer les acquisitions : elles peuvent faire progresser un groupe sans refléter une collecte organique.
- Ajouter des critères qualitatifs : transparence, gouvernance, spécialisation, frais, gamme de fonds et qualité du reporting.
Un classement mesure donc avant tout une puissance d’encours. Pour choisir ou évaluer une société de gestion, il faut le compléter par l’analyse de son expertise, de ses risques, de sa capacité de service et de la cohérence de ses solutions avec les besoins de l’investisseur.