Discretionary fund management : déléguer les décisions sans perdre le cadre de son portefeuille
La discretionary fund management, ou gestion discrétionnaire de portefeuille, permet de confier les décisions quotidiennes d’investissement à un professionnel. Le client ne valide donc pas chaque ordre d’achat ou de vente, mais il conserve la maîtrise du cadre, des objectifs et des limites du mandat. Cette organisation répond aux besoins des investisseurs qui manquent de temps, recherchent un suivi régulier ou doivent coordonner un patrimoine plus complexe.
La gestion discrétionnaire : une délégation encadrée, pas un chèque en blanc
Dans un dispositif de discretionary fund management, le gestionnaire reçoit l’autorisation d’acheter, de vendre ou de conserver des actifs pour le compte du client. Il peut intervenir sur des actions, des obligations, des fonds et, selon le mandat, sur d’autres classes d’actifs. Son rôle est d’appliquer une stratégie cohérente sans devoir solliciter le client avant chaque arbitrage.
Cette latitude reste définie par un mandat d’investissement. Ce document précise le niveau de risque acceptable, l’horizon de placement, les besoins de liquidité, les objectifs de rendement, les préférences éventuelles et les exclusions. Un investisseur peut, par exemple, refuser certains secteurs, demander une réserve de trésorerie ou privilégier une exposition internationale. Ces paramètres donnent au gestionnaire un périmètre d’action clair.
Ce que le client délègue réellement
Le client délègue l’exécution et le suivi des décisions de marché. Il n’a donc pas à réagir lui-même à chaque baisse boursière, à chaque changement de taux ou à chaque déséquilibre dans son allocation. En revanche, il ne délègue ni ses objectifs de vie ni son profil de risque. Le gestionnaire transforme les instructions convenues en décisions d’investissement suivies dans le temps.
Le client conserve la main sur les questions structurantes : montant investi, niveau de risque recherché, durée envisagée, contraintes fiscales ou successorales à intégrer avec les conseils compétents, et modalités de reporting. La délégation porte sur le comment quotidien, pas sur le pourquoi du projet. Cette distinction permet de bénéficier d’une gestion professionnelle tout en conservant une vision claire de la stratégie patrimoniale.
Du premier échange au rééquilibrage : le travail du discretionary fund manager
Un discretionary fund manager commence par comprendre la situation financière de son client. Cette étape relie le portefeuille à un objectif concret : financer un projet à moyen terme, produire des revenus, faire fructifier un capital sur plusieurs années ou coordonner des avoirs détenus dans plusieurs pays. Le gestionnaire doit aussi apprécier les besoins de liquidité et les contraintes que le client souhaite intégrer au mandat.
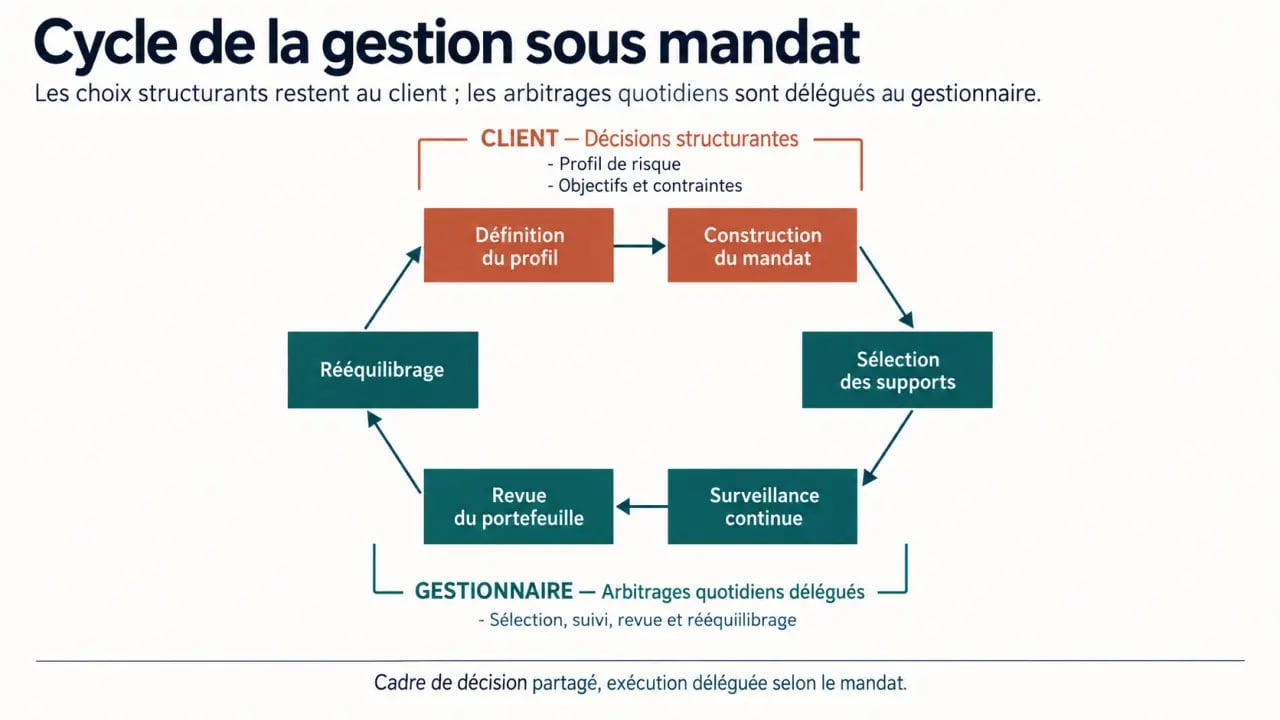
- Définition du profil : les objectifs, l’horizon, la tolérance au risque et le besoin de liquidité sont clarifiés.
- Construction du mandat : l’allocation cible et les limites d’intervention sont définies.
- Sélection des supports : le gestionnaire répartit l’exposition entre marchés, secteurs et types d’actifs.
- Surveillance continue : il suit l’évolution des positions, les conditions de marché et le respect du cadre fixé.
- Revue et ajustement : il rééquilibre le portefeuille lorsque la stratégie ou la situation du client l’exige.
La structure du portefeuille compte autant que ses performances
Deux allocations peuvent sembler diversifiées tout en dépendant des mêmes moteurs. Elles peuvent, par exemple, être exposées aux mêmes zones géographiques, aux mêmes valeurs de croissance, à la même évolution des taux ou à la même devise. Le travail du gestionnaire consiste donc à repérer ces concentrations moins visibles, à examiner les corrélations et à vérifier que la liquidité des supports correspond aux échéances du client.
Cette analyse concerne la structure globale du portefeuille, pas seulement le nombre de lignes détenues. Une multiplication de supports ne réduit pas nécessairement le risque si ceux-ci réagissent de la même manière aux conditions de marché. Le gestionnaire examine aussi la cohérence entre les actifs choisis, le niveau de risque accepté et les besoins de retrait à court ou moyen terme.
Un suivi régulier, mais pas une promesse de performance
Le suivi continu permet d’agir lorsque l’allocation s’éloigne du mandat ou que les marchés changent fortement. Il ne supprime ni la volatilité ni le risque de perte. Un reporting utile doit permettre au client de comprendre la répartition des actifs, les mouvements réalisés, les frais prélevés et l’évolution de la valeur du portefeuille.
La transparence du reporting permet de vérifier que la gestion reste alignée sur le mandat initial. Le client peut ainsi suivre les décisions prises sans devoir intervenir dans chaque opération. Il doit toutefois garder à l’esprit que le suivi et les ajustements ne garantissent pas un rendement positif.
Managed ou bespoke : quel niveau de personnalisation choisir ?
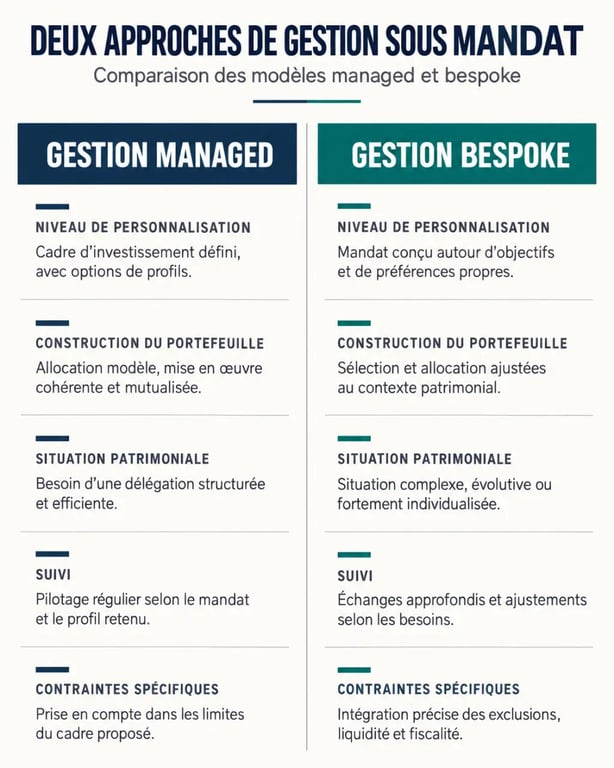
Les offres de gestion discrétionnaire se distinguent surtout par leur degré de personnalisation. Une solution managed repose généralement sur des stratégies ou des portefeuilles modèles préétablis, adaptés à différents profils de risque. Une solution bespoke est conçue plus précisément autour de la situation, des contraintes et des objectifs d’un investisseur.
| Critère | Gestion managed | Gestion bespoke |
|---|---|---|
| Construction du portefeuille | Stratégie modèle adaptée au profil de risque | Allocation élaborée autour d’un mandat individuel |
| Personnalisation | Encadrée et plus standardisée | Plus poussée, avec contraintes spécifiques possibles |
| Situation adaptée | Objectifs lisibles, patrimoine moins complexe | Patrimoine important, international ou besoins particuliers |
| Suivi | Gestion active dans le cadre de la stratégie choisie | Suivi intégrant davantage la situation globale du client |
| Coût potentiel | Souvent plus lisible grâce à la standardisation | Peut être plus élevé en raison du travail sur mesure |
Le choix ne consiste pas à opposer une offre simple à une offre haut de gamme. Une gestion managed peut convenir à un investisseur qui recherche une allocation professionnelle sans contraintes particulières. Le bespoke devient plus pertinent lorsqu’il faut prendre en compte des avoirs déjà détenus, une forte concentration sur une entreprise, une résidence dans plusieurs juridictions, des revenus à organiser ou des préférences d’investissement précises.
Le niveau de personnalisation doit rester proportionné à la situation. Une stratégie modèle peut répondre à des objectifs lisibles et à un patrimoine relativement simple. Une allocation sur mesure demande davantage d’échanges, car elle doit intégrer plusieurs contraintes et suivre leur évolution pendant toute la durée du mandat.
Frais, risques et liquidité : les points à examiner avant de signer
La qualité d’un service ne se mesure pas uniquement à sa présentation ou à son historique. Il faut demander une vision complète des coûts : frais de gestion calculés sur les actifs sous gestion, coûts des fonds utilisés, frais de transaction, frais de garde éventuels et, dans certains cas, commission de performance. Les frais de gestion annuels peuvent se situer entre 0,1 % et 4 % des actifs sous gestion, tandis que les commissions de performance peuvent aller de 10 % à 30 %. Leur incidence sur le rendement net doit être expliquée avant la signature.
Il faut également vérifier la manière dont les frais sont calculés, leur fréquence de prélèvement et les coûts indirects liés aux supports sélectionnés. Une grille tarifaire lisible facilite la comparaison entre les offres. Elle permet surtout d’apprécier le coût total du service, plutôt que de se limiter au taux de gestion affiché.
Les risques ne disparaissent pas avec la délégation
La gestion professionnelle peut apporter une méthode, une diversification et une discipline de suivi, mais elle ne garantit pas un gain. Les marchés peuvent baisser, certaines zones ou certains secteurs peuvent sous-performer et des actifs moins liquides peuvent être difficiles à céder rapidement. Un portefeuille investi dans un seul pays, une région particulière, les marchés émergents ou un secteur unique peut aussi présenter un risque de concentration plus élevé.
La liquidité mérite une attention particulière lorsque le client prévoit des retraits ou doit financer une échéance précise. Certains supports peuvent ne pas être cédés aussi rapidement que d’autres. Il faut donc vérifier si la composition du portefeuille correspond au calendrier des besoins et si une réserve de trésorerie est prévue dans le mandat lorsque cela est nécessaire.
Il est pertinent de questionner le gestionnaire sur les limites de liquidité, la fréquence de valorisation, le benchmark éventuel et les circonstances qui déclencheraient une modification du mandat. La bonne solution n’est pas celle qui promet d’éviter toute baisse. C’est celle dont les risques sont compris, acceptés et compatibles avec l’échéance du client.
Réglementation et critères pour choisir un gestionnaire
La gestion discrétionnaire est encadrée par les règles applicables dans la juridiction du prestataire et du client. Au Royaume-Uni, la Financial Conduct Authority (FCA) joue un rôle central dans la supervision des services financiers, notamment dans le cadre du Financial Services and Markets Act (FSMA). Dans l’Union européenne, MiFID II encadre notamment les obligations de conduite, d’information et d’adéquation des services d’investissement.
Avant d’engager une relation, vérifiez l’autorisation du gestionnaire auprès de l’autorité compétente, l’identité de l’entité contractante, les mécanismes de conservation des actifs et le contenu exact du mandat. Demandez aussi qui prend les décisions, à quelle fréquence vous recevrez un reporting et comment signaler un changement de situation personnelle ou financière.
- Le mandat décrit-il clairement les objectifs, le risque et les exclusions ?
- La totalité des frais, directs et indirects, est-elle détaillée ?
- Le portefeuille peut-il être ajusté si vos besoins de liquidité évoluent ?
- La distinction entre gestion managed et bespoke est-elle concrète ?
- Le gestionnaire explique-t-il les risques avant de présenter les performances ?
La discretionary fund management convient aux personnes qui souhaitent confier le suivi quotidien de leurs investissements sans abandonner la direction de leur stratégie patrimoniale. Elle peut répondre à un manque de temps, à un besoin d’expertise ou à une situation financière complexe. Le bon prestataire se reconnaît à sa capacité à rendre le mandat, les risques, les frais et les décisions parfaitement intelligibles.