Organisation patrimoniale · Guide pratique
Avant/après : de comptes dispersés au suivi multi-actifs
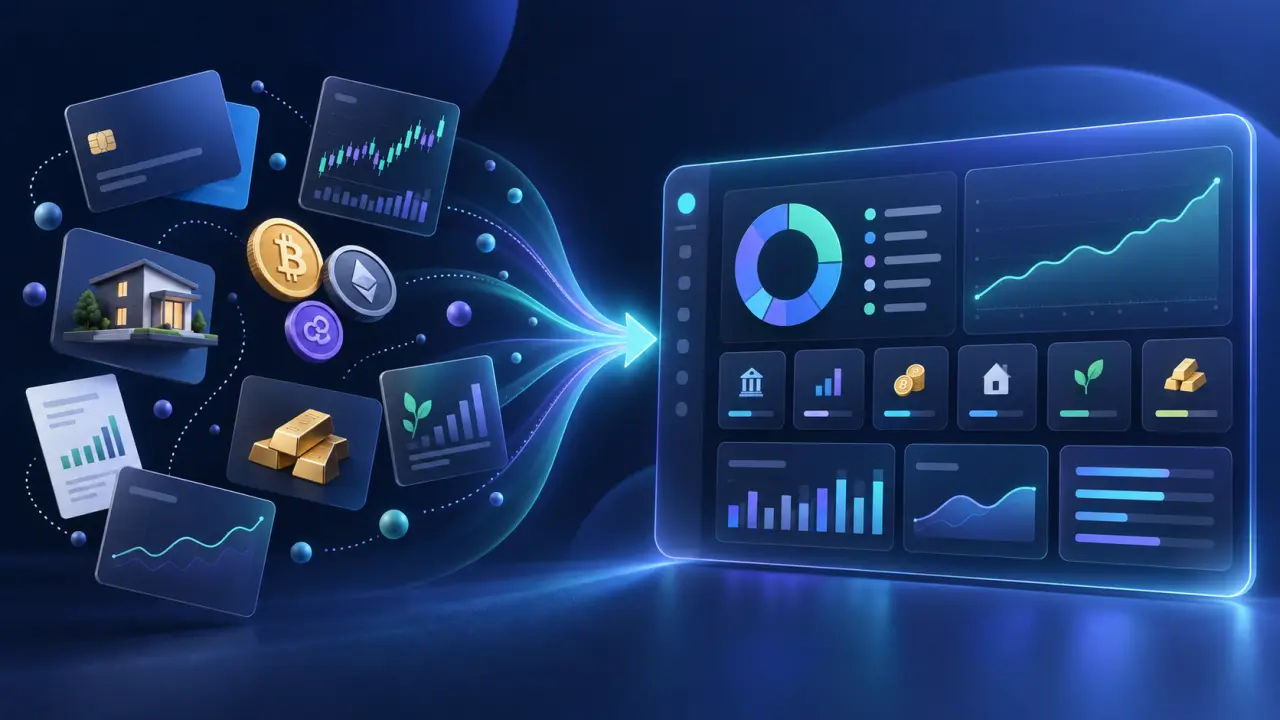
Lorsque les investissements se multiplient, la difficulté ne consiste plus seulement à choisir les bons supports. Il faut aussi savoir où se trouve son patrimoine, comment il évolue et quelle place chaque actif occupe dans l’allocation globale. Voici le passage concret d’une gestion fragmentée à une vision multi-actifs structurée.
Avant : une information éclatée entre plusieurs espaces
Un compte courant dans une banque, un plan d’épargne en actions chez un courtier, quelques actifs numériques sur une plateforme spécialisée et un bien immobilier suivi dans un tableur : cette situation est devenue courante. Chaque espace fournit des informations utiles, mais aucun ne donne spontanément une lecture d’ensemble.
La première conséquence est une perte de temps. Pour connaître la valeur approximative de son patrimoine, il faut ouvrir plusieurs applications, relever les soldes, convertir certaines devises et actualiser les données manuellement. Cette routine rend les arbitrages plus difficiles, notamment lorsque les marchés évoluent rapidement.
La seconde conséquence est cognitive. Sans consolidation, un investisseur peut sous-estimer une exposition aux actions, oublier l’impact d’une trésorerie importante ou surestimer la diversification de ses placements. Les dividendes encaissés, les frais et les performances historiques sont souvent suivis séparément, avec des méthodes différentes selon les comptes.
Le fonctionnement dispersé
- Plusieurs identifiants et interfaces à consulter.
- Des valorisations relevées à des dates différentes.
- Des calculs de performance réalisés à la main.
- Une vision incomplète des risques et des liquidités.
La vision consolidée
- Un patrimoine regroupé dans un tableau de bord.
- Des catégories homogènes pour comparer les actifs.
- Des indicateurs actualisés et lisibles.
- Une base claire pour décider sans précipitation.
Après : un tableau de bord pour décider avec méthode
Le suivi multi-actifs ne consiste pas à empiler des chiffres dans une nouvelle interface. Il s’agit de transformer des données isolées en informations comparables. Une solution SaaS patrimoniale peut réunir les comptes bancaires, les portefeuilles financiers, les actifs numériques et les biens immobiliers dans une même vue.
Le bénéfice apparaît dès la page d’accueil du tableau de bord : la valeur totale du patrimoine, sa répartition par classe d’actifs et son évolution sont visibles sans passer d’un établissement à l’autre. Cette lecture ne remplace pas une analyse approfondie, mais elle fournit le point de départ nécessaire à toute décision cohérente.
1. Regrouper les actifs sans perdre le détail
Une bonne agrégation doit proposer deux niveaux de lecture. La vue globale répond à la question « où en suis-je ? ». Les vues détaillées permettent ensuite d’examiner un portefeuille, une ligne, un compte ou un projet immobilier. Cette organisation évite de confondre simplicité et approximation.
Les catégories peuvent être adaptées à la stratégie de chacun : liquidités, actions, obligations, fonds, cryptoactifs, immobilier direct ou participatif. L’objectif est de disposer d’une nomenclature stable, afin de suivre les évolutions dans le temps et de repérer rapidement les déséquilibres.
2. Suivre la performance et les flux
La valeur d’un patrimoine ne suffit pas. Il est également utile de distinguer les versements, les retraits, les revenus et la variation liée aux marchés. Le suivi des dividendes prend alors tout son sens : il permet de savoir ce qui a été perçu, sur quelle période et au sein de quelle enveloppe.
De la même manière, la plus-value latente ne doit pas être confondue avec un rendement réellement encaissé. Des indicateurs séparés rendent la lecture plus pédagogique et facilitent les comparaisons entre une stratégie de croissance, une approche orientée revenus et une allocation mixte.
La consolidation n’a pas pour objectif de pousser à l’action chaque jour. Elle sert surtout à replacer chaque décision dans le contexte du patrimoine complet et du projet poursuivi.
Un changement qui concerne aussi les projets immobiliers
L’immobilier est souvent absent des applications financières, alors qu’il peut représenter la plus grande part du patrimoine d’un ménage. Même avec une estimation prudente, intégrer la résidence principale, un investissement locatif ou une société civile permet de mieux visualiser l’exposition globale et le niveau d’endettement.
Cette approche aide également à relier les décisions du quotidien à la stratégie patrimoniale. Des travaux importants, un changement de chauffage ou un projet d’achat peuvent modifier les liquidités disponibles et le calendrier d’investissement. Pour approfondir ces sujets pratiques liés au logement, les conseils consacrés à la maison, aux matériaux et à l’entretien offrent aussi des repères utiles ; le choix d’un poêle à granulés, par exemple, dépend autant des caractéristiques du logement que du coût d’usage et de la maintenance.
La sécurité comme condition de confiance
Centraliser des informations financières implique de regarder attentivement la protection des données. Une plateforme sérieuse doit expliquer les flux utilisés, limiter les accès au strict nécessaire et proposer une authentification renforcée. Le chiffrement des données, la séparation des environnements et la surveillance des connexions constituent des éléments essentiels.
Il est également important de distinguer l’agrégation de la capacité à agir sur un compte. Dans de nombreux cas, le tableau de bord sert uniquement à consulter et analyser les informations. Cette séparation réduit le risque opérationnel, tout en laissant à l’utilisateur le contrôle de ses opérations auprès de ses établissements habituels.
Le résultat : moins de friction, plus de cohérence
Le passage à une vision multi-actifs ne transforme pas automatiquement une allocation en bonne stratégie. En revanche, il rend les erreurs visibles, facilite les rendez-vous avec un professionnel et permet de vérifier régulièrement si les investissements correspondent encore aux objectifs, à l’horizon et à la tolérance au risque.
La méthode peut rester simple : observer la répartition une fois par mois, contrôler les flux et les revenus, puis réévaluer les écarts par rapport à son plan. Pour découvrir l’approche globale d’Objectif Capital et ses outils de pilotage, consultez notre page d’accueil.
Au final, la différence entre l’avant et l’après tient moins au nombre de fonctionnalités qu’à la qualité de la lecture obtenue. Des comptes dispersés deviennent un patrimoine compréhensible, comparable et mieux maîtrisé. C’est cette clarté qui permet d’investir avec davantage de discipline, sans renoncer à la flexibilité nécessaire à chaque parcours.