Guide pour investisseurs débutants
Débuter en investissement : centraliser banque, crypto, immo
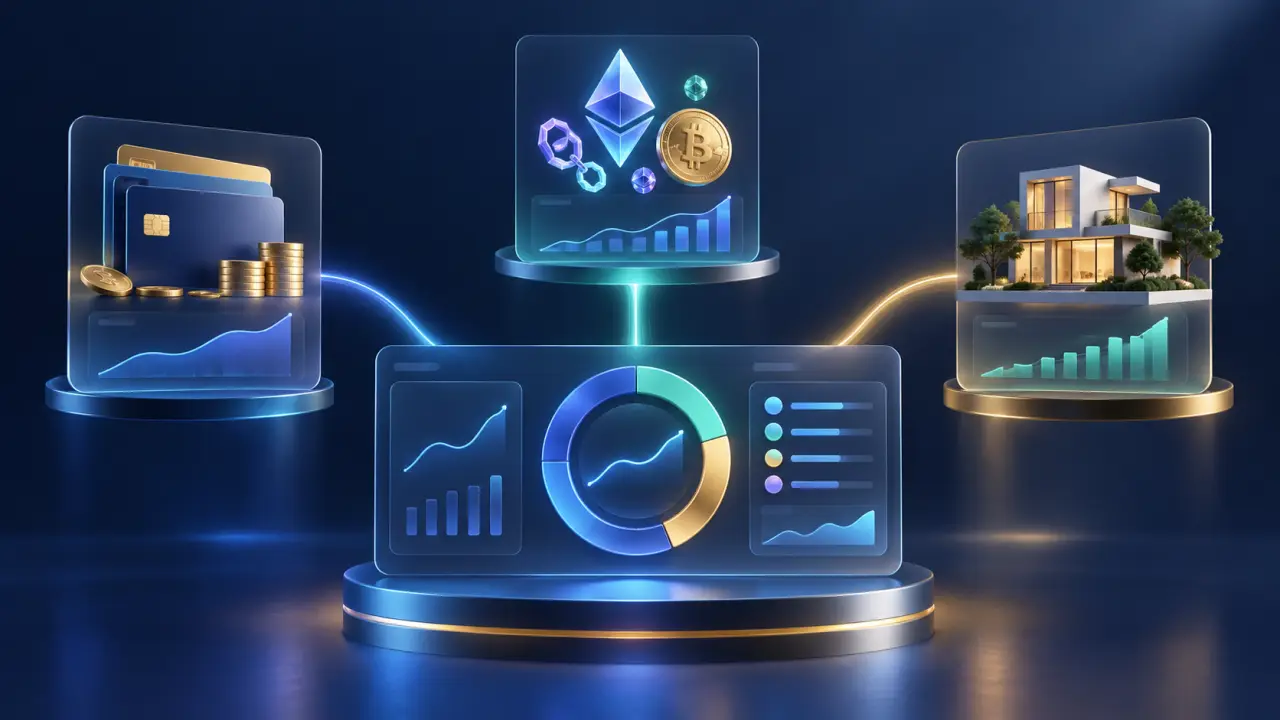
Quand on débute en investissement, le principal obstacle n’est pas toujours le choix d’un placement. C’est souvent l’absence de vision d’ensemble. Entre un compte courant, un livret, un portefeuille d’actions, quelques cryptomonnaies et un projet immobilier, les informations se dispersent rapidement. Un tableau de bord centralisé aide à transformer cet ensemble d’actifs en patrimoine lisible et pilotable.
Pourquoi regrouper ses actifs dès le départ ?
Chaque support répond à un objectif différent. La banque assure la liquidité du quotidien et l’épargne de précaution. Les marchés financiers peuvent accompagner un projet de long terme. La crypto ajoute une classe d’actifs spécifique, généralement plus volatile. L’immobilier, lui, s’analyse avec des paramètres particuliers : valeur du bien, emprunt, loyers, charges et fiscalité.
Pris séparément, ces éléments donnent une information incomplète. Un compte-titres peut sembler performant alors que l’exposition globale aux actions est déjà élevée. De même, un portefeuille crypto en hausse ne signifie pas nécessairement que l’allocation totale est équilibrée. La consolidation permet de répondre à trois questions essentielles :
- Quelle est la valeur approximative de mon patrimoine aujourd’hui ?
- Comment mes actifs sont-ils répartis entre liquidités, marchés, crypto et immobilier ?
- Mon allocation correspond-elle à mes objectifs et à mon niveau de risque ?
Commencer par une photographie financière
Avant de chercher la meilleure opportunité, il est utile d’établir un état des lieux simple. Listez vos comptes, vos placements, vos dettes et vos biens. Pour chacun, indiquez une valeur actuelle, une date de mise à jour et, si possible, les revenus associés. Cette première photographie n’a pas besoin d’être parfaite : elle doit surtout être suffisamment claire pour servir de point de départ.
Les comptes bancaires
Les comptes bancaires représentent la base de votre organisation financière. Séparez l’épargne de précaution, destinée aux imprévus, de l’argent prévu pour investir. Cette distinction évite de placer des sommes dont vous pourriez avoir besoin à court terme. Un agrégateur peut aussi faciliter le suivi des soldes, à condition de vérifier régulièrement les données importées.
Les actifs financiers et les cryptomonnaies
Pour les actions, ETF ou obligations, suivez à la fois la valeur de marché, le montant investi et les éventuels dividendes. Le rendement ne se limite pas à la variation du cours : les revenus distribués, les frais et la fiscalité doivent aussi être considérés.
La crypto mérite une ligne de lecture séparée. Les cours peuvent évoluer rapidement et les plateformes utilisées ne présentent pas toutes les mêmes caractéristiques. Centraliser les valorisations ne dispense donc pas de conserver une approche prudente : exposition mesurée, conservation adaptée et absence de décision dictée par l’émotion.
L’immobilier dans le patrimoine global
Le suivi immobilier ne consiste pas uniquement à renseigner le prix d’achat d’un appartement ou d’une maison. Il faut distinguer la valeur estimée du bien, le capital restant dû, les loyers encaissés, les charges et les travaux. Pour un investissement locatif, le tableau de bord peut afficher une estimation du rendement et de la valeur nette, c’est-à-dire la valeur du bien diminuée de la dette associée.
La centralisation ne remplace pas un conseil financier personnalisé. Elle fournit un cadre de lecture pour mieux préparer ses décisions et dialoguer avec les professionnels concernés.
La technologie au service d’une stratégie cohérente
Un outil SaaS dédié à la gestion patrimoniale peut réunir ces informations dans une interface modulaire. Chaque widget répond alors à un besoin précis : évolution de la valeur nette, répartition par classe d’actifs, suivi des dividendes, plus-value latente ou progression vers un objectif.
L’intérêt ne réside pas seulement dans l’esthétique du tableau de bord. Il se trouve dans la régularité du suivi. Une vision actualisée aide à repérer une concentration excessive, à mesurer la part réellement investie et à vérifier si les versements mensuels restent alignés avec le plan initial. Découvrez tous nos services sur notre page d’accueil pour comprendre comment structurer cette approche.
La gestion du patrimoine s’inscrit aussi dans un équilibre de vie plus large : prendre le temps de comparer ses priorités, de simplifier ses routines et de mieux comprendre ses habitudes peut soutenir des décisions plus régulières. Des ressources généralistes comme www.juliena.fr abordent notamment le bien-être, les rituels du quotidien et des choix responsables, des sujets qui peuvent accompagner une organisation financière durable.
Quelle méthode adopter quand on débute ?
La meilleure méthode est celle que vous pouvez maintenir dans le temps. Commencez par une mise à jour mensuelle, puis définissez quelques indicateurs utiles plutôt qu’une multitude de chiffres. Votre tableau de bord peut notamment suivre :
- la valeur nette totale et son évolution ;
- la répartition entre liquidités, placements financiers, crypto et immobilier ;
- les revenus passifs potentiels, comme les dividendes et loyers ;
- le montant investi chaque mois ;
- le niveau d’endettement et le capital restant dû.
Cette discipline évite de confondre activité et performance. Consulter son portefeuille plusieurs fois par jour ne constitue pas une stratégie. À l’inverse, un rendez-vous mensuel permet de corriger progressivement l’allocation, d’actualiser les objectifs et de conserver une perspective de long terme.
Sécurité : centraliser sans négliger la protection
Plus les données sont regroupées, plus leur protection doit être prise au sérieux. Privilégiez un mot de passe unique et robuste, activez la double authentification et vérifiez les autorisations demandées par chaque connexion. Pour les agrégations bancaires, examinez les modalités d’accès : un service sérieux doit expliquer clairement les données utilisées, leur chiffrement, leur conservation et la possibilité de révoquer un accès.
La sécurité passe également par la sobriété. Évitez de saisir des informations inutiles et ne partagez jamais vos identifiants bancaires directement. Un tableau de bord doit apporter de la visibilité sans devenir un point de fragilité.
Centraliser pour mieux décider
Débuter en investissement ne signifie pas tout acheter immédiatement. Cela signifie comprendre sa situation, définir ses objectifs et avancer par étapes. En réunissant banque, crypto, placements et immobilier dans une même vue, vous réduisez les angles morts et rendez vos arbitrages plus rationnels.
La technologie devient alors un support de méthode : elle rassemble les données, facilite le suivi et met en évidence les tendances. La décision, elle, reste humaine. C’est cette combinaison entre information structurée, prudence et constance qui permet de construire un patrimoine cohérent dans la durée.