Gestion patrimoniale · Cas pratique
Cas pratique : réunir 4 comptes et 2 biens en un tableau
Quatre comptes financiers, deux biens immobiliers et des informations dispersées dans plusieurs applications : voici comment transformer cet inventaire en une vision patrimoniale lisible, sans confondre centralisation et décision d’investissement.
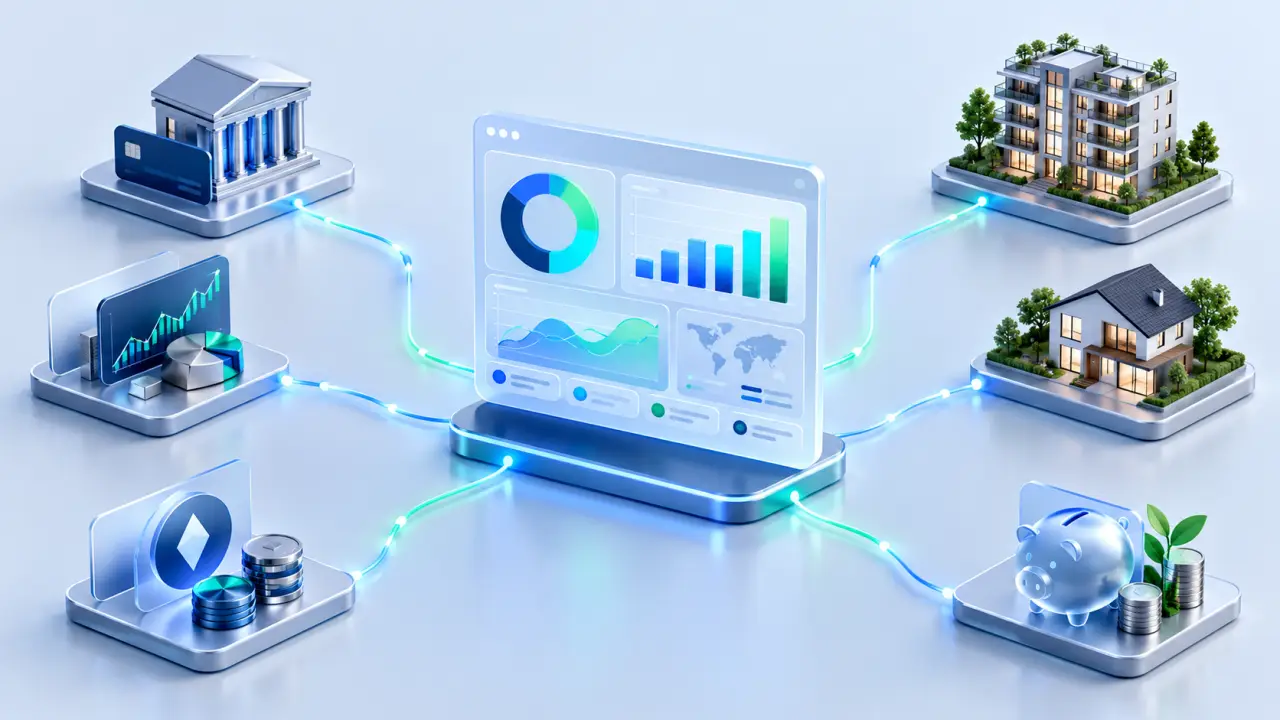
Imaginons Camille, investisseuse particulière. Elle détient un compte courant, un livret d’épargne, un compte-titres et un portefeuille de cryptomonnaies. À cela s’ajoutent sa résidence principale et un appartement loué. Chaque élément a son propre relevé, sa fréquence d’actualisation et son mode de valorisation. Pour savoir où elle en est, Camille doit jusque-là ouvrir plusieurs espaces, consulter des documents et faire des calculs à la main.
Étape 1 : définir ce que le tableau doit montrer
Avant de saisir ou connecter des données, Camille précise l’objectif de son tableau : obtenir une estimation globale de son patrimoine et comprendre sa répartition. Il ne s’agit pas de produire une comptabilité parfaite au centime près, ni de remplacer les justificatifs fiscaux. Le tableau sert d’abord à répondre à des questions pratiques : quelle part est disponible rapidement ? Quelle exposition est liée aux marchés ? Quelle valeur est immobilisée dans l’immobilier ?
Elle distingue donc trois notions souvent mélangées : la valeur des actifs, les dettes associées et la liquidité. Un appartement estimé à 260 000 € n’est pas équivalent à cette somme déposée sur un compte. Si un emprunt reste à rembourser, le patrimoine net immobilier tient compte de cette dette.
Étape 2 : réunir les quatre comptes financiers
Camille inscrit ses comptes dans une même catégorie, mais conserve leur nature. Son compte courant contient 4 800 €, son livret 12 000 €, son compte-titres vaut 31 500 € et son portefeuille crypto 6 700 €. La somme affichée, 55 000 €, donne un premier repère. Elle ne raconte toutefois pas toute l’histoire : une partie est investie, une autre est immédiatement disponible, et les cours des actifs peuvent varier.
| Élément | Valeur indicative | Point de suivi |
|---|---|---|
| Compte courant | 4 800 € | Solde disponible |
| Livret d’épargne | 12 000 € | Épargne liquide |
| Compte-titres | 31 500 € | Valorisation et dividendes |
| Portefeuille crypto | 6 700 € | Valeur volatile |
| Total financier | 55 000 € | Hors dettes éventuelles |
Quand une connexion bancaire ou un flux de données est disponible, l’agrégation peut réduire les saisies répétitives. Camille vérifie néanmoins les dates de mise à jour, les comptes couverts et la cohérence des montants. Une valeur affichée doit rester compréhensible : connaître sa source et sa date est aussi important que la voir sur un écran unique.
Étape 3 : intégrer deux biens sans créer de fausse précision
La résidence principale est estimée à 320 000 € et l’appartement locatif à 210 000 €. Camille ajoute pour chacun la date de l’estimation, la méthode retenue et, si elle le souhaite, le capital restant dû. Supposons qu’il reste 145 000 € à rembourser sur la résidence et 110 000 € sur le logement loué. La valeur immobilière brute atteint 530 000 €, tandis que la valeur nette estimée ressort à 275 000 € avant frais, fiscalité et autres éléments.
Les biens immobiliers évoluent moins vite dans un tableau que des titres cotés, mais leur valeur n’est pas pour autant certaine. Il est préférable d’indiquer « estimation » plutôt que de présenter un chiffre comme une valeur de vente garantie. Les loyers, charges et échéances de crédit peuvent apparaître dans des indicateurs distincts, afin de ne pas confondre revenus, valeur du bien et trésorerie.
La même logique de comparaison entre coût, utilité et entretien se retrouve dans les décisions liées au logement. Par exemple, choisir des Rideaux sur radiateur suppose de tenir compte du type de chauffage et de la distance avec le radiateur, plutôt que de se fier uniquement à l’apparence. Ces dépenses domestiques ne sont pas des actifs financiers, mais leur suivi peut aider à mieux comprendre le budget global du foyer.
Une vue consolidée, plusieurs lectures possibles
En réunissant les chiffres, Camille obtient 585 000 € d’actifs bruts : 55 000 € financiers et 530 000 € immobiliers. Après prise en compte des 255 000 € de dettes immobilières, le patrimoine net indicatif s’élève à 330 000 €. Ce résultat reste une photographie fondée sur les données saisies, pas une promesse de rendement ni un avis de vente.
Le tableau peut aussi afficher des répartitions complémentaires : liquidités, placements cotés, cryptoactifs et immobilier. Ces catégories permettent de repérer une concentration ou un manque de disponibilité, sans affirmer qu’une allocation convient à tout le monde. Le profil, l’horizon de placement, les projets et la tolérance au risque doivent guider toute interprétation.
Automatiser sans renoncer au contrôle
Un tableau de bord patrimonial comme Objectif Capital peut réunir les données dans une interface unique, suivre l’évolution des valorisations et présenter certains revenus, notamment les dividendes. La centralisation facilite la lecture ; elle ne dispense pas de vérifier les informations. Camille garde ses relevés et documents d’origine, contrôle les anomalies et choisit les comptes qu’elle souhaite connecter.
La sécurité mérite la même attention que la facilité d’usage. Avant de transmettre des informations financières, il est pertinent de consulter les mécanismes de protection annoncés, les permissions demandées et les modalités de conservation des données. Une authentification renforcée, une connexion sécurisée et une politique claire de confidentialité sont des critères à examiner. Découvrez la démarche et les outils proposés sur la page d’accueil d’Objectif Capital.
Un tableau utile est un tableau que l’on actualise
Pour que sa vue reste exploitable, Camille adopte une routine légère : contrôle mensuel des soldes, vérification périodique des estimations immobilières et revue des dettes lorsque les échéances évoluent. Elle note les changements importants, plutôt que de chercher à interpréter chaque variation quotidienne. Cette discipline transforme un inventaire ponctuel en outil de pilotage.
Le cas des quatre comptes et des deux biens montre qu’une consolidation n’exige pas de tout réduire à un chiffre unique. En séparant les catégories, en affichant les dettes et en signalant les estimations, on obtient un panorama plus cohérent. Le résultat aide à poser de meilleures questions sur son patrimoine et à préparer ses décisions, tout en laissant à chaque investisseur la responsabilité de définir sa stratégie.