Au fil des saisons, l’allocation patrimoniale évolue
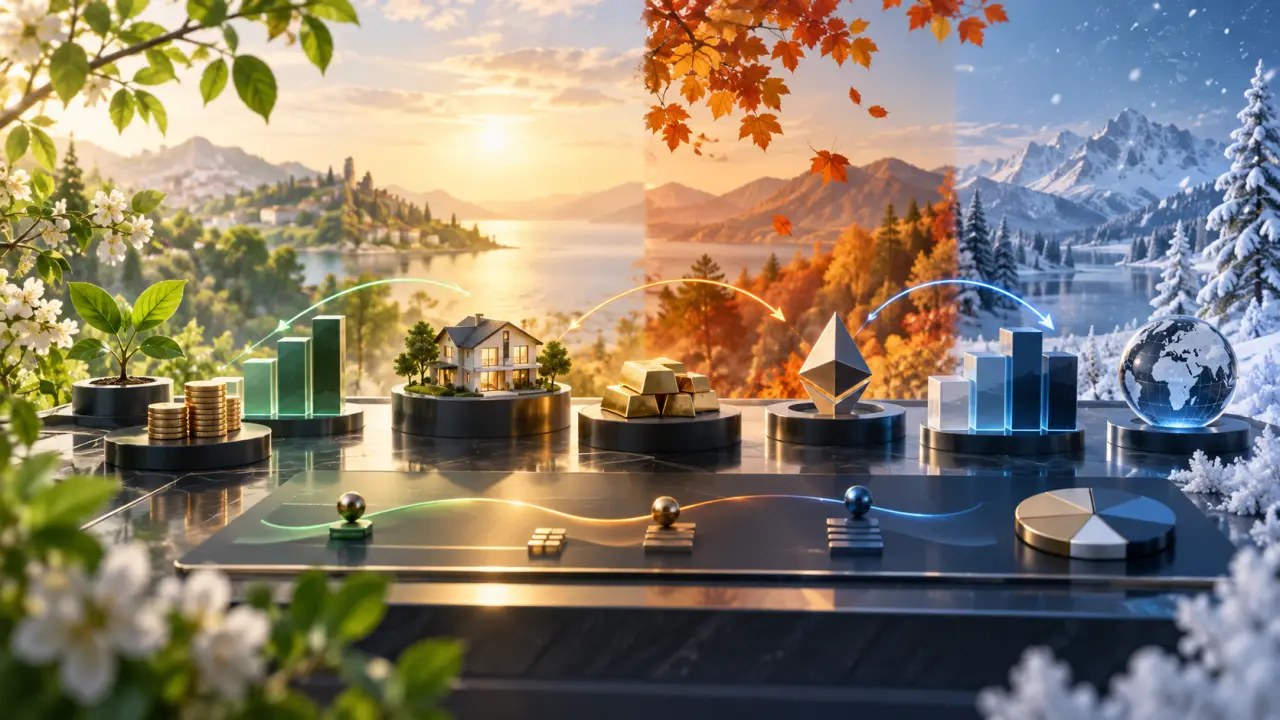
Un patrimoine n’est jamais figé. Les marchés changent, les projets personnels se précisent et les cycles de vie déplacent progressivement les priorités. L’allocation patrimoniale doit donc être considérée comme un tableau de bord vivant, régulièrement observé et ajusté plutôt que comme une répartition arrêtée une fois pour toutes.
Une allocation adaptée à chaque moment
L’allocation patrimoniale désigne la manière dont un investisseur répartit son capital entre différentes familles d’actifs : liquidités, fonds en euros, actions, obligations, immobilier, actifs non cotés ou encore cryptomonnaies. Cette combinaison dépend à la fois de la capacité d’épargne, de l’horizon de placement, du niveau de risque accepté et des objectifs poursuivis.
Au début d’un parcours, la priorité peut être de constituer une épargne de précaution et de financer des projets à moyen terme. Plus tard, l’objectif s’oriente parfois vers la croissance du capital, la préparation de la retraite ou la transmission. Une même personne peut ainsi faire évoluer son exposition au risque sans renoncer à une stratégie cohérente.
Le calendrier comme outil de pilotage
Les saisons offrent une métaphore utile pour organiser le suivi patrimonial. Le printemps peut correspondre à une phase de construction, lorsque l’on met en place des versements réguliers et que l’on diversifie progressivement ses placements. L’été évoque une période de développement, durant laquelle les actifs produisent des revenus ou bénéficient de la croissance économique.
L’automne invite à récolter les fruits de certains investissements : dividendes, intérêts, loyers ou plus-values réalisées. Enfin, l’hiver rappelle l’importance de la prudence, de la liquidité et de la protection du capital lorsque l’environnement devient plus incertain. Cette lecture ne prédit pas les marchés ; elle aide simplement à instaurer des rendez-vous de gestion.
Pourquoi la diversification doit rester dynamique
Diversifier ne signifie pas empiler des produits financiers. Il s’agit de répartir les risques entre des actifs dont les comportements ne sont pas toujours identiques. Une baisse des actions peut, selon le contexte, être partiellement compensée par la stabilité d’une poche obligataire, la disponibilité de liquidités ou les revenus issus de l’immobilier.
Cette répartition peut toutefois dériver avec le temps. Si une catégorie progresse fortement, elle peut représenter une part excessive du patrimoine. À l’inverse, une baisse prolongée peut réduire son poids. Le rééquilibrage consiste alors à comparer la répartition réelle à la répartition cible, puis à effectuer des ajustements mesurés.
Les indicateurs à surveiller
- la part de chaque grande classe d’actifs dans le patrimoine total ;
- le niveau de liquidités disponible pour les dépenses et les imprévus ;
- la concentration sur une entreprise, une zone géographique ou un secteur ;
- les revenus générés par les dividendes, intérêts et loyers ;
- l’écart entre le risque réellement pris et le risque accepté.
La technologie pour retrouver une vision d’ensemble
Le suivi devient plus complexe lorsque les avoirs sont répartis entre plusieurs banques, un courtier, une plateforme crypto, un contrat d’assurance-vie et un bien immobilier. Les relevés isolés donnent une information utile, mais ils ne permettent pas toujours de comprendre le poids réel de chaque actif ni l’évolution globale du patrimoine.
Un tableau de bord multi-actifs peut réunir ces données au même endroit, afficher une répartition consolidée et faciliter le suivi des performances. L’enjeu n’est pas de multiplier les graphiques, mais de disposer d’une information lisible pour prendre de meilleures décisions. Sur Objectif Capital, cette approche met en avant la centralisation, le suivi des dividendes et la lecture transversale des actifs.
La gestion patrimoniale s’inscrit aussi dans le rythme des projets personnels et des événements qui ponctuent l’année. Un déplacement pour une rencontre sportive, par exemple, peut rappeler l’importance de distinguer les dépenses ponctuelles du budget d’investissement. À Rennes, l’attention portée à une affiche comme Rennes-PSG au Roazhon Park peut ainsi trouver sa place dans une planification de loisirs, sans être confondue avec les objectifs financiers de long terme.
Adapter sans sur-réagir
Faire évoluer son allocation ne veut pas dire modifier son portefeuille à chaque nouvelle économique. Les décisions précipitées peuvent entraîner des frais, une fiscalité inutile ou une exposition mal maîtrisée. Avant tout arbitrage, il est préférable de vérifier si le changement vient d’un objectif durable ou d’une réaction émotionnelle.
Une méthode simple consiste à définir une allocation cible et des seuils de révision. Lorsque le poids d’une catégorie s’éloigne sensiblement de la cible, une analyse est déclenchée. Les nouveaux versements peuvent parfois suffire à rééquilibrer progressivement le portefeuille, sans vendre immédiatement des positions.
Une stratégie cohérente dans la durée
Une allocation patrimoniale pertinente doit rester compréhensible, documentée et compatible avec la réalité de l’investisseur. Elle peut intégrer des placements financiers, de l’immobilier et des actifs numériques, à condition que chaque poche ait une fonction clairement identifiée et une place proportionnée dans l’ensemble.
Le plus important est de conserver une vision consolidée, de protéger ses données et de faire évoluer ses choix avec méthode. En observant son patrimoine au fil des saisons, l’investisseur remplace les décisions isolées par un pilotage régulier. C’est cette continuité qui permet de rester aligné avec ses projets, même lorsque le contexte économique change.